비품 뜻 — 갖추어 두고 쓰는 업무용 물품

비품(備品)은 업무를 위해 갖추어 두고 반복해서 쓰는 물품을 뜻합니다. 책상·의자·복사기처럼 오래 쓰는 물건이 비품에 해당합니다. 회계에서는 유형자산 계정의 이름이기도 해서, 같은 물건을 비품으로 잡느냐 소모품비로 떠느냐에 따라 그해 비용과 세금이 달라집니다.
← 밀어서 넘기기 →
비품, 무슨 뜻인가요?
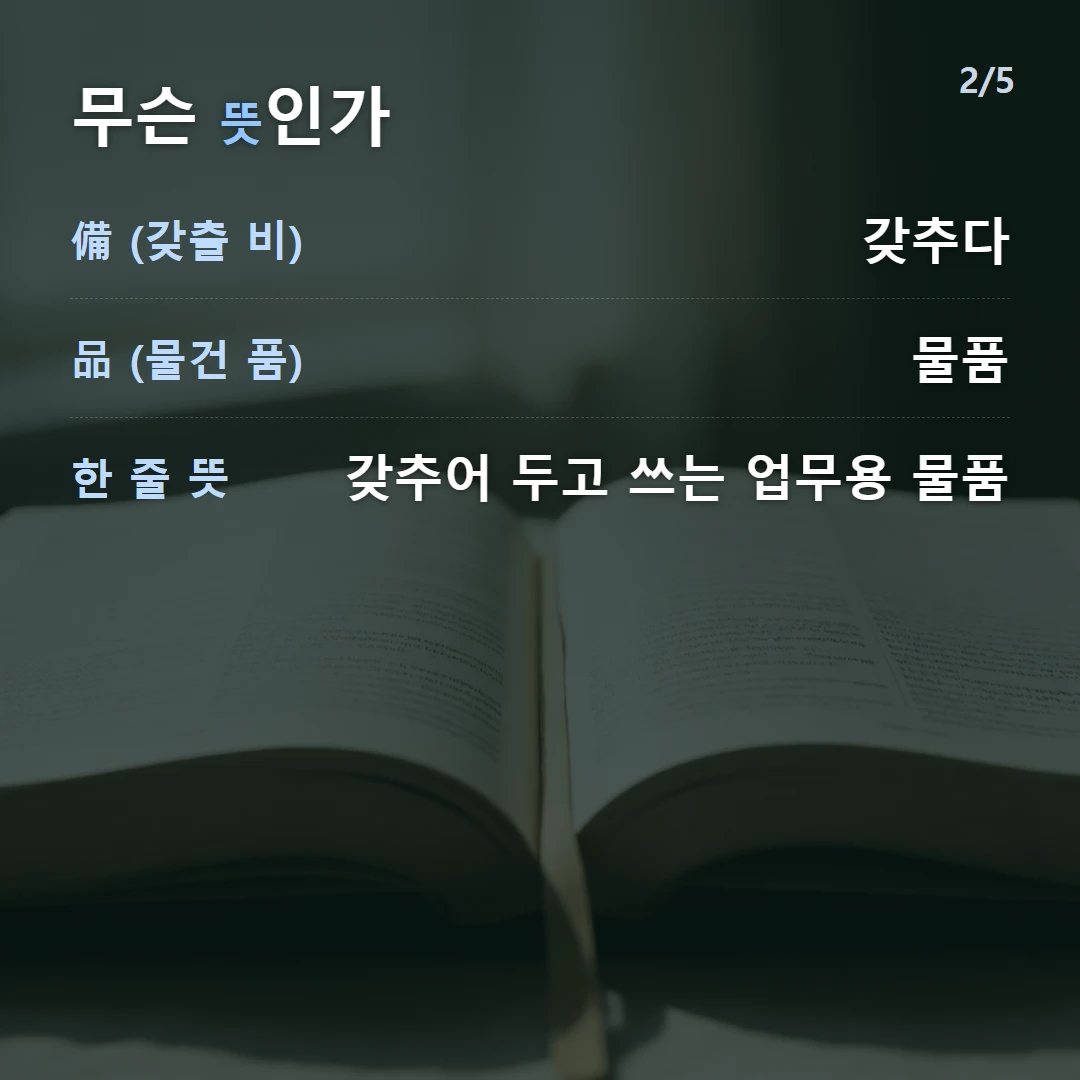
갖추어 두고 쓰는 물품을 뜻합니다. 표준국어대사전은 비품을 ‘업무용으로 갖추어 두고 쓰는 물품’으로 풀이합니다. ‘갖출 비(備)‘가 붙어, 필요할 때 쓰려고 미리 마련해 두는 물건임을 나타냅니다. 그래서 ‘남는 물건’이나 ‘못 쓰는 물건’이라는 뜻은 어디에도 없습니다.
| 한자 | 뜻 |
|---|---|
| 備 (갖출 비) | 갖추다 |
| 品 (물건 품) | 물품 |
비품과 소모품은 어디서 갈리나요?
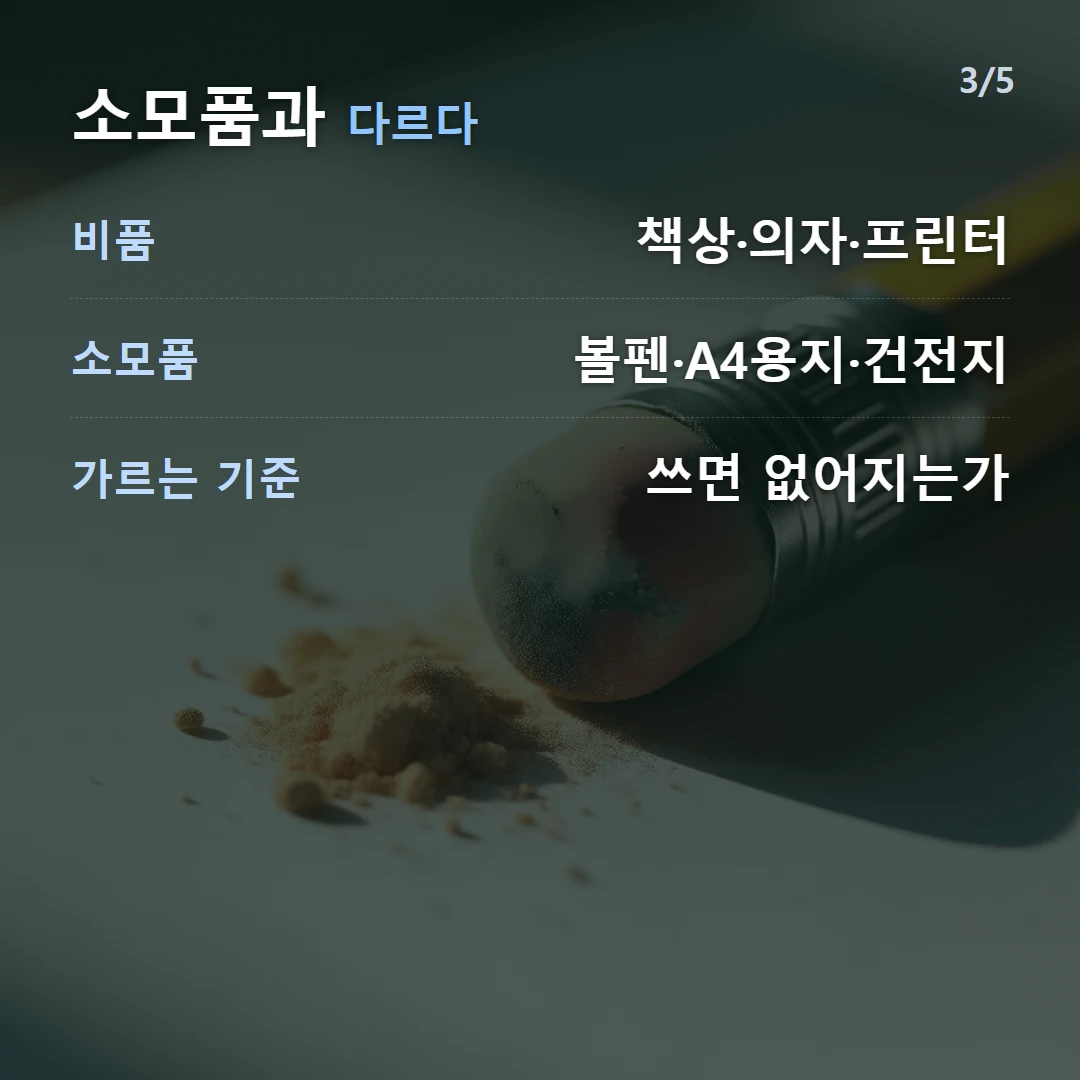
쓰고 나서 남느냐가 1차 기준입니다. 남아서 다음에도 또 쓰면 비품, 쓰는 순간 없어지면 소모품입니다. 다만 실무에서 이 구분이 문제가 되는 이유는 뜻이 헷갈려서가 아니라, 어느 쪽으로 적느냐에 따라 장부와 세금이 달라지기 때문입니다.
| 보는 자리 | 비품 | 소모품(소모품비) |
|---|---|---|
| 쓰고 나면 | 남아서 반복 사용 | 없어짐 |
| 대표 품목 | 책상·의자·복사기·캐비닛 | 볼펜·A4용지·건전지·토너 |
| 회계 계정 | 유형자산 | 그해 비용 |
| 그해 손익에 미치는 몫 | 감가상각비만큼만 | 구입액 전액 |
| 관리 | 비품대장에 올려 두고 추적 | 대장을 두지 않는 경우가 많음 |
네이버 지식iN에 올라온 “비품과 소모품비의 차이점” 질문은 질문자가 직접 법인세법 시행령 제31조(즉시상각의 의제) 를 인용해 놓고 “내용만 봐선 쉽게 해석이 안 된다”고 적고 있습니다. 갈림길이 국어사전이 아니라 조문에 있다는 뜻입니다.
← 밀어서 넘기기 →
100만 원이 넘으면 무조건 자산으로 잡나요?
아닙니다. 법인세법 시행령(2026년 2월 27일 시행) 제31조 제4항은 “취득가액이 거래단위별로 100만원 이하인 감가상각자산… 에 대해서는 그 사업에 사용한 날이 속하는 사업연도의 손비로 계상한 것에 한정하여 손금에 산입한다”고 정합니다. 같은 조 제5항은 ‘거래단위’를 “취득한 자산을 독립적으로 사업에 직접 사용할 수 있는 것”으로 풀어 둡니다. 판단 순서는 이렇습니다.
- 거래단위를 먼저 정한다. 의자 열두 개를 한 장의 세금계산서로 108만 원어치 샀어도, 독립적으로 쓸 수 있는 단위는 의자 한 개(9만 원)입니다.
- 그 단위가 100만 원 이하인지 본다. 이하이면 산 해에 비용으로 적은 만큼 손금이 됩니다(제31조 제4항 본문).
- 100만 원 이하라도 예외가 있다. ① 고유업무의 성질상 대량으로 보유하는 자산, ② 사업의 개시 또는 확장을 위하여 취득한 자산은 제외됩니다(같은 항 제1호·제2호). 개업일에 한꺼번에 들인 집기가 여기에 걸립니다.
- 100만 원을 넘어도 통째로 비용이 되는 것이 있다. 제31조 제6항 제4호는 “전화기(휴대용 전화기를 포함한다) 및 개인용 컴퓨터(그 주변기기를 포함한다)“를 금액과 무관하게 손비로 계상하면 손금에 산입하도록 합니다. 180만 원짜리 업무용 데스크톱이 여기에 해당합니다.
- 어디에도 안 걸리면 자산으로 잡고 나눠 떱니다.
지식iN에는 “음식점에서 숟가락·젓가락·접시 등 업무용 비품을 200만 원어치 샀는데 100만 원이 넘어도 비용 처리가 되느냐”는 질문이 올라와 있습니다. 1번(거래단위는 숟가락 한 벌)과 3번(고유업무의 성질상 대량 보유)을 동시에 따져야 하는 자리라서, 금액만 보고는 답이 나오지 않습니다. 실제 처리는 회사 규정과 세무 대리인의 판단을 함께 확인하세요.
비품은 몇 년에 걸쳐 나눠 다나요?
자산으로 잡힌 비품의 기준내용연수는 5년입니다. 법인세법 시행규칙 [별표 5] ‘건축물 등의 기준내용연수 및 내용연수범위’(2024년 11월 11일 개정) 제1호는 “차량 및 운반구…, 공구, 기구, 금형 및 비품”을 기준내용연수 5년, 내용연수범위 4~6년으로 묶어 둡니다.
숫자로 보면 차이가 분명합니다. 300만 원짜리 비품을 정액법으로 상각한다고 할 때,
- 기준 5년 → 해마다 60만 원
- 하한 4년으로 신고 → 해마다 75만 원
- 상한 6년으로 신고 → 해마다 50만 원
같은 물건인데 첫해에 떠는 비용이 25만 원까지 벌어집니다. 소모품비로 한 번에 털었다면 첫해에 300만 원 전부가 비용이 됩니다. ‘비품이냐 소모품이냐’가 말싸움이 아닌 이유가 여기 있습니다. 구매 전에 견적서로 단가와 수량을 확정해 두면 거래단위가 명확해져 이 판단이 쉬워지고, 금액이 큰 건은 결재와 결제를 구분해 품의 단계에서 미리 계정을 정해 두는 편이 낫습니다.
기사에 나오는 ‘비품’은 어떤 자리에 쓰이나요?
관공서 예산 기사에 몰려 있습니다. 2026년 9월 넷째 주 네이버 뉴스에서 ‘비품 구입’이 들어간 기사 20건을 세어 보면, 4건은 ‘비품’이 아니라 예비품(여분으로 확보해 둔 부품)이 검색에 섞인 것이었고, 1건은 해외 기사의 부품을 가리켰습니다. 남은 15건의 문맥은 이렇습니다.
| 문맥 | 건수 | 대표 표현 |
|---|---|---|
| 지자체·학교·공공기관 예산 집행과 감사 | 9 | ”비품 구입비를 추경에 반영”, “비품대장에 올리지 않았다” |
| 기부·수해 복구 | 3 | ”집기·비품 복구”, “비품 구입 성금” |
| 기업 회계 | 2 | ”비품 취득액 8308만 원” |
| 일반 사무실 운영 | 1 | ”인터넷 설치, 비품 구입” |
일상 대화에서는 “사무실 비품 좀 채워 주세요”처럼 가볍게 쓰지만, 활자로 넘어오면 ‘비품’은 거의 예산과 대장이 따라붙는 말입니다. 쓰는 순간 “얼마짜리를 누가 승인해 어디에 등재했나”가 함께 물어집니다.
자주 하는 오해
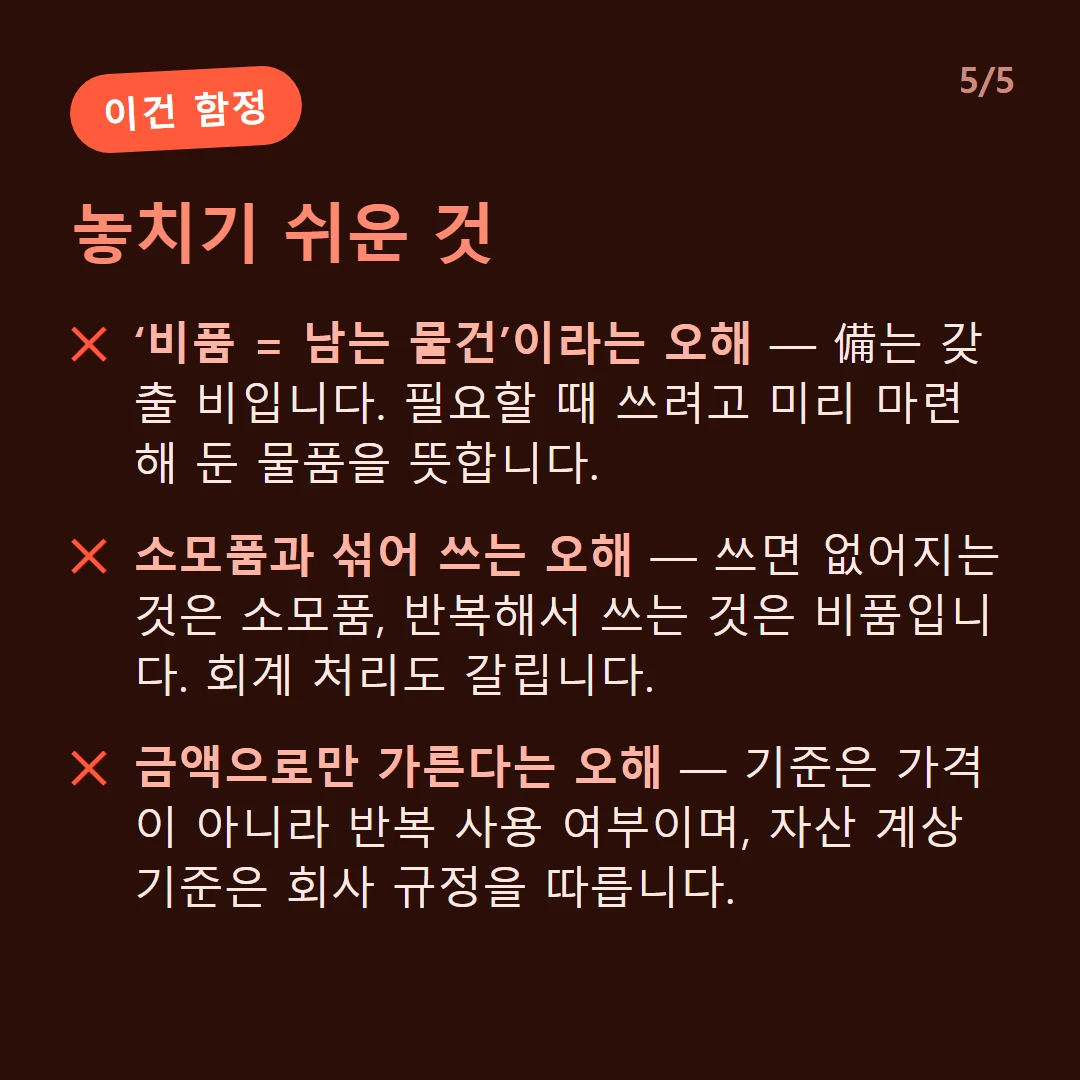
- 비품 = 못 쓰는 물건 (X) → 備는 ‘갖출 비’입니다. 미리 마련해 둔 물품이지 남는 물건이 아닙니다.
- 비품 = 소모품 (X) → 반복해서 쓰면 비품, 쓰면 없어지면 소모품입니다.
- 100만 원 = 자산 기준선 (X) → 100만 원은 법인세법 시행령 제31조 제4항의 거래단위 기준일 뿐이고, 같은 조 제4항 각 호와 제6항에 예외가 따로 있습니다.
- 비품과 예비품이 같은 말 (X) → 예비품은 교체·고장에 대비해 여분으로 둔 물품입니다. 감사원 감사 기사에 나오는 “PC 예비품”이 그 예입니다.
헷갈리는 표현이 맞는지 바로 확인하려면 맞춤법 검사기로 확인하세요.
자주 묻는 질문
비품은 무슨 뜻인가요?
업무를 위해 갖추어 두고 반복해서 쓰는 물품을 뜻합니다. 책상·의자·복사기처럼 오래 쓰는 물건이 비품에 해당합니다.
비품과 소모품은 어떻게 다른가요?
비품은 오래 두고 쓰는 물품이고, 소모품은 볼펜·A4용지처럼 쓰면 없어지는 물품입니다. 회계에서도 비품은 유형자산, 소모품은 그해 비용으로 갈립니다.
비품은 회사 자산인가요?
일정 금액 이상 오래 쓰는 비품은 자산으로 관리하고, 소액이거나 소모성인 것은 비용으로 처리하는 경우가 많습니다. 기준은 회사마다 다릅니다.
100만 원이 넘는 비품은 무조건 자산으로 잡아야 하나요?
아닙니다. 법인세법 시행령 제31조 제6항은 전화기와 개인용 컴퓨터·주변기기를 금액과 무관하게 손비로 계상하면 손금에 산입하도록 정하고 있습니다. 반대로 100만 원 이하라도 사업 개시를 위해 한꺼번에 들인 것은 같은 조 제4항 각 호에 따라 제외됩니다.
비품의 감가상각 기간은 몇 년인가요?
법인세법 시행규칙 별표 5는 공구·기구·비품의 기준내용연수를 5년, 내용연수범위를 4~6년으로 정하고 있습니다. 회사가 이 범위 안에서 신고한 연수로 상각합니다.
'비품'과 '예비품'은 같은 말인가요?
다릅니다. 비품은 갖추어 두고 쓰는 업무용 물품이고, 예비품은 고장이나 교체에 대비해 미리 확보해 둔 여분의 물품·부품입니다. 관공서 조달 문서에서 자주 섞여 쓰입니다.