환전, 현찰·송금·카드 중 뭐가 싼가 (스프레드 실측 비교)
같은 금액을 옮겨도 현찰로 바꾸느냐 송금하느냐에 따라 붙는 스프레드가 두 배 넘게 갈립니다. 은행 고시환율에는 이 두 값이 따로 적혀 있어서 직접 역산할 수 있습니다. 카드 결제는 아예 다른 구조라 별도로 봐야 합니다. 통화에 따라 그 격차가 5배까지 벌어집니다.
← 밀어서 넘기기 →
현찰과 송금은 얼마나 차이 나나요?
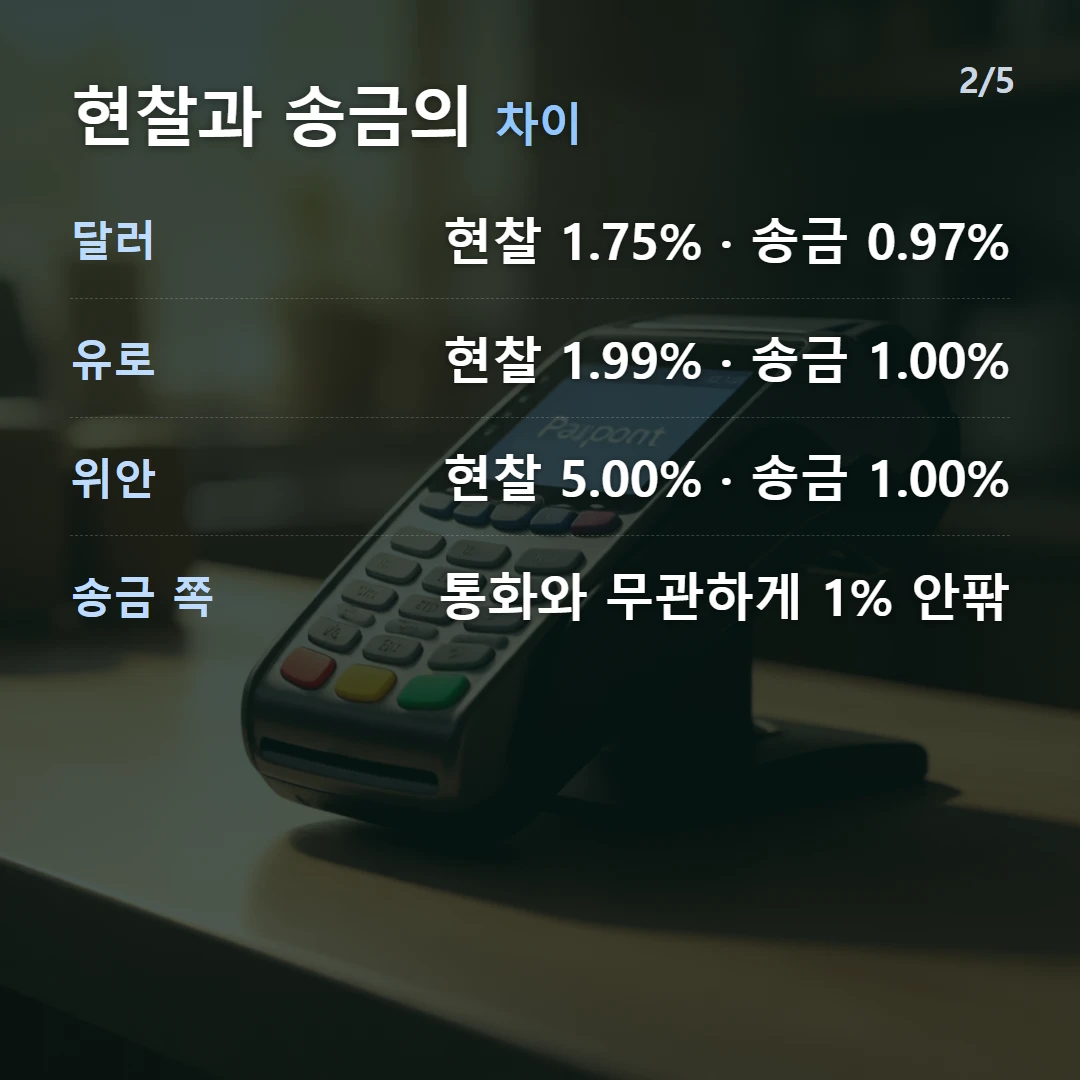
은행은 같은 통화에 대해 현찰 살 때와 송금 보낼 때 환율을 따로 고시합니다. 각각을 매매기준율로 나누면 스프레드가 나옵니다. 2026년 8월 26일 하나은행 고시 기준입니다.
| 통화 | 현찰 스프레드 | 송금 스프레드 | 차이 |
|---|---|---|---|
| 미국 달러 (USD) | 1.75% | 0.97% | 1.8배 |
| 일본 엔 (JPY) | 1.75% | 0.98% | 1.8배 |
| 유로 (EUR) | 1.99% | 1.00% | 2.0배 |
| 영국 파운드 (GBP) | 1.97% | 1.00% | 2.0배 |
| 중국 위안 (CNY) | 5.00% | 1.00% | 5.0배 |
송금 스프레드는 통화와 무관하게 1% 안팎으로 거의 같습니다. 갈리는 쪽은 현찰입니다. 그래서 현찰 스프레드가 넓은 통화일수록 송금과의 격차가 커지고, 위안화에서 5배까지 벌어집니다.
지폐를 세고 보관하고 다시 회수해야 하는 현찰 쪽에 비용이 더 붙는 구조로 보이지만, 은행이 산정 근거를 공개하지 않으므로 여기서 확인된 것은 결과인 스프레드 값까지입니다.
← 밀어서 넘기기 →
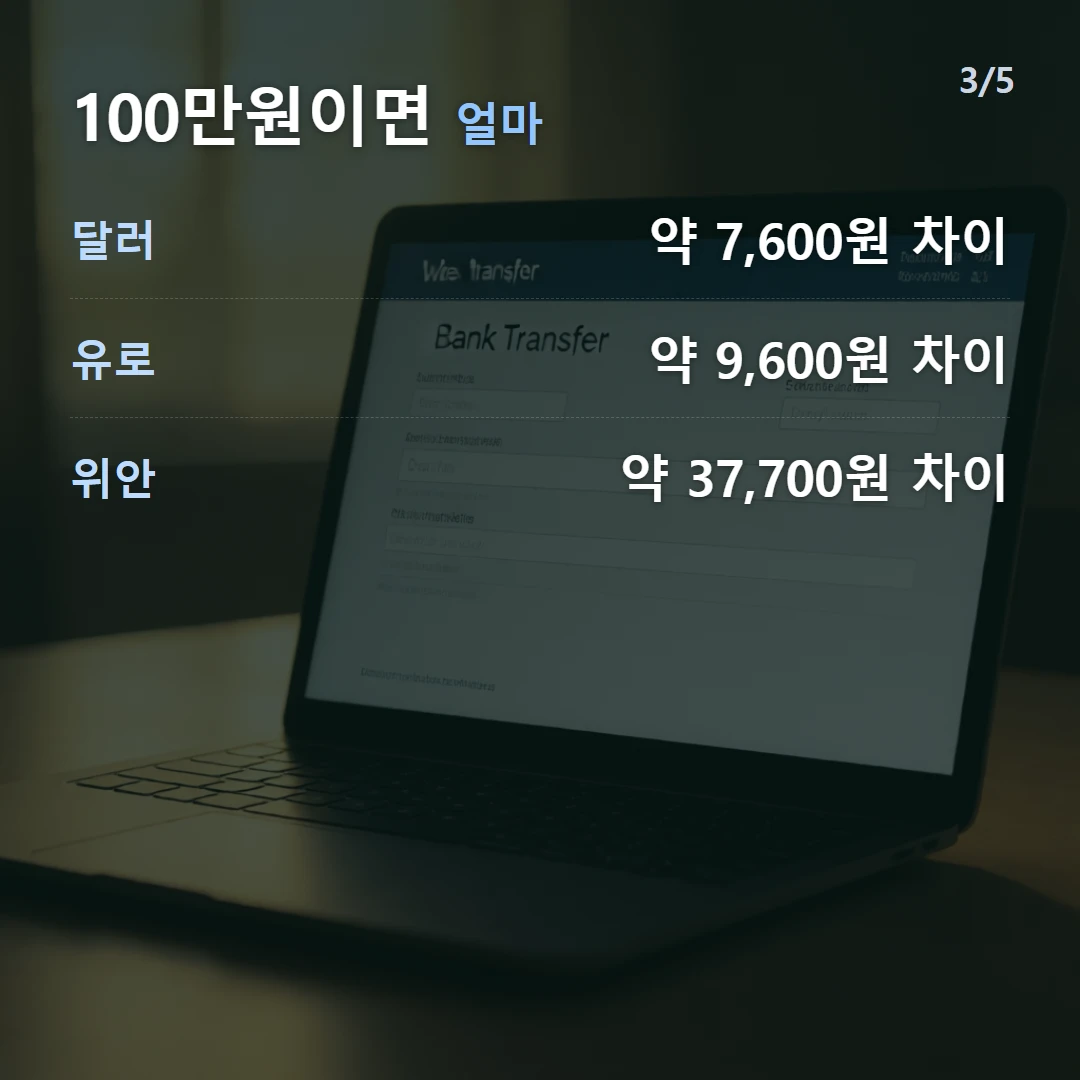
100만원이면 금액으로 얼마인가요?
우대 없이 환전할 때 수수료로 나가는 금액입니다.
| 통화 | 현찰 | 송금 | 차이 |
|---|---|---|---|
| 달러 | 약 17,200원 | 약 9,600원 | 약 7,600원 |
| 유로 | 약 19,500원 | 약 9,900원 | 약 9,600원 |
| 위안 | 약 47,600원 | 약 9,900원 | 약 37,700원 |
달러는 7,600원 차이라 상황에 따라 무시할 수도 있지만, 위안화는 37,700원입니다. 같은 100만원인데 방식 하나로 이만큼 갈립니다.
그럼 무조건 송금이 유리한가요?
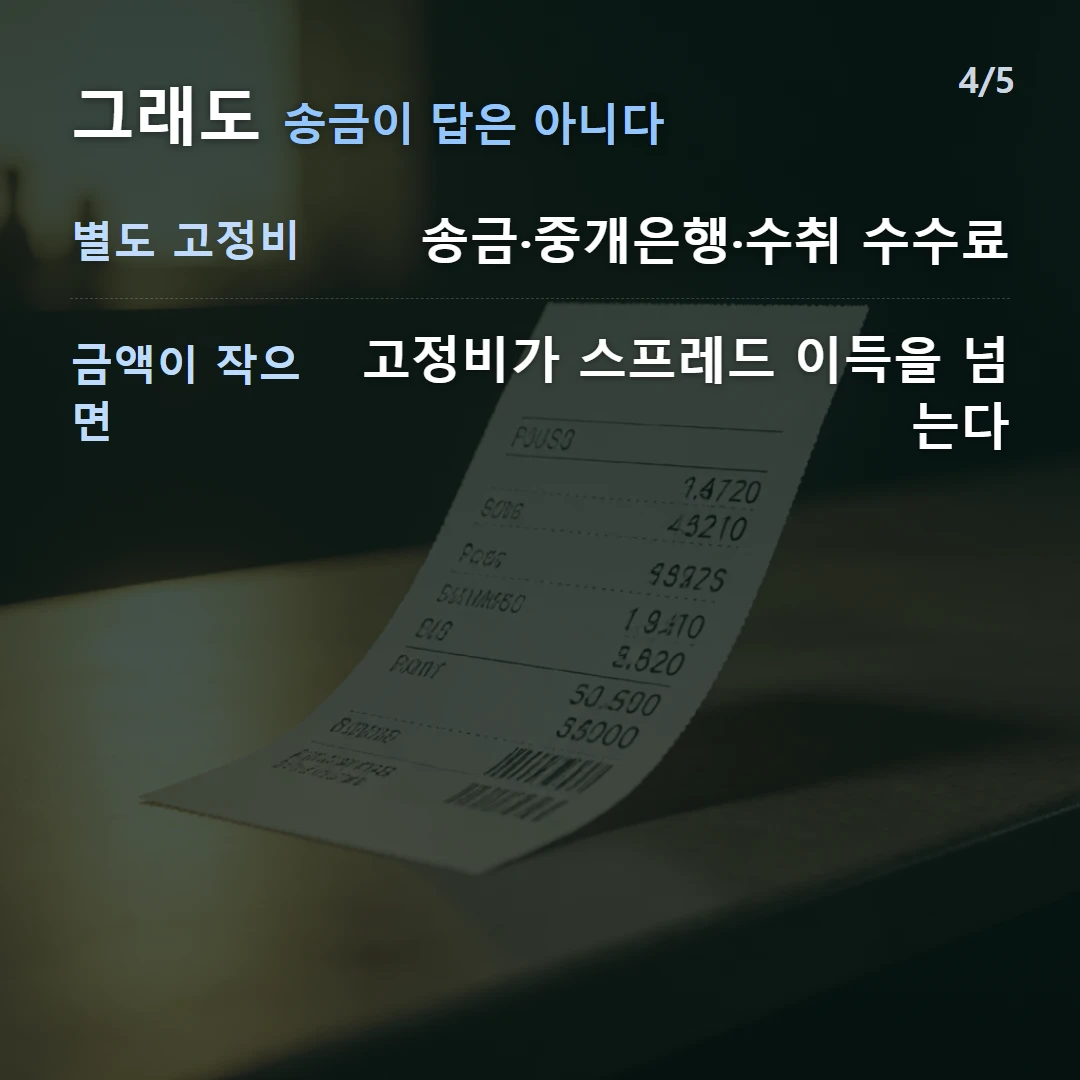
아닙니다. 송금에는 스프레드와 별개로 붙는 고정비가 있습니다.
- 송금 수수료 — 은행이 건당 부과합니다
- 중개은행 수수료 — 경유 은행이 떼는 경우가 있습니다
- 수취 수수료 — 받는 쪽 은행이 부과하는 경우가 있습니다
이 비용들은 금액에 비례하지 않고 건당 붙는 성격이 강해서, 송금액이 작을수록 부담이 커집니다. 달러 기준 스프레드 이득이 100만원당 7,600원인데 고정 수수료가 그보다 크면 송금이 오히려 비쌉니다.
요율은 은행·송금 방식·수취 국가에 따라 달라지므로 이 글에서 금액을 특정하지 않습니다. 거래 은행의 송금 수수료를 확인한 뒤 위 스프레드 이득과 비교하는 것이 정확한 방법입니다.
해외에서 카드로 쓰면 어떻게 되나요?
환전과는 구조가 다릅니다. 카드 결제 금액은 세 단계를 거칩니다.
- 결제 시점이 아니라 카드사가 매입하는 시점의 환율이 적용됩니다 — 결제일과 청구 환율의 날짜가 다를 수 있습니다
- 비자·마스터카드 같은 국제브랜드 수수료가 붙습니다
- 카드사의 해외이용수수료가 더해집니다
2·3번의 요율은 브랜드와 카드 상품마다 달라 일률적으로 말할 수 없습니다. 쓰려는 카드의 상품설명서나 카드사 앱에서 “해외이용수수료”를 확인하는 것이 유일하게 정확한 방법입니다.
카드에서 반드시 피해야 할 것
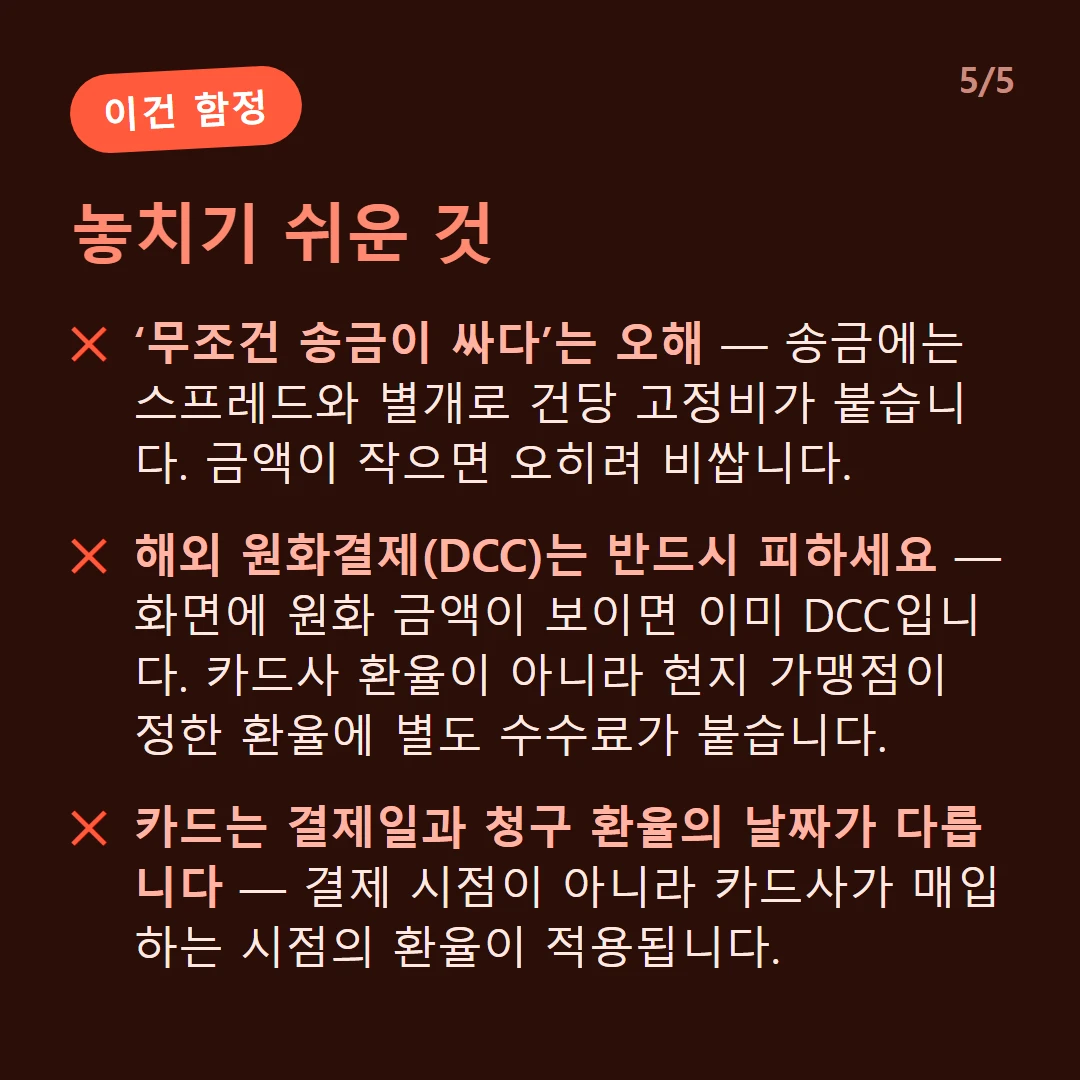
해외 원화결제(DCC) 입니다. 현지 가맹점이나 결제 단말에서 “원화로 결제하시겠습니까”를 물을 때 원화를 고르면, 카드사 환율이 아니라 현지 가맹점·결제대행사가 정한 환율이 적용되고 거기에 별도 수수료가 붙습니다.
화면에 원화 금액이 보이면 이미 DCC입니다. 대응은 두 가지입니다.
- 결제 시점에 현지 통화로 결제해 달라고 요청한다
- 출국 전에 카드사 앱에서 해외 원화결제 차단을 신청해 둔다
두 번째가 확실합니다. 결제 순간에 매번 확인하기는 어렵고, 온라인 해외 쇼핑몰에서도 같은 일이 생깁니다.
상황별로 정리하면
- 현금이 꼭 필요한가 — 팁 문화가 있거나 카드가 안 되는 곳이라면 현찰이 필요합니다
- 금액이 큰가 — 클수록 스프레드 이득이 송금 고정비를 넘어섭니다
- 통화가 무엇인가 — 위안화처럼 현찰 스프레드가 넓은 통화일수록 대안을 찾을 값어치가 큽니다
- 우대율을 받을 수 있는가 — 현찰 90% 우대는 우대 없는 송금보다 유리해집니다
- 카드를 쓴다면 — 해외 원화결제 차단을 먼저 신청해 둡니다
4번이 순서를 뒤집는 경우입니다. 위안화 현찰에 90% 우대를 받으면 스프레드가 0.5%가 되어 우대 없는 송금(1.00%)보다 낮아집니다. 우대율과 방식은 따로 보는 게 아니라 같이 봐야 합니다.
자주 생기는 오해
- 송금은 수수료가 비싸다 → 스프레드는 절반 이하입니다. 비싼 것은 별도 고정 수수료입니다
- 카드가 항상 환전보다 싸다 → 브랜드·카드사 수수료가 붙고 매입 시점 환율이 적용됩니다
- 원화로 결제하면 환율 걱정이 없다 → DCC는 카드사 환율보다 불리합니다
- 현찰 스프레드는 다 비슷하다 → 달러 1.75%, 위안화 5.00%로 3배 가까이 벌어집니다
통화·우대율·현찰 여부를 넣으면 적용 환율과 실제 금액이 바로 나옵니다. 환율 계산기에서 비교해 보세요.
자주 묻는 질문
현찰과 송금 중 어느 쪽이 환율이 좋은가요?
송금이 좋습니다. 2026년 8월 26일 하나은행 고시로 역산하면 송금 스프레드는 통화와 무관하게 1% 안팎인데, 현찰은 달러·엔 1.75%, 유로 1.99%, 위안화 5.00%였습니다. 다만 송금에는 스프레드와 별개로 송금 수수료·중개은행 수수료가 건당 붙으므로, 금액이 작으면 그 고정비가 스프레드 이득을 넘어설 수 있습니다.
해외에서 카드로 결제하면 환전보다 싼가요?
구조가 다릅니다. 카드 결제는 결제 시점이 아니라 카드사가 매입하는 시점의 환율이 적용되고, 여기에 비자·마스터카드 같은 국제브랜드 수수료와 카드사 해외이용수수료가 더해집니다. 요율은 카드와 브랜드마다 달라 일률적으로 말하기 어려우므로 사용하려는 카드의 상품설명서에서 확인해야 합니다.
해외 결제할 때 원화로 결제하면 편한가요?
편하지만 손해입니다. 현지에서 원화로 결제하는 것은 DCC(해외 원화결제)라고 하며, 현지 가맹점이나 결제 대행사가 자체 환율을 적용하고 별도 수수료를 붙입니다. 결제 화면에 원화 금액이 보이면 현지 통화 결제로 바꿔 달라고 요청하는 편이 유리합니다. 카드사 앱에서 해외 원화결제 차단을 미리 신청해 둘 수도 있습니다.
위안화는 왜 현찰과 송금 차이가 큰가요?
위안화 현찰 스프레드가 5.00%로 유독 높은 반면 송금은 다른 통화와 같은 1.00%이기 때문입니다. 배수로 5배 차이입니다. 100만원 기준으로 현찰은 약 47,600원, 송금은 약 9,900원의 수수료가 발생해 약 37,700원 차이가 납니다. 위안화는 현찰이 꼭 필요한지 먼저 따져 보는 것이 가장 큰 지렛대입니다.
출처
본 내용은 일반 정보이며 금융 자문이 아닙니다. 실제 조건은 금융기관·전문가와 상담하세요. 정책·금리 변동으로 실제와 다를 수 있습니다.