18K·14K 금 팔 때 실제로 받는 금액 (함량 75%의 함정)
18K 장신구를 팔 때 순금 가격의 75%를 받는다고 알려져 있지만 실제로는 그보다 적습니다. 75%는 금속 안에 금이 얼마나 들었는지를 나타내는 함량이고, 매장이 실제로 적용하는 고시 매입가 비율은 이보다 낮게 잡히기 때문입니다. 여기에 세공비와 감정료까지 빠지면 체감 차이는 더 벌어집니다. 각인된 숫자와 실제 정산 기준이 다르다는 점부터 알아야 합니다.
← 밀어서 넘기기 →
18K는 순금의 75% 아닌가요?
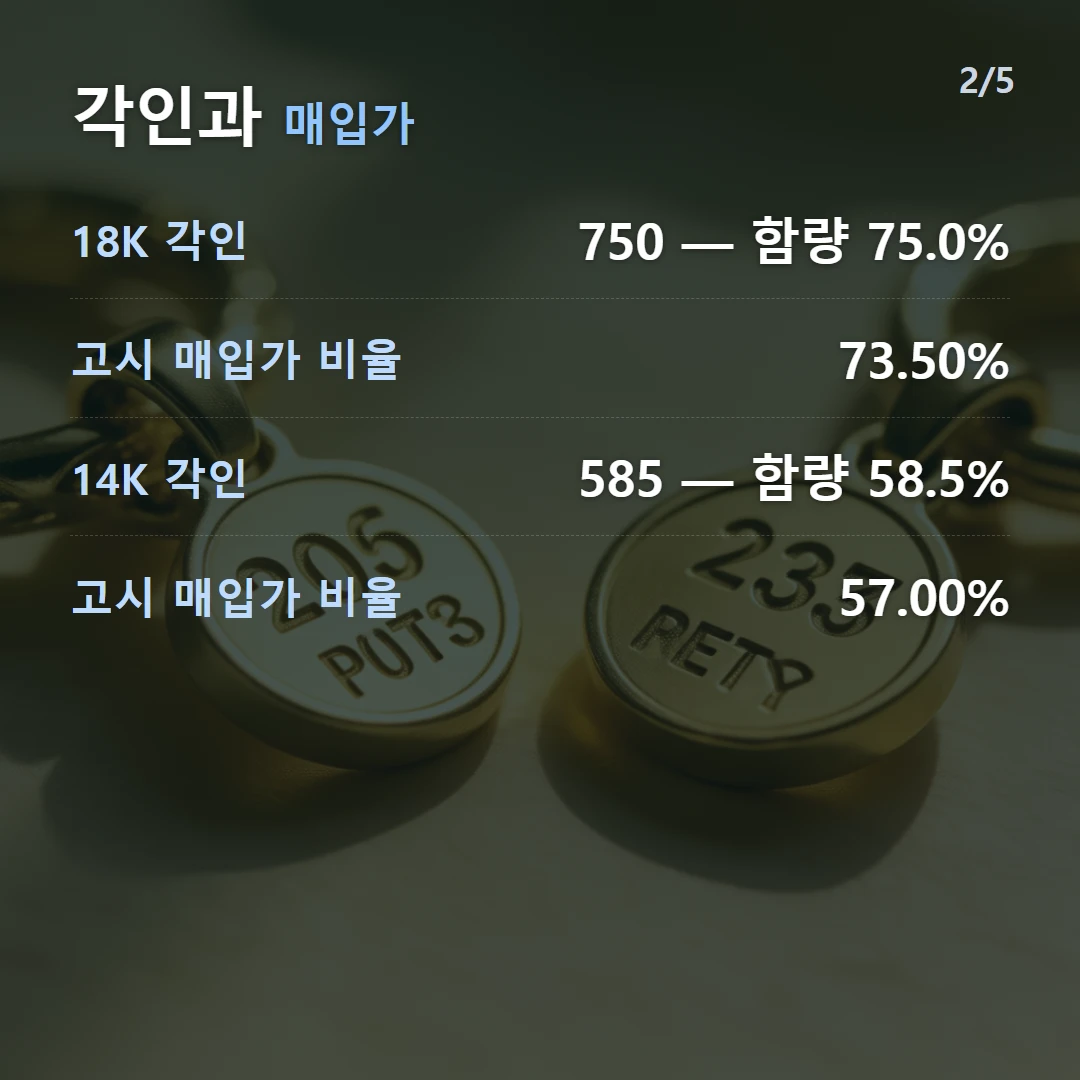
함량은 75%가 맞습니다. 18K 장신구 안쪽에 찍힌 750이라는 각인이 그 뜻이고, 14K의 585는 58.5%를 의미합니다. 문제는 이 숫자가 매입가 비율이 아니라는 점입니다.
2026년 8월 26일 한국금거래소 고시가로 확인한 값입니다.
| 순도 | 각인 | 금 함량 | 고시 매입가 비율 | 차이 |
|---|---|---|---|---|
| 24K 순금 | 999 | 99.9% 이상 | 100% (기준) | — |
| 18K | 750 | 75.0% | 73.50% | 1.50%p |
| 14K | 585 | 58.5% | 57.00% | 1.50%p |
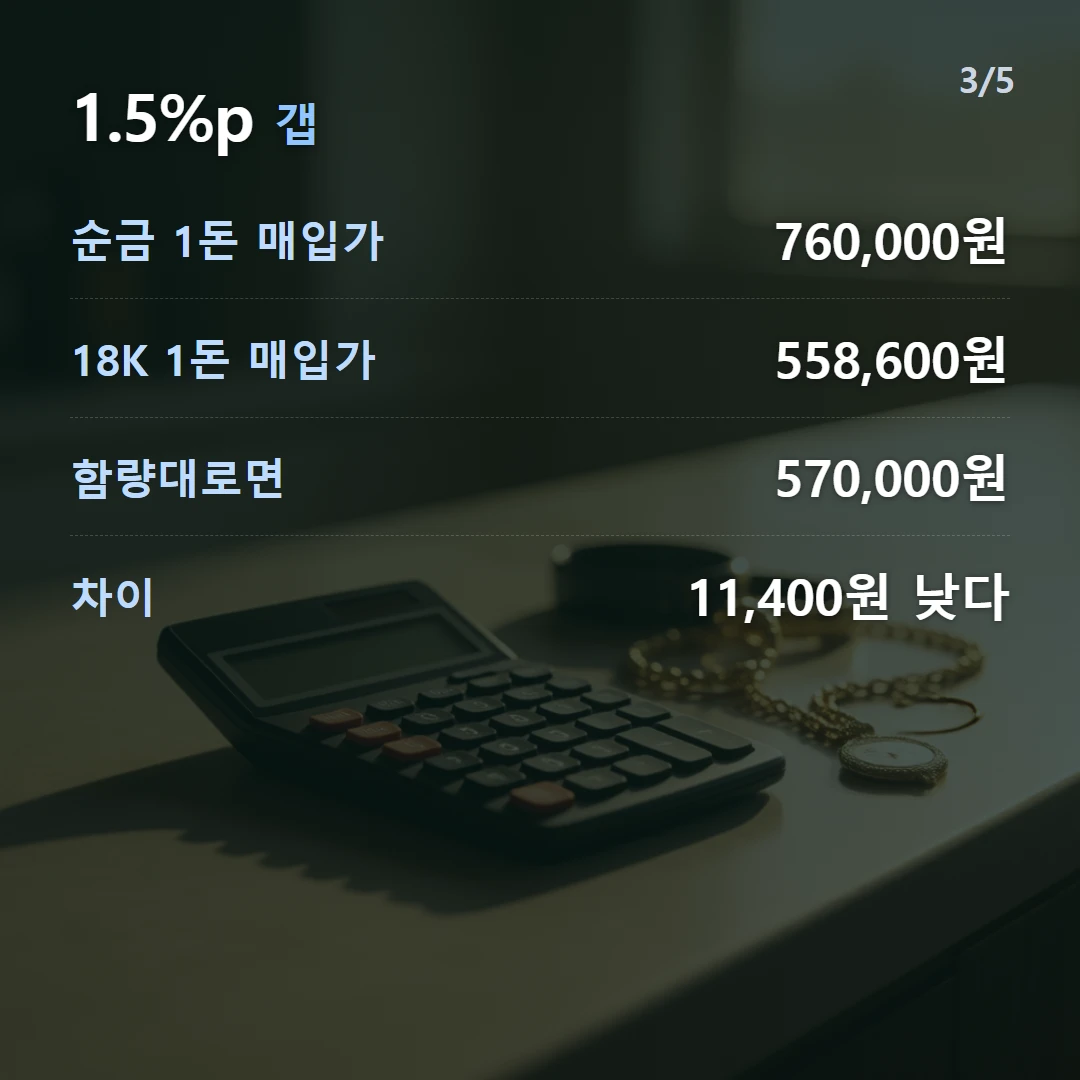
같은 날 순금 1돈 매입가가 760,000원, 18K가 558,600원이었습니다. 558,600 ÷ 760,000 = 73.50%입니다. 함량대로라면 570,000원이어야 하는데 실제 고시는 그보다 11,400원 낮습니다.
← 밀어서 넘기기 →
그 1.5%p 갭은 항상 같나요?
업체 안에서는 놀라울 만큼 일정합니다. 저희가 매일 적재하는 고시가 기록을 대조해 보면 이렇습니다.
| 날짜 | 순금 매입 | 18K 매입 | 18K 비율 | 14K 비율 |
|---|---|---|---|---|
| 2026-08-25 | 759,000원 | 557,900원 | 73.50% | 57.01% |
| 2026-08-26 | 760,000원 | 558,600원 | 73.50% | 57.00% |
소수점 둘째 자리까지 같습니다. 시세가 움직여도 비율은 그대로이고, 살 때 가격에도 동일한 73.50% / 57.00%가 적용됩니다. 그때그때 달라지는 값이 아니라 고정된 고시 정책이라는 뜻입니다.
흥미로운 것은 이 갭이 비례가 아니라 정액이라는 점입니다. 함량에 일정 비율을 곱한 것이라면 18K와 14K의 감소폭이 달라야 하는데, 둘 다 정확히 1.50%p씩 깎여 있습니다.
업체가 바뀌면 상수도 바뀝니다. 같은 날 금시세닷컴은 순금 775,000원에 18K 572,000원을 고시해 비율이 73.81%, 14K는 57.29%였습니다. 갭이 약 1.2%p로 한국금거래소보다 조금 좁습니다. 구조는 같고 값만 다릅니다.
18K 목걸이 10g을 팔면 얼마인가요?
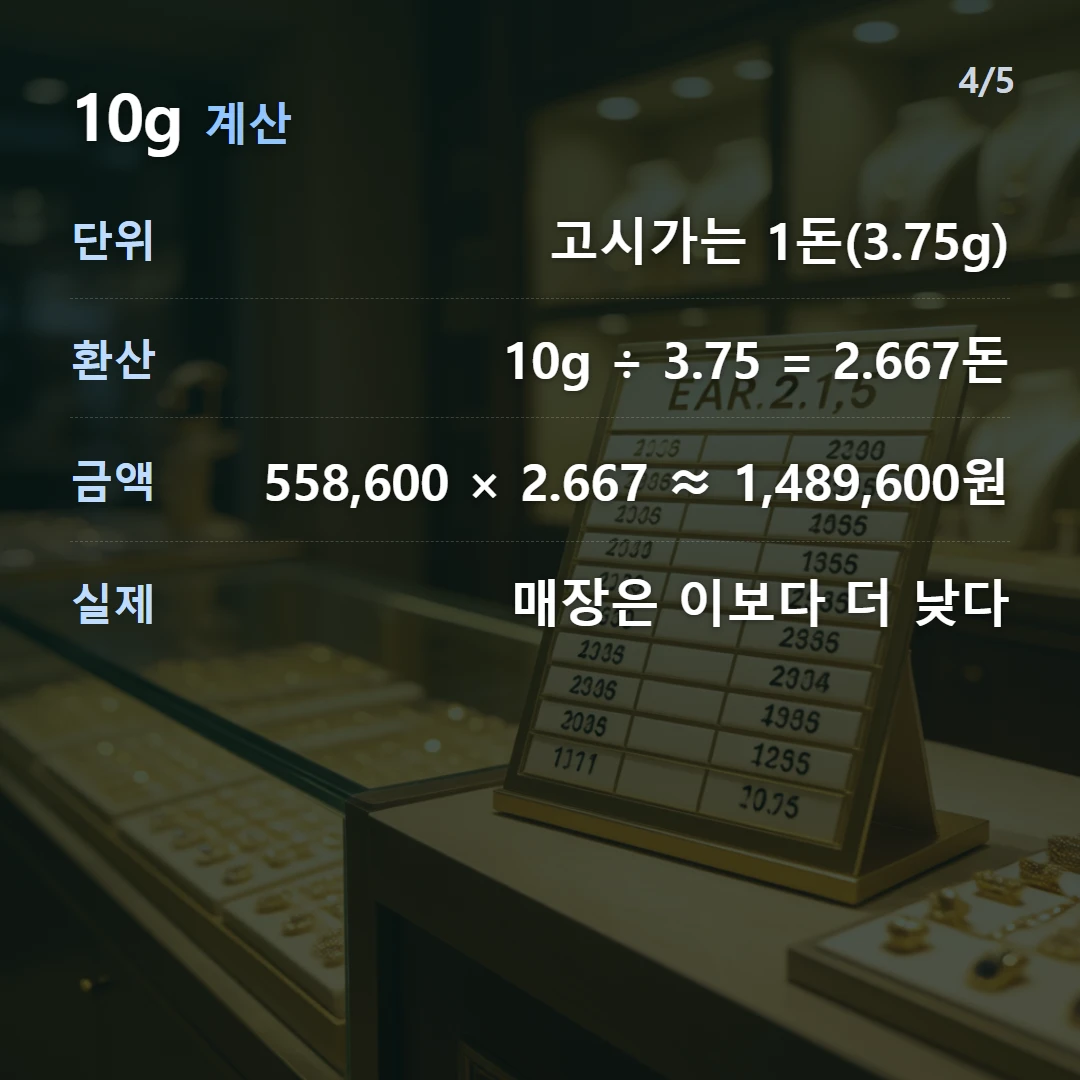
고시가는 1돈(3.75g) 단위이므로 먼저 무게를 돈으로 바꿔야 합니다. 2026년 8월 26일 한국금거래소 고시가로 계산해 보겠습니다.
- 10g ÷ 3.75 = 2.667돈
- 18K 1돈 매입가 558,600원 × 2.667 = 약 1,489,600원
만약 “18K는 순금의 75%“라고 어림했다면,
- 순금 1돈 매입가 760,000원 × 0.75 = 570,000원
- 570,000 × 2.667 = 1,520,000원
차이는 30,400원, 비율로는 2.0%입니다. 목걸이 하나로는 3만원이지만 100g을 정리한다면 30만원 규모가 됩니다. 그리고 이 계산은 아직 세공비를 넣기 전입니다.
자주 쓰는 무게로 미리 계산해 두면 이렇습니다. 모두 2026년 8월 26일 고시 매입가 기준이고, 받을 수 있는 상한선입니다.
| 무게 | 돈 환산 | 18K 매입 상한 | 14K 매입 상한 |
|---|---|---|---|
| 3.75g (1돈) | 1돈 | 558,600원 | 433,200원 |
| 5g | 1.333돈 | 744,800원 | 577,600원 |
| 10g | 2.667돈 | 1,489,600원 | 1,155,200원 |
| 20g | 5.333돈 | 2,979,200원 | 2,310,400원 |
| 37.5g (10돈) | 10돈 | 5,586,000원 | 4,332,000원 |
표를 보면 14K는 18K의 약 78% 수준입니다(57.00 ÷ 73.50). 함량만 보면 58.5 ÷ 75 = 78%로 비슷해 보이지만, 절대 금액에서는 갭이 두 번 적용되어 차이가 조금 더 벌어집니다.
왜 매장에서는 이보다도 적게 주나요?
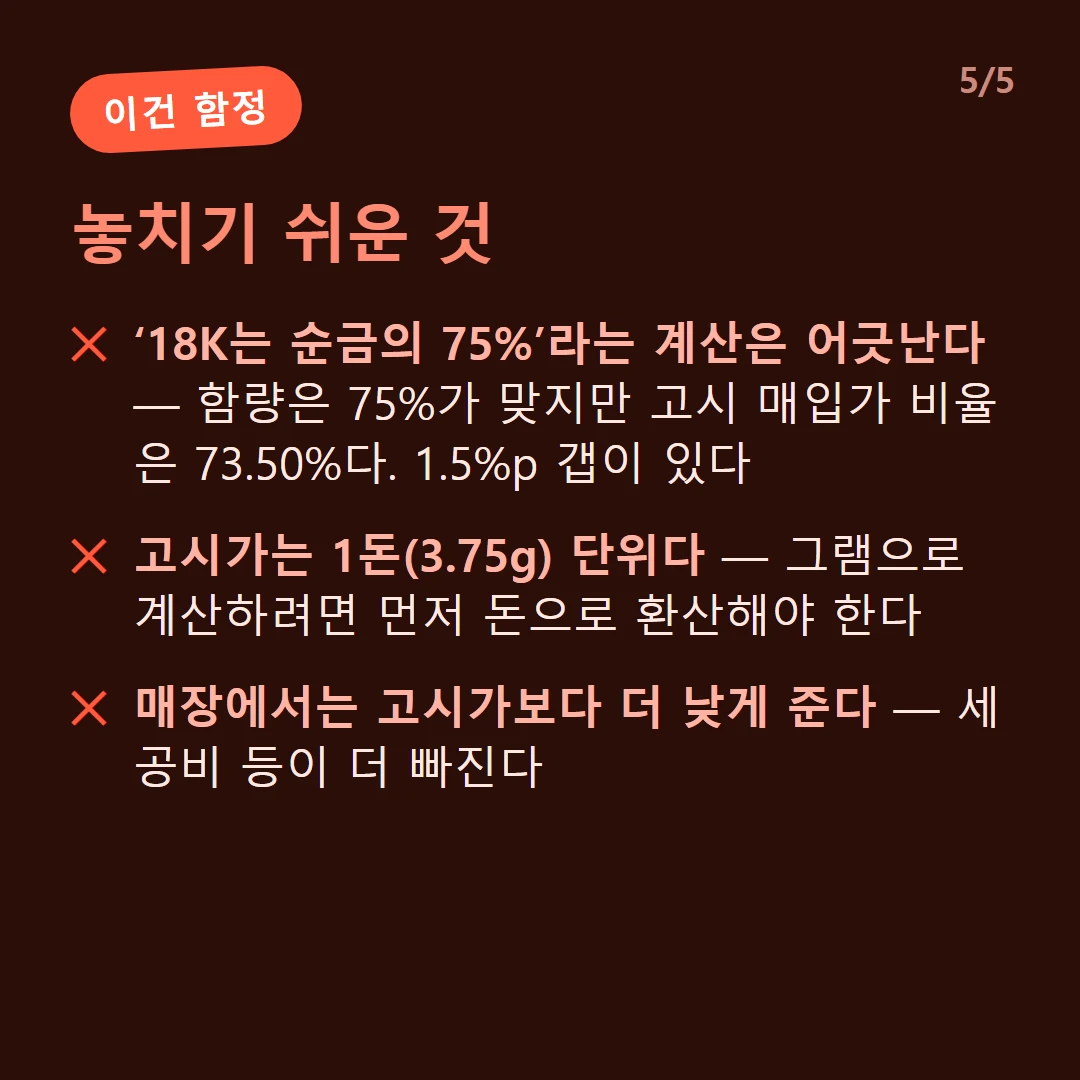
고시가는 출발점일 뿐이고, 실제 매장에서는 여기서 두 가지가 더 빠지기 때문입니다.
세공비·감정료 — 장신구는 순금 덩어리가 아니라 가공품입니다. 녹여서 금을 회수하는 비용이 들고, 순도를 확인하는 감정 절차도 필요합니다. 이 비용은 매장과 물건 상태에 따라 달라져 미리 정해진 값이 없습니다.
매장별 함량 인정률 — 고시 비율(73.50%)을 그대로 적용할 의무는 없습니다. 매장이 자체 기준으로 더 낮게 잡는 경우가 있어, 같은 목걸이도 어디에 가져가느냐에 따라 금액이 달라집니다.
정리하면 실수령액은 이런 순서로 깎여 내려갑니다.
순금 시세 → (함량 75%가 아닌 고시 비율 73.5%) → 고시 매입가 → (−세공비·감정료) → (−매장 함량 인정률) → 실제 입금액
각 단계가 몇 %인지는 매장마다 다르므로, 고시가만 보고 금액을 확정하면 반드시 어긋납니다.
팔기 전에 확인할 것
- 각인을 먼저 확인한다 — 750이면 18K, 585면 14K, 각인이 없으면 감정이 필요하다
- 무게를 g 단위로 재고 3.75로 나눠 돈으로 환산한다
- 오늘 고시 매입가에 곱해 상한선을 잡는다 (실제로는 이보다 적게 받는다)
- 최소 2~3곳에 문의하되 고시가가 아니라 최종 입금액을 물어본다 — 순금은 2%, 은은 7% 이상 벌어진 실측값이 비싸게 파는 방법에 있습니다
- 세공비·감정료가 얼마인지 금액으로 확인한다 — “시세대로 드립니다”만으로는 알 수 없다
3번의 “상한선”이라는 표현이 중요합니다. 고시 매입가는 받을 수 있는 최대치이지 받게 될 금액이 아닙니다.
자주 생기는 오해
- 18K는 순금의 75%를 받는다 → 고시 매입가 비율은 73.5%이고, 거기서 또 깎입니다
- 각인된 순도가 곧 정산 기준이다 → 각인은 함량 표시일 뿐 매입가 산정 방식이 아닙니다
- 고시 매입가가 높은 곳이 무조건 유리하다 → 세공비 차감이 크면 최종 입금액은 뒤집힙니다
- 14K는 18K의 절반쯤 받는다 → 실제 비율은 57.00% 대 73.50%로, 18K의 약 78% 수준입니다
순금·18K·14K·백금·은의 오늘 매입가를 한 화면에서 보고 무게·순도로 바로 환산하려면 오늘 금 시세를 이용하세요.
자주 묻는 질문
18K 목걸이는 순금 가격의 75%를 받나요?
받지 못합니다. 18K의 금 함량은 75%가 맞지만, 고시 매입가 비율은 그보다 낮습니다. 2026년 8월 26일 한국금거래소 고시 기준 18K 매입가는 순금 매입가의 73.50%였습니다. 함량보다 1.50%p 낮습니다. 14K도 함량은 58.5%인데 고시 비율은 57.00%로 역시 1.50%p 낮았습니다. 여기에 매장에서 세공비와 감정료가 추가로 빠집니다.
그 1.5%p 갭은 항상 같나요?
업체 안에서는 매우 안정적이지만 업체 사이에는 다릅니다. 한국금거래소는 8월 25일과 26일 모두 18K 73.50%, 14K 57.00%로 정확히 같은 비율을 고시했고, 살 때 가격에도 동일한 비율이 적용됐습니다. 반면 같은 날 금시세닷컴은 18K 73.81%, 14K 57.29%로 갭이 약 1.2%p였습니다. 업체가 정하는 고시 정책이라고 보는 것이 맞습니다.
18K 목걸이 10g을 팔면 얼마를 받나요?
2026년 8월 26일 한국금거래소 고시가로 계산하면 약 1,489,600원입니다. 18K 1돈 매입가 558,600원에 10g을 돈으로 환산한 2.667돈을 곱한 값입니다. 함량 75%로 어림했다면 1,520,000원이 나오므로 약 30,400원, 비율로는 2.0% 차이가 납니다. 실제 매장에서는 여기서 세공비와 감정료가 더 빠집니다.
매장마다 매입가가 다른 이유는 뭔가요?
고시가 자체가 업체가 정하는 값이고, 매장에서는 여기에 세공비·감정료와 자체 함량 인정률이 추가로 반영되기 때문입니다. 고시 매입가가 높은 곳이라도 차감이 많으면 최종 입금액은 뒤집힐 수 있습니다. 비교는 고시가가 아니라 최종 입금액 기준으로 해야 합니다.
출처
본 내용은 일반 정보이며 금융 자문이 아닙니다. 실제 조건은 금융기관·전문가와 상담하세요. 정책·금리 변동으로 실제와 다를 수 있습니다.