가업상속공제 요건 (가업·피상속인·상속인)

가업상속공제는 피상속인이 오래 운영한 가업을 상속인이 이어받을 때, 가업 재산을 큰 한도로 공제해 가업 승계를 돕는 제도입니다(상속세 및 증여세법 제18조의2). 가업 영위 기간이 길수록 공제 한도가 커지며, 피상속인·상속인 요건과 사후관리를 모두 충족해야 합니다.
← 밀어서 넘기기 →
가업상속공제란?
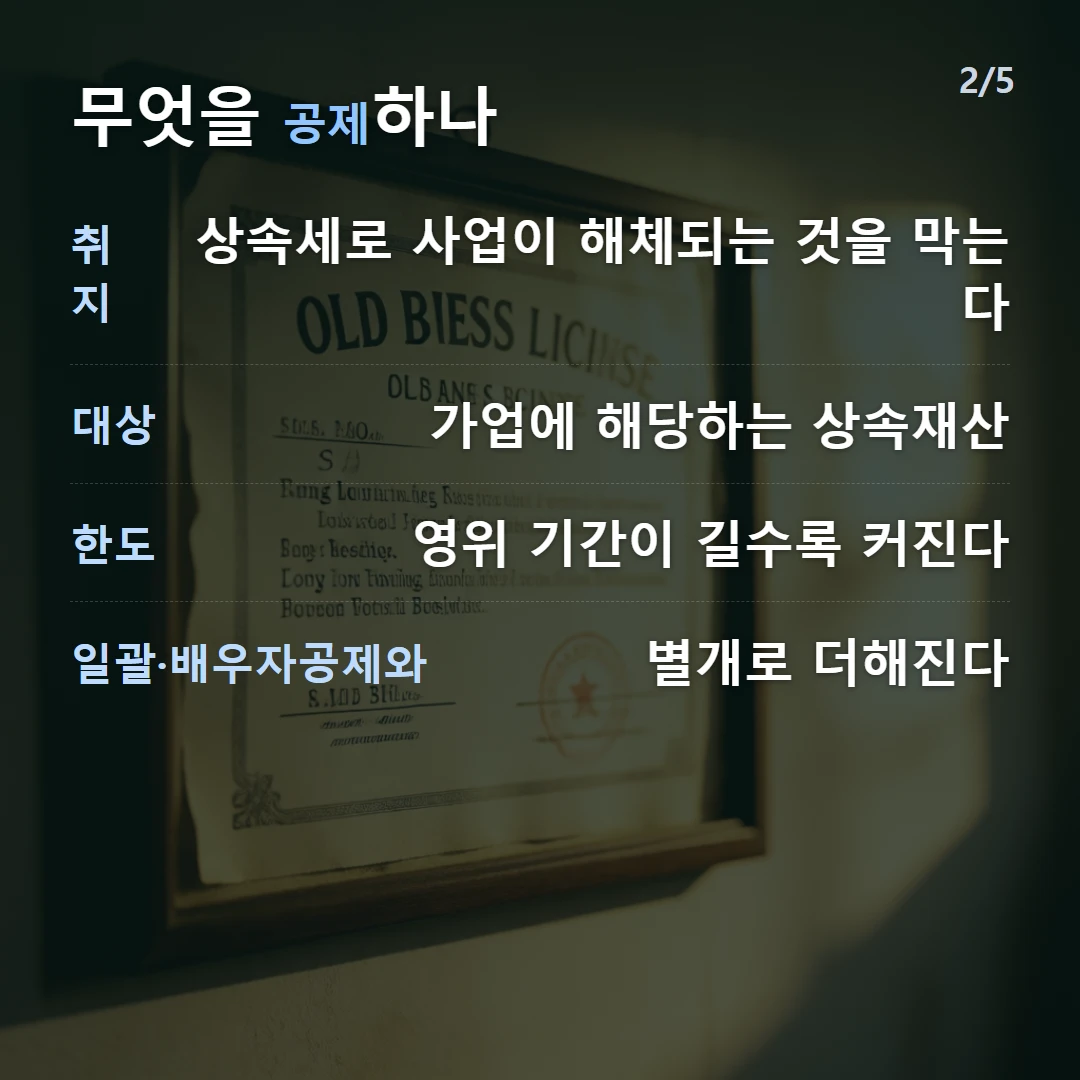
가업을 물려받을 때 상속세 부담으로 사업이 해체되는 것을 막기 위해, 가업에 해당하는 상속재산을 과세가액에서 공제합니다. 공제 한도는 가업 영위 기간이 길수록 커지는 구조로, 일괄공제 5억·배우자공제와 별개로 더해집니다.
← 밀어서 넘기기 →
어떤 요건이 필요한가요?
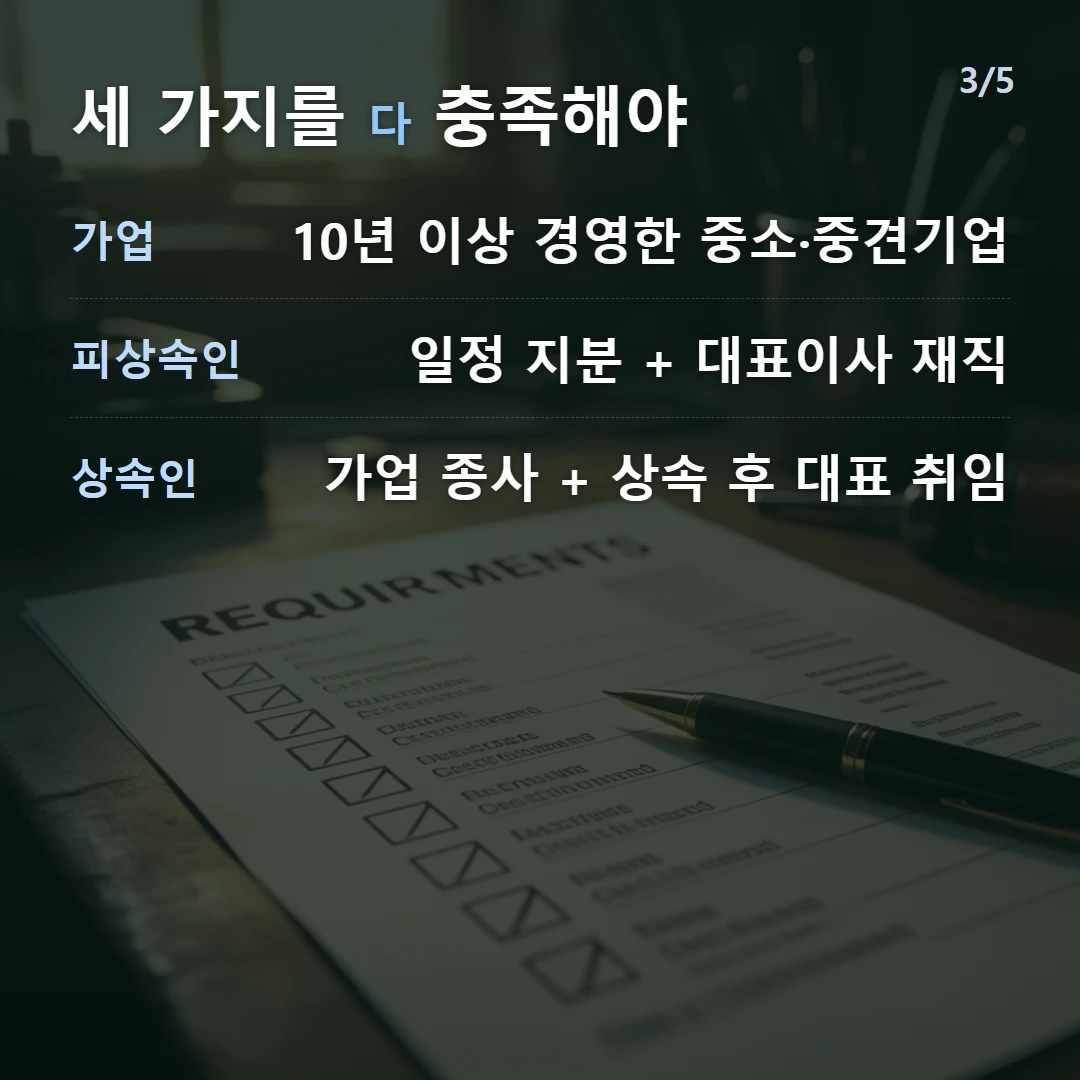
크게 가업·피상속인·상속인 세 측면을 봅니다.
| 구분 | 핵심 요건 |
|---|---|
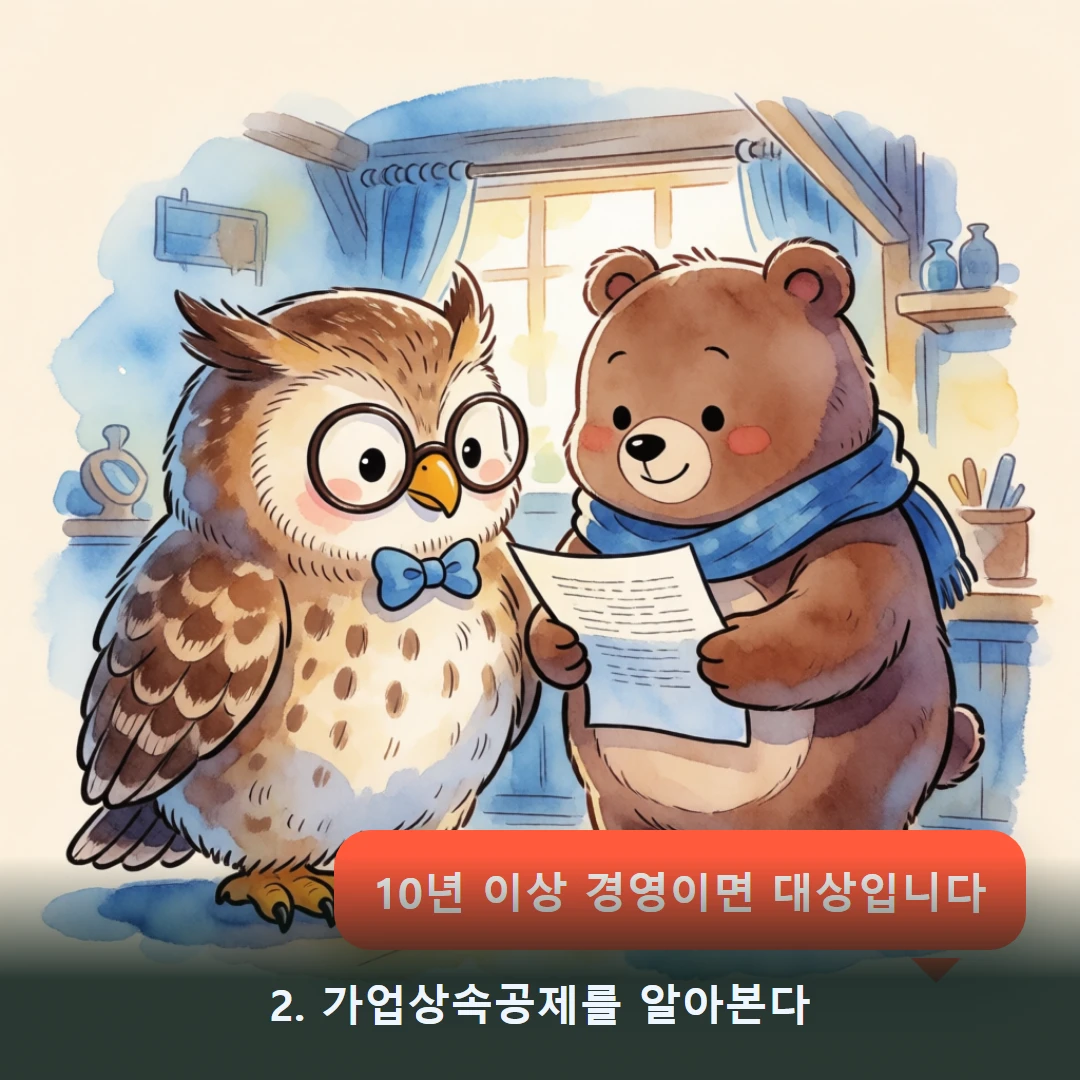
| 가업 | 10년 이상 계속 경영한 중소·중견기업 |
| 피상속인 | 일정 지분 보유 + 대표이사 재직 요건 |
| 상속인 | 가업에 종사 + 상속 후 대표 취임 |
| 한도 | 영위 기간에 따라 단계적으로 상향 |
공제 후 사후관리 의무
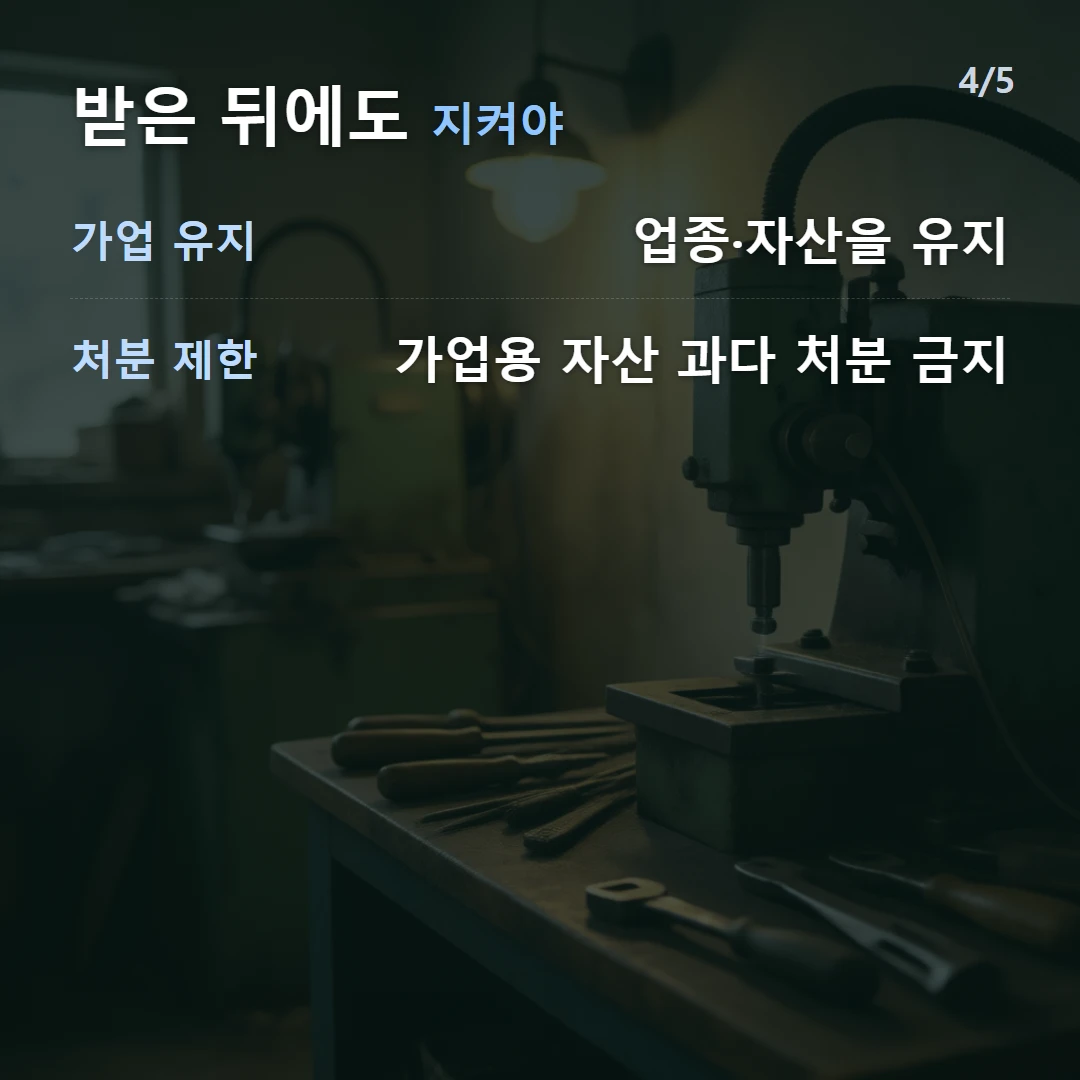
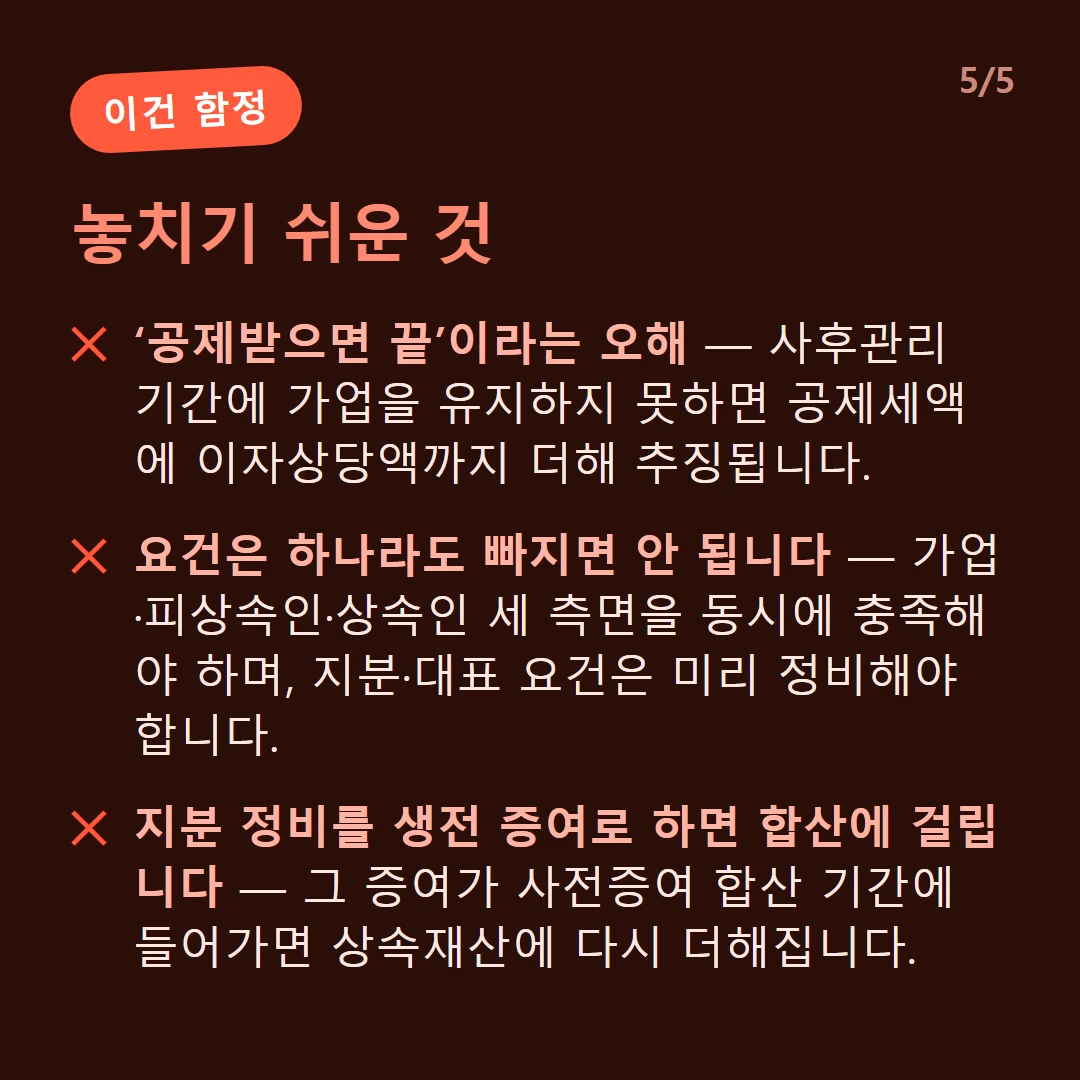
공제를 받은 뒤에도 일정 기간 가업을 유지해야 하며, 위반하면 세액이 추징됩니다.
- 사후관리 기간 동안 가업 유지(업종·자산)
- 가업용 자산을 일정 비율 이상 처분 금지
- 상속인의 가업 종사·지분 유지
- 위반 시 공제세액 + 이자상당액 추징
활용 시 주의
| 항목 | 내용 |
|---|---|
| 요건 충족 | 가업·피상속인·상속인 모두 동시 충족 |
| 사후관리 | 위반 시 추징 위험 |
| 사전 준비 | 지분·대표 요건은 미리 정비 필요 |
지분 정비를 생전 증여로 처리하는 경우가 많은데, 그 증여가 사전증여 합산 기간에 걸리면 상속재산에 다시 더해집니다. 요건 정비와 증여 시점을 함께 놓고 설계해야 하는 이유입니다. | 전문가 상담 | 요건·한도가 복잡해 사전 검토 권장 |
가업상속공제는 한도가 크지만 요건과 사후관리가 까다로워, 승계 전부터 전문가와 함께 준비하는 것이 안전합니다.
사후관리, 지키면 유지·어기면 추징 (케이스 표)
가업상속공제는 받은 뒤에도 사후관리를 지켜야 유지됩니다.
| 상황 | 결과 |
|---|---|
| 사후관리 기간 가업 정상 유지 | 공제 유지 |
| 가업용 자산 과다 처분 | 공제세액 추징 |
| 상속인이 가업 종사 중단 | 추징 |
| 지분 일정 비율 이상 감소 | 추징 |
추징 시 공제받은 세액에 이자상당액이 더해지므로, 승계 후에도 요건 유지가 중요합니다.
상속재산·공제로 예상 세액을 확인하려면 상속세 계산기를 이용하세요.
자주 묻는 질문
가업상속공제는 무엇인가요?
오래 운영한 가업을 자녀 등이 이어받을 때, 가업에 해당하는 상속재산을 큰 한도로 공제해 주는 제도입니다. 가업 영위 기간에 따라 공제 한도가 커집니다.
어떤 요건을 갖춰야 하나요?
피상속인이 10년 이상 계속 경영한 중소·중견기업이어야 하고, 피상속인의 지분·대표 요건과 상속인이 가업에 종사하며 대표가 되는 요건을 모두 충족해야 합니다.
공제받은 뒤에 지켜야 할 의무가 있나요?
사후관리 기간 동안 가업을 유지해야 합니다. 가업 자산을 처분하거나 가업을 그만두거나 지분을 줄이면 공제받은 세액이 추징될 수 있습니다.
출처
본 내용은 일반 정보 제공 목적의 참고 자료이며 법적·세무 자문이 아닙니다. 개별 사안은 세무사·전문가 상담을 권장합니다. 법령 개정으로 실제와 다를 수 있습니다.