취득세 신고·납부 기한 (60일)

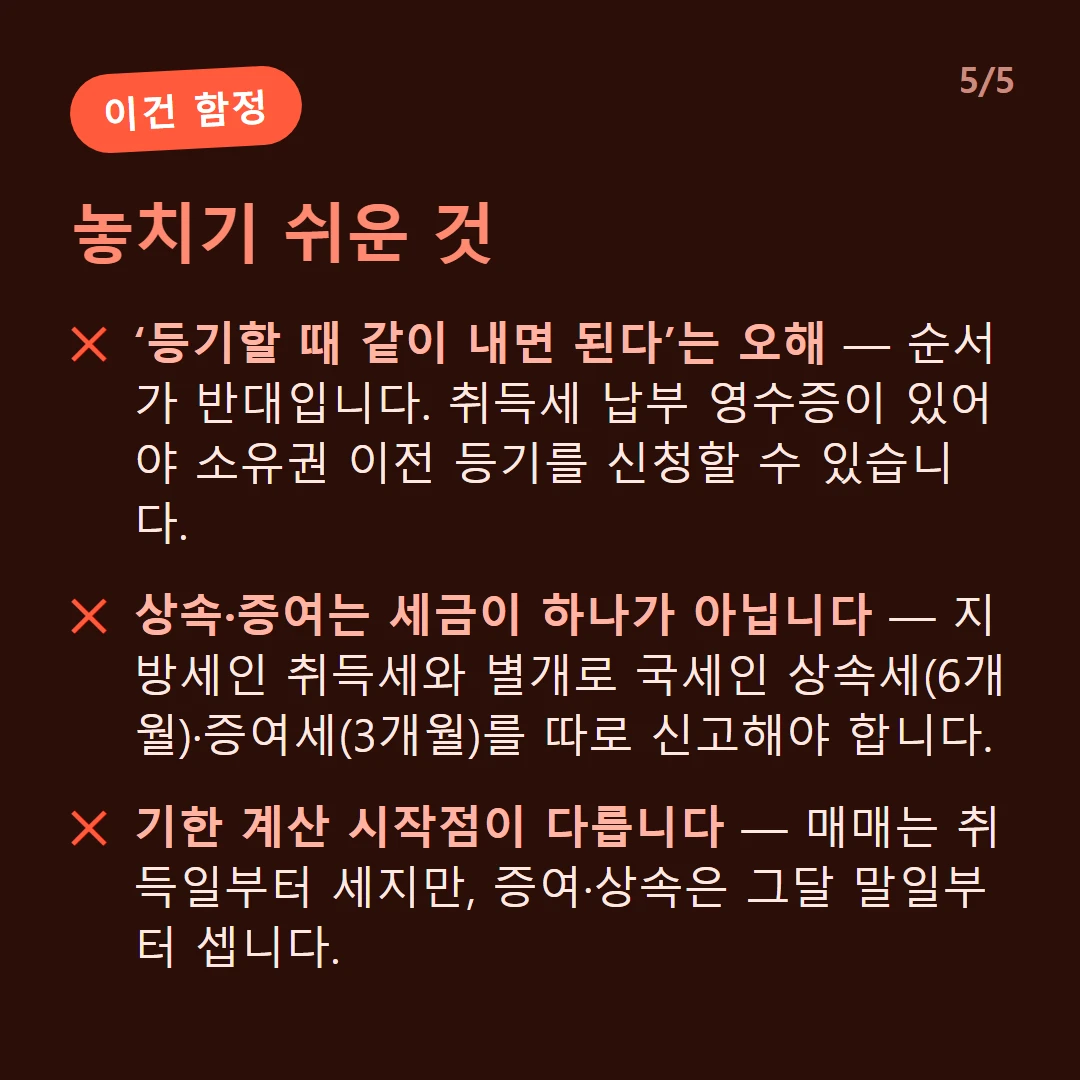
취득세는 부동산을 취득한 날부터 60일 이내에 신고·납부해야 합니다(지방세법 제20조). 상속은 6개월, 증여는 3개월로 기한이 다릅니다. 취득세를 내야 소유권 이전 등기가 가능하므로, 잔금 후 기한 내에 처리해야 가산세를 피할 수 있습니다.
← 밀어서 넘기기 →
취득세 신고 기한은 언제까지인가요?
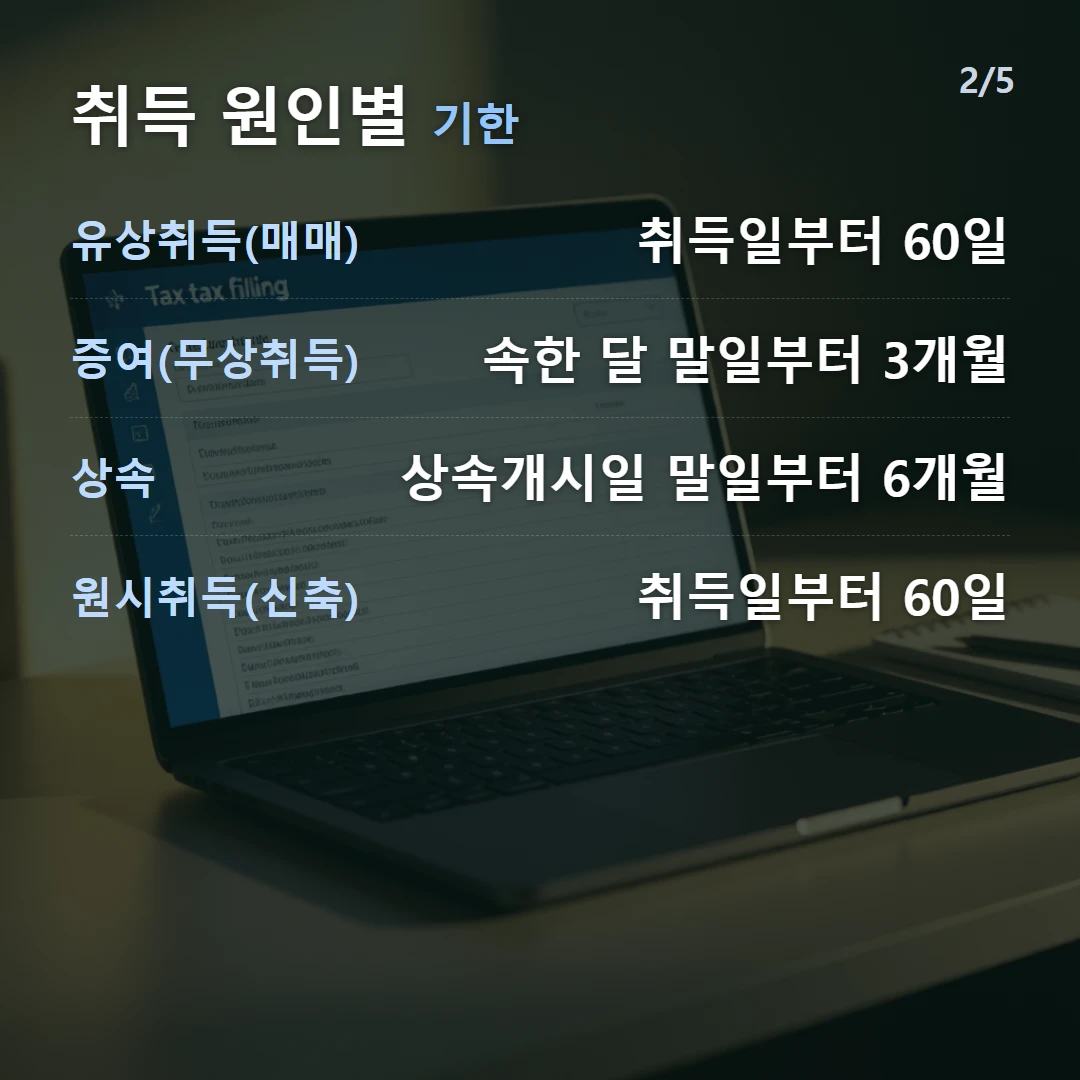
취득 원인에 따라 기한이 다릅니다.
| 취득 방식 | 신고·납부 기한 |
|---|---|
| 유상취득(매매) | 취득일부터 60일 이내 |
| 증여(무상취득) | 취득일 속한 달 말일부터 3개월 |
| 상속 | 상속개시일 속한 달 말일부터 6개월 |
상속·증여는 취득세와 별개로 국세인 상속세·증여세 신고도 따로 해야 합니다. 기한이 각각 상속세 6개월, 증여세 3개월이라 취득세 기한과 헷갈리기 쉽습니다. | 원시취득(신축) | 취득일부터 60일 이내 |
← 밀어서 넘기기 →
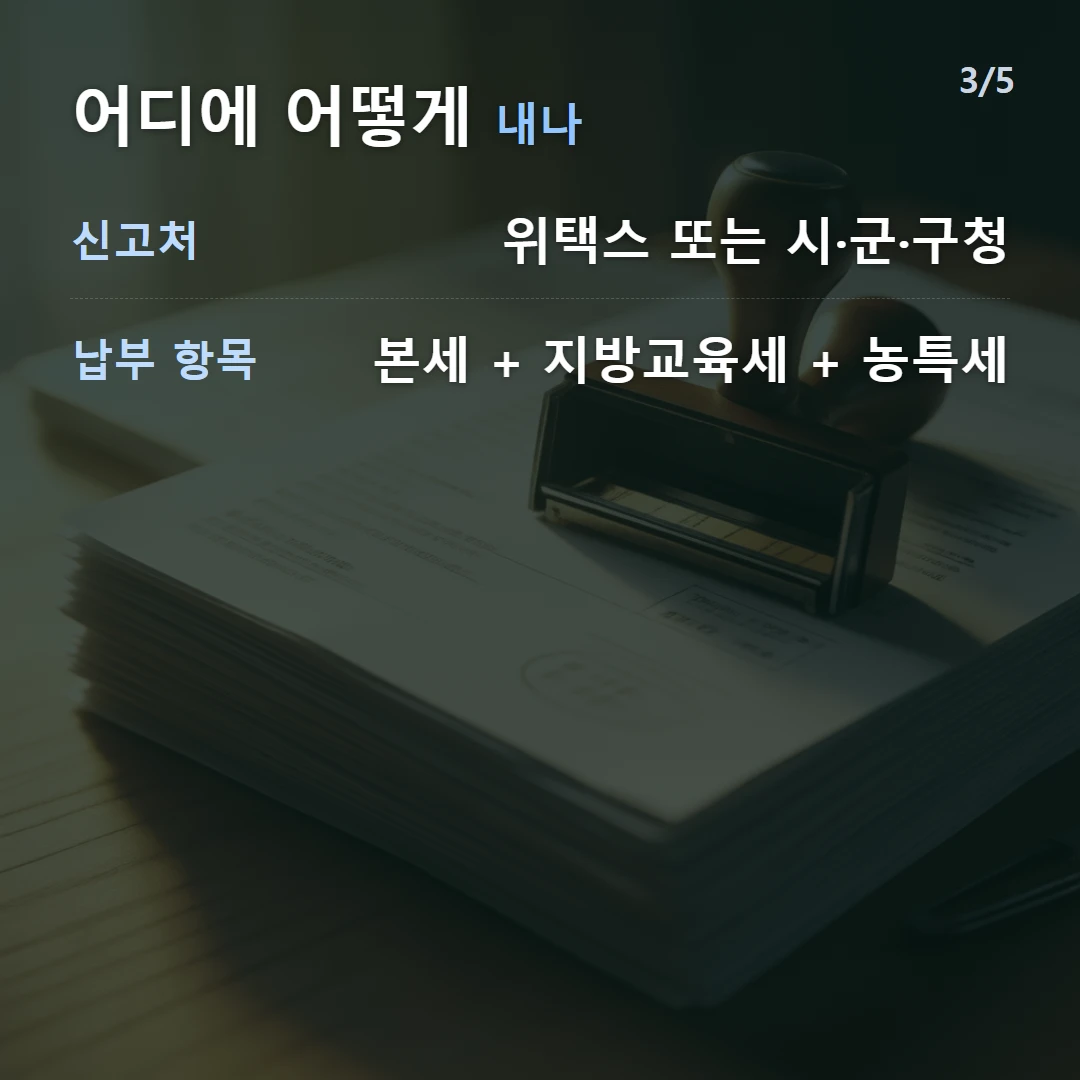
어떻게 신고·납부하나요?
- 매매계약서·잔금 영수증 등 취득 증빙 준비
- 위택스(wetax) 또는 관할 시·군·구청에 취득세 신고
- 과세표준·세율 확인(중과·생애최초 감면 반영)
- 취득세 본세 + 지방교육세 + 농어촌특별세 납부
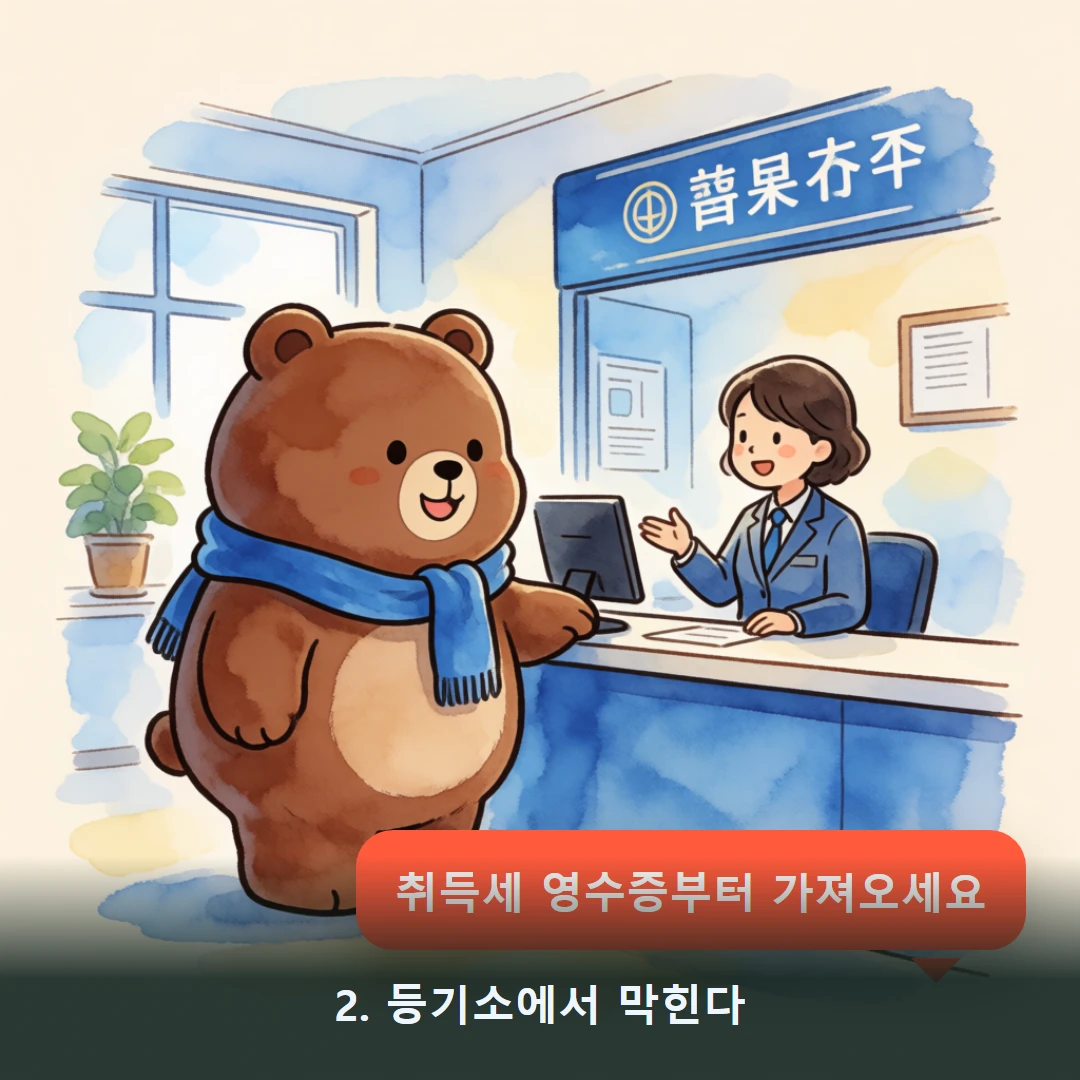
- 납부 영수증으로 소유권 이전 등기
등기와의 관계
부동산 소유권 이전 등기를 신청하려면 취득세 납부 영수증이 필수입니다. 즉 취득세를 먼저 내야 등기가 진행되므로, 실무에서는 잔금일 전후로 취득세를 신고·납부합니다.
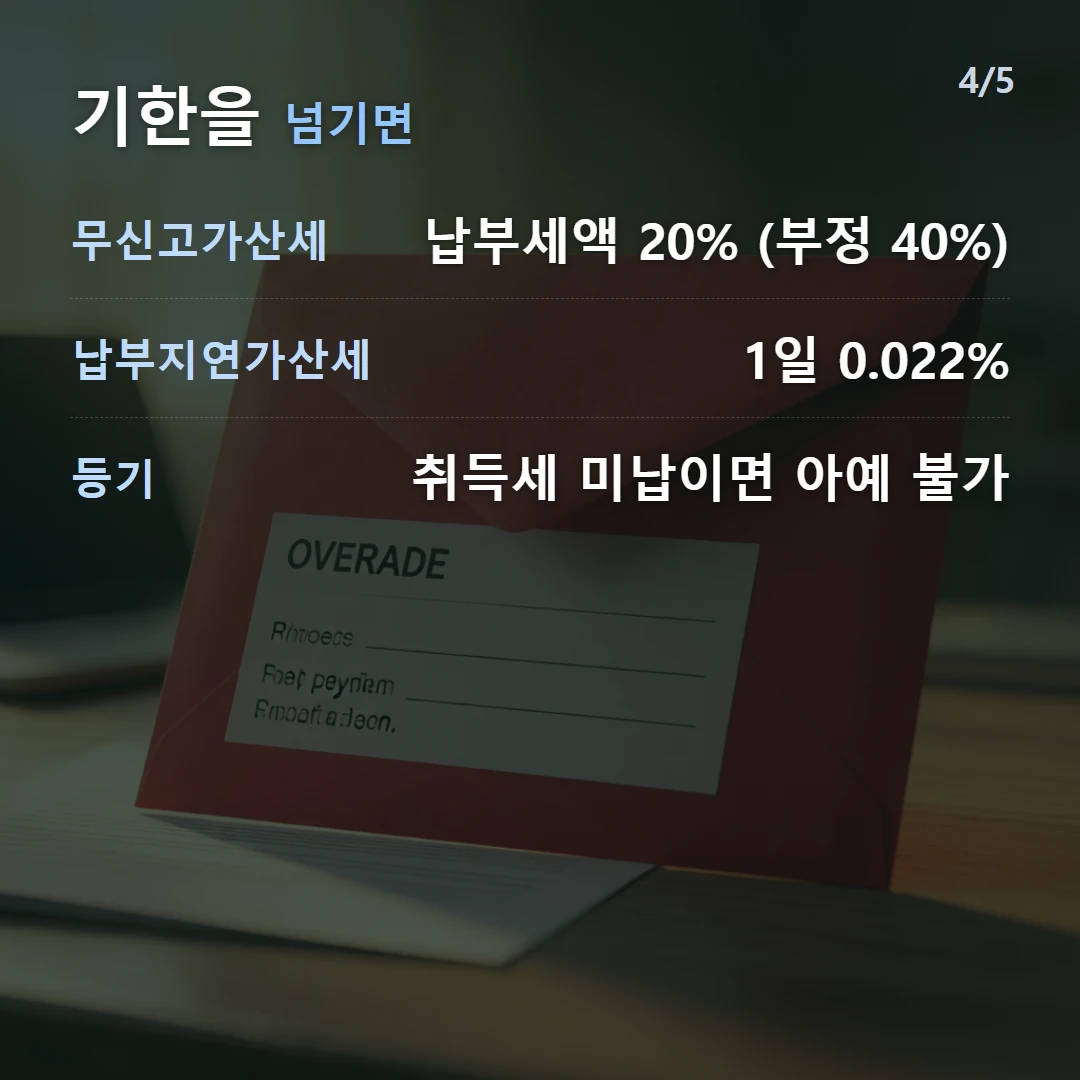
기한을 넘기면?
| 항목 | 내용 |
|---|---|
| 무신고가산세 | 납부세액 20%(부정 40%) |
| 납부지연가산세 | 1일 0.022% |
| 감면 적용 | 기한 내 신고해야 적용 원활 |
| 등기 지연 | 취득세 미납 시 등기 불가 |
기한을 넘기면 얼마나 더? (계산 예시)
취득세 본세 1,500만 원을 취득일부터 60일 내에 신고·납부하지 않은 경우:
- 무신고가산세 = 1,500만 × 20% = 300만 원
- 납부지연가산세 = 1,500만 × 0.022% × 지연일수
- 게다가 취득세를 내지 않으면 소유권 이전 등기 자체가 불가
기한 내 신고가 가산세를 피하고 등기를 진행하는 가장 확실한 방법입니다.
취득세 본세·부가세액을 한 번에 확인하려면 취득세 계산기를 이용하세요.
자주 묻는 질문
취득세는 언제까지 내야 하나요?
일반적인 유상취득은 취득일부터 60일 이내에 신고·납부합니다. 상속은 상속개시일이 속한 달의 말일부터 6개월, 증여는 취득일이 속한 달의 말일부터 3개월입니다.
취득세를 안 내면 등기가 안 되나요?
부동산 소유권 이전 등기를 하려면 취득세 납부 영수증이 필요합니다. 즉 취득세를 내야 등기가 가능하므로, 잔금 후 기한 내에 신고·납부해야 합니다.
기한을 넘기면 어떤 가산세가 붙나요?
신고를 안 하면 무신고가산세(20%, 부정 40%)와 납부지연가산세(1일 0.022%)가 붙습니다. 기한을 넘기면 부담이 커지므로 60일 안에 처리하는 것이 좋습니다.
출처
본 내용은 일반 정보 제공 목적의 참고 자료이며 법적·세무 자문이 아닙니다. 개별 사안은 세무사·전문가 상담을 권장합니다. 법령 개정으로 실제와 다를 수 있습니다.