1세대 1주택 종부세 공제 (12억·세액공제 80%)

1세대 1주택자는 종부세 기본공제가 12억 원으로 커지고, 고령자·장기보유 세액공제를 합산해 최대 80%까지 세액을 줄일 수 있습니다(종합부동산세법 제8·9조). 공시가격이 12억 이하인 1주택자는 종부세가 없습니다.
← 밀어서 넘기기 →
누가 ‘1세대 1주택자’인가요?
숫자보다 정의가 먼저입니다. 시행령 제2조의3 제1항(2026년 2월 27일 시행)은 “세대원 중 1명만이 주택분 재산세 과세대상인 1주택만을 소유한 경우로서 그 주택을 소유한 거주자”라고 적습니다. 다가구주택은 1주택으로 보고, 거주자가 아니면(비거주자) 아예 해당하지 않습니다.
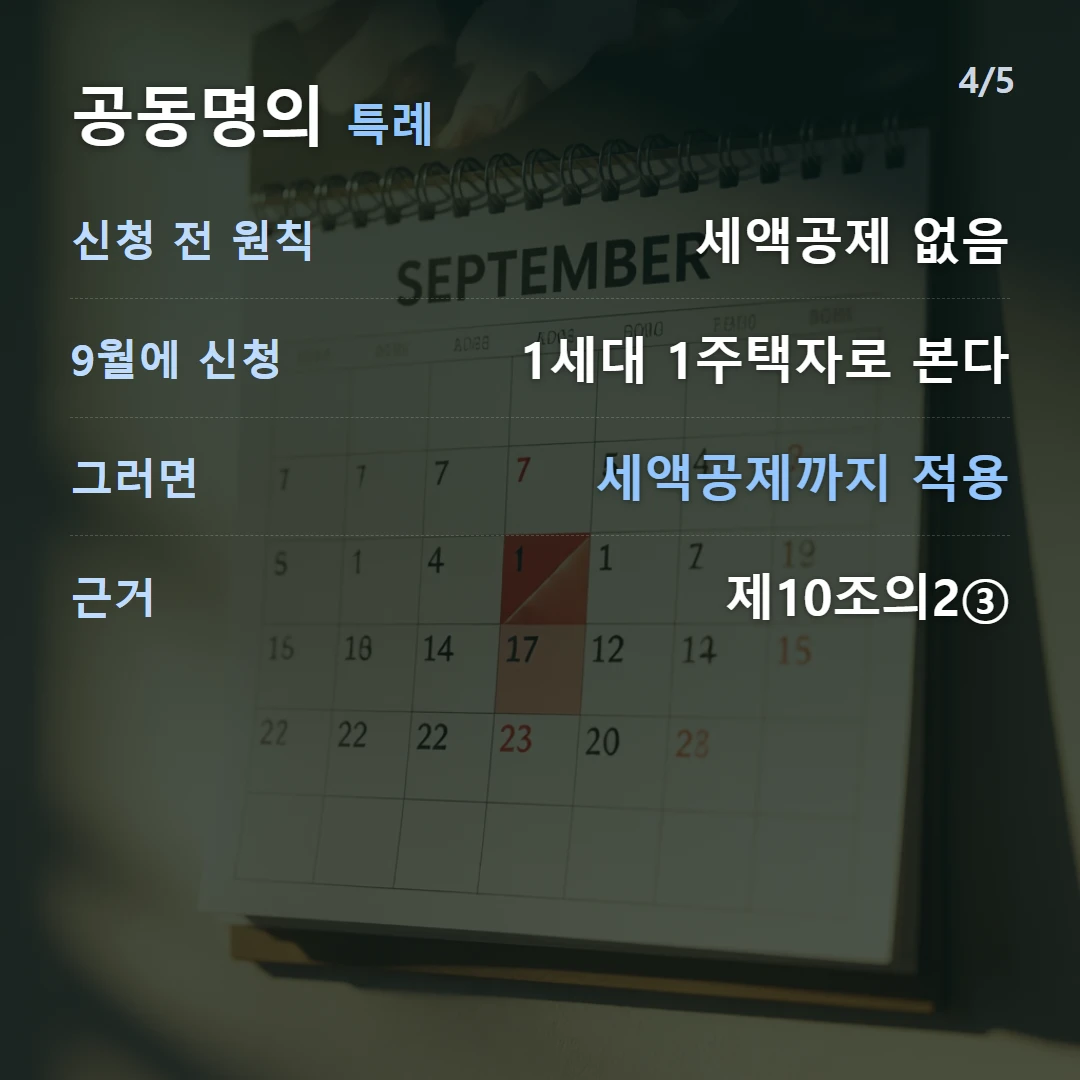
‘세대원 중 1명만’이라는 표현 때문에 부부가 반씩 나눠 가진 한 채는 원칙적으로 1세대 1주택자가 아닙니다. 그래서 법이 제10조의2에 별도 특례를 두고 9월에 신청하면 1세대 1주택자로 보아 계산해 주는 것입니다. 같은 항 제2항은 합산배제 신고를 마친 임대주택과 사원용 주택 등을 주택 수에서 빼 주는데, 임대주택 쪽은 다른 주택에 주민등록이 되어 있고 실제로 거주해야 한다는 단서가 붙습니다.
공제는 두 층으로 들어옵니다
| 층 | 내용 | 근거 |
|---|---|---|
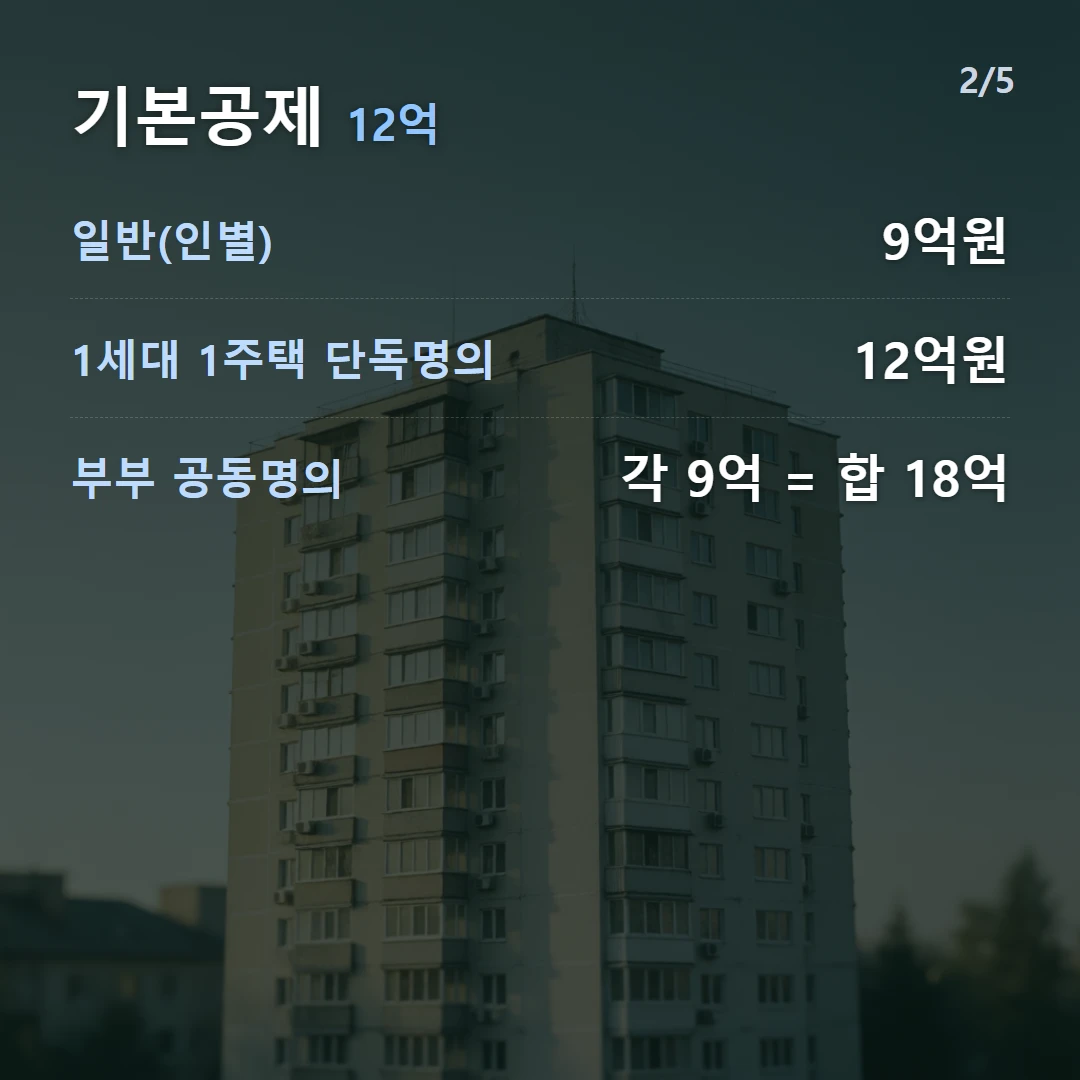
| 기본공제 | 공시가격 합계에서 12억원 차감(일반은 9억) | 법 제8조①1호 |
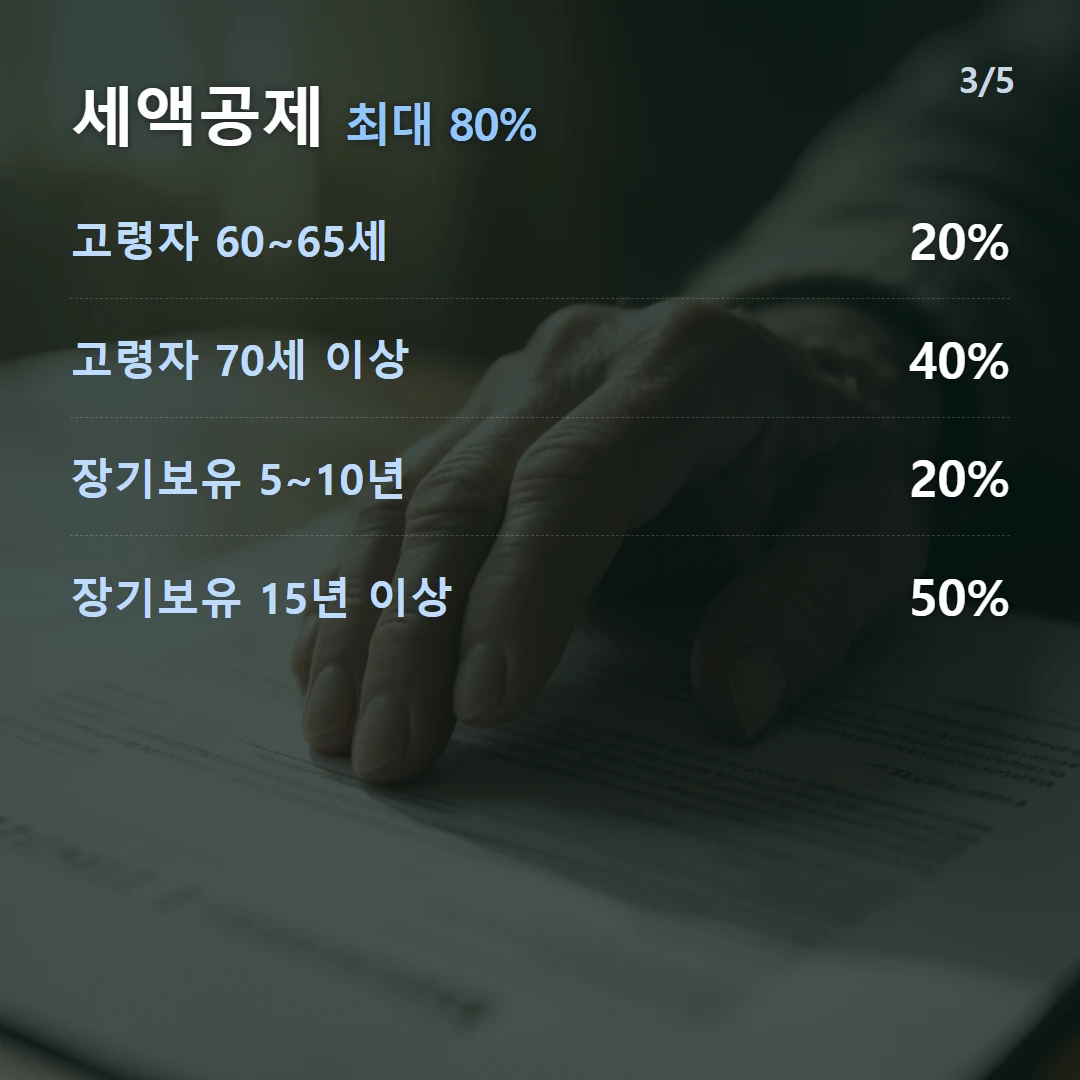
| 고령자 세액공제 | 60 | 법 제9조⑥ |
| 장기보유 세액공제 | 5 | 법 제9조⑧ |
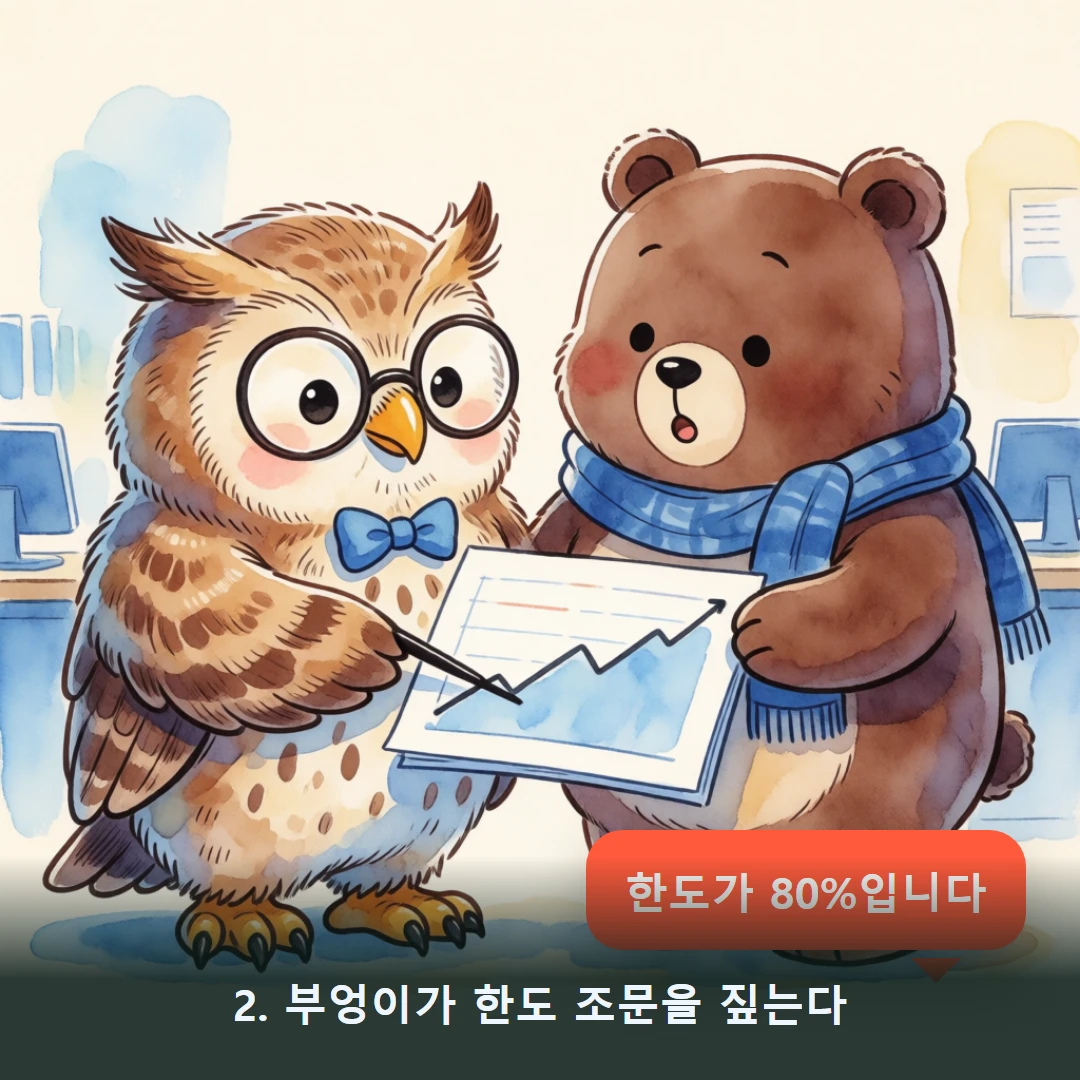
| 합산 한도 | 두 공제를 더해 80%까지만 | 법 제9조⑤ 후단 |
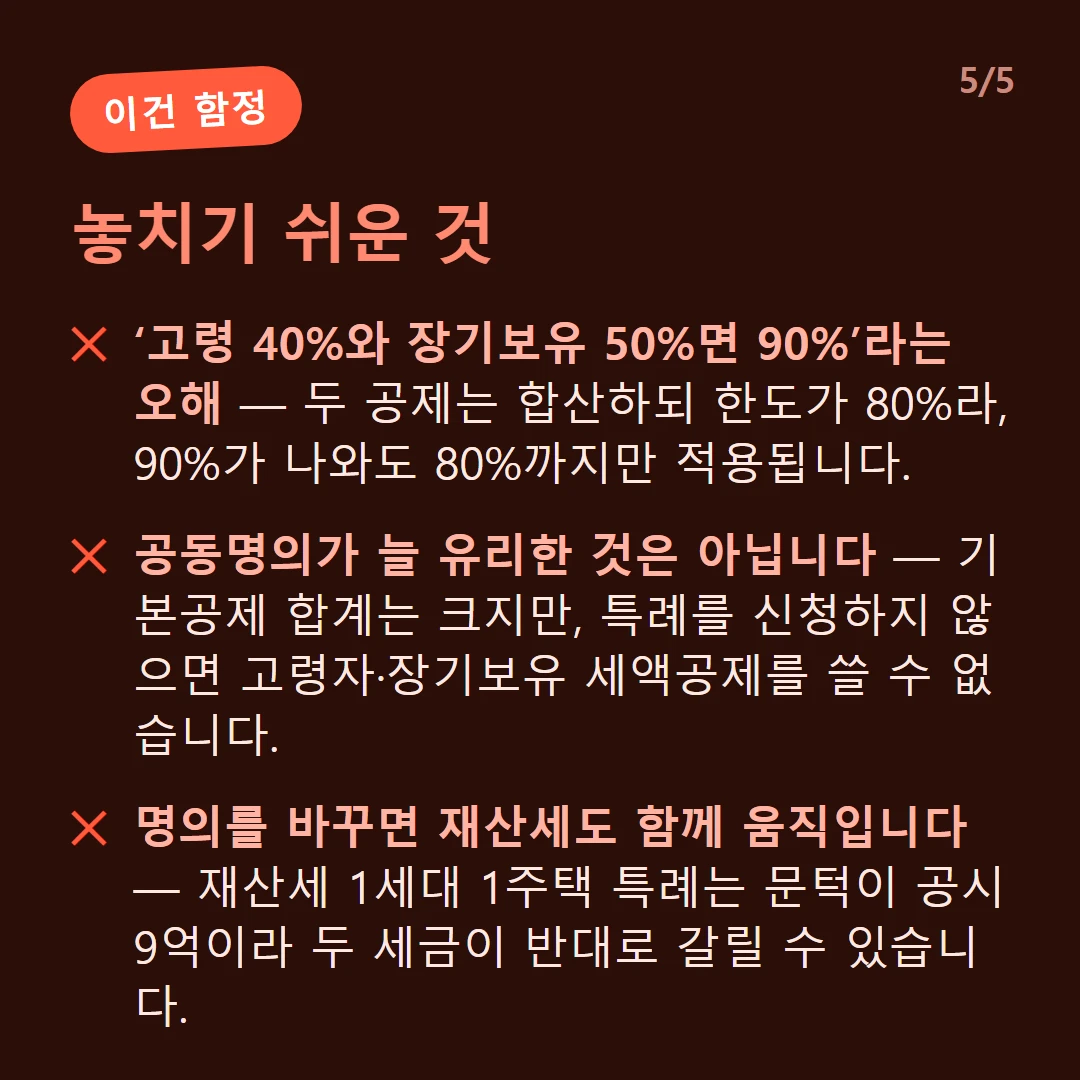
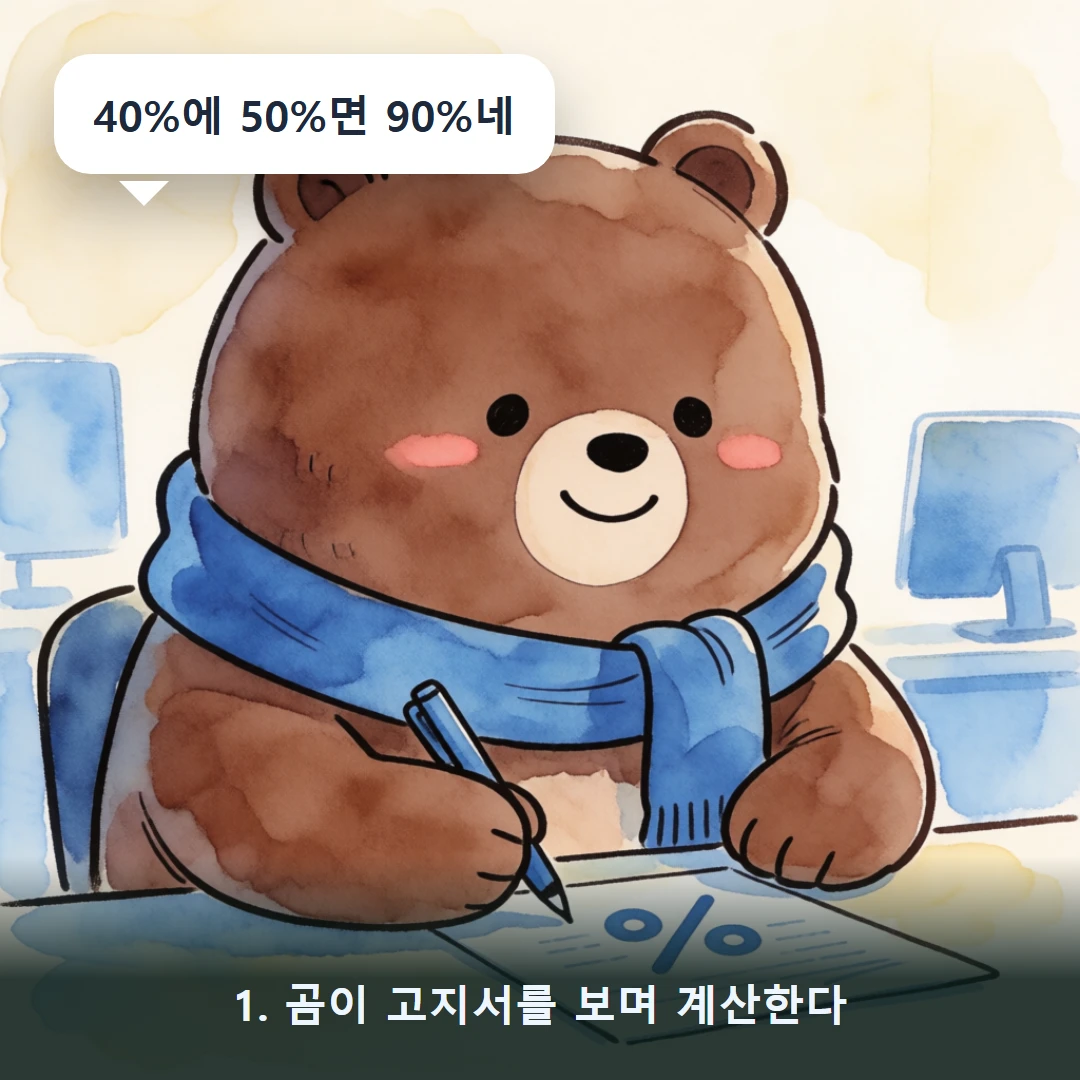
만 70세(40%)에 15년 보유(50%)면 산술적으로 90%지만 제9조 제5항이 “공제율 합계 100분의 80의 범위에서 중복하여 적용할 수 있다”고 적어 80%에서 끊깁니다. 판정 시점은 둘 다 과세기준일(6월 1일) 현재입니다.
← 밀어서 넘기기 →
숫자로 확인 — 단독명의와 공동명의는 어디서 뒤집히나
부부가 한 채를 반씩 가진 경우, 선택지는 둘입니다. (A) 그냥 각자 내기 — 각각 9억씩 공제받지만 세액공제는 없습니다. (B) 제10조의2 특례 신청 — 한 사람이 1세대 1주택자로 12억 공제를 받고 세액공제까지 씁니다. 아래는 재산세 중복분 공제 전 산출세액 기준입니다.
| 공시가격 | (A) 각자 내기(합계) | (B) 특례, 세액공제 0% | (B) 특례, 세액공제 80% |
|---|---|---|---|
| 15억원 | 0원 | 900,000원 | 180,000원 |
| 20억원 | 600,000원 | 2,760,000원 | 552,000원 |
| 25억원 | 2,100,000원 | 5,400,000원 | 1,080,000원 |
| 30억원 | 3,840,000원 | 8,400,000원 | 1,680,000원 |
| 40억원 | 8,400,000원 | 15,840,000원 | 3,168,000원 |
읽는 법은 이렇습니다. 세액공제를 하나도 못 받는 부부(젊고 보유 5년 미만)는 공시가격이 얼마든 (A)가 유리합니다. 반대로 80%를 꽉 채우는 부부는 공시 20억 언저리에서 (B)로 뒤집히고, 그 위로는 격차가 계속 벌어집니다. 공시 30억이면 (A) 384만 원 대 (B) 168만 원으로 216만 원 차이입니다.
공시 20억 원의 (A)와 (B)를 각각 풀어 보면 이렇습니다.
- (A) 각자 공시 10억 → (10억 − 9억) × 60% = 과세표준 6,000만원 → 6,000만 × 0.5% = 30만원. 두 사람 합 60만원
- (B) 공시 20억 → (20억 − 12억) × 60% = 과세표준 4억 8,000만원
- 제9조 제1항 제1호 3억~6억 구간 → 1,500,000 + (480,000,000 − 300,000,000) × 0.7% = 2,760,000원
- 세액공제 80% 적용 → 2,760,000 × 20% = 552,000원
15억 줄에서 (A)가 0원인 이유는 각자 공시 7.5억이라 공제 9억을 빼면 음수가 되고, 제8조 제1항 단서가 이를 0으로 보기 때문입니다.
세액공제가 통째로 안 붙는 자리가 있습니다
가장 놓치기 쉬운 조항이 제9조 제7항과 제9항입니다. 제8조 제4항의 1세대 1주택 의제(부속토지·일시적 2주택·상속주택·지방 저가주택)로 1세대 1주택자가 된 경우, 그 추가 주택분 산출세액은 공시가격 합계로 안분해 제외한 뒤 남은 금액에만 공제율을 곱합니다.
| 상황 | 12억 기본공제 | 고령·장기보유 세액공제 |
|---|---|---|
| 순수 1주택 | 적용 | 전액에 적용 |
| 1주택 + 일시적 2주택(신규주택) | 적용 | 신규주택분 제외 |
| 1주택 + 상속주택 | 적용 | 상속주택분 제외 |
| 1주택 + 지방 저가주택 | 적용 | 지방 저가주택분 제외 |
| 1주택 + 다른 주택의 부속토지 | 적용 | 부속토지분 제외 |
“이사 때문에 잠깐 2주택이 됐지만 특례를 신청해 1세대 1주택자가 됐으니 80% 공제도 그대로 받겠지”라고 계산하면 어긋납니다. 기본공제 12억은 그대로지만 세액공제는 종전 주택 몫에만 붙습니다.
9월에 끝내야 하는 일
- 부부 공동명의라면 9월 16일~30일에 제10조의2 제2항의 특례 신청 여부를 정합니다. 위 표로 (A)와 (B)를 비교한 뒤 결정하세요.
- 일시적 2주택·상속주택·지방 저가주택으로 1세대 1주택자 판정을 받으려면 같은 기간에 제8조 제5항의 신청을 합니다.
- 합산배제 대상 주택이 있으면 제8조 제3항의 보유현황 신고를 같은 기간에 마칩니다.
- 고령자 공제는 6월 1일 현재 만 60세, 장기보유는 6월 1일 현재 5년 이상입니다. 생일이나 취득일이 경계에 걸리면 적용 여부가 통째로 갈립니다.
- 12월 고지서를 받으면 세액공제율이 제대로 반영됐는지, 보유세의 다른 축인 재산세 1세대 1주택 특례(문턱 공시 9억)와 판정이 엇갈리지는 않는지 함께 봅니다.
공제를 반영한 종부세를 계산하려면 종합부동산세 계산기를 이용하세요.
자주 묻는 질문
1세대 1주택자는 공시가격 얼마까지 종부세가 없나요?
종합부동산세법 제8조 제1항 제1호의 기본공제 12억 원을 빼고 남는 금액이 없으면 과세표준이 0이 되므로, 공시가격 12억 원 이하인 1세대 1주택은 종부세가 나오지 않습니다. 같은 항 단서가 음수를 0으로 보도록 정합니다.
고령자·장기보유 세액공제는 얼마인가요?
제9조 제6항의 연령별 공제(60~65세 20%, 65~70세 30%, 70세 이상 40%)와 제8항의 보유기간별 공제(5~10년 20%, 10~15년 40%, 15년 이상 50%)를 더합니다. 제5항이 '공제율 합계 100분의 80의 범위에서' 중복 적용한다고 한도를 걸어 둡니다.
만 70세에 15년 보유면 90% 공제인가요?
아닙니다. 40%와 50%를 더하면 90%지만 제9조 제5항의 한도가 80%라 80%까지만 적용됩니다. 두 공제 중 어느 쪽을 먼저 깎는지와 무관하게 결과는 같습니다.
일시적 2주택으로 1세대 1주택자가 되면 세액공제도 다 받나요?
새로 산 집 몫은 못 받습니다. 제9조 제7항과 제9항은 제8조 제4항의 특례(부속토지·일시적 2주택·상속주택·지방 저가주택)에 해당하면 그 주택분 산출세액을 공시가격으로 안분해 제외한 금액에만 공제율을 곱하도록 정합니다.
부부 공동명의는 언제까지 무엇을 신청하나요?
제10조의2 제2항은 해당 연도 9월 16일부터 9월 30일까지 관할세무서장에게 신청하도록 정합니다. 신청하면 제3항에 따라 공동명의 1주택자를 1세대 1주택자로 보아 12억 공제와 세액공제로 계산합니다. 12월 고지서를 받은 뒤에는 그해분을 바꿀 수 없습니다.
고령자 공제는 몇 살 기준으로 판정하나요?
제9조 제6항은 '과세기준일 현재 만 60세 이상'이라고 적습니다. 즉 6월 1일에 만 60세가 되어 있어야 하고, 보유기간도 제8항에 따라 과세기준일 현재 5년 이상이어야 합니다. 12월 납부일 기준이 아닙니다.
출처
본 내용은 일반 정보 제공 목적의 참고 자료이며 법적·세무 자문이 아닙니다. 개별 사안은 세무사·전문가 상담을 권장합니다. 법령 개정으로 실제와 다를 수 있습니다.