종부세 과세 대상과 기준일 (6월 1일)

종합부동산세는 매년 6월 1일(과세기준일) 현재 보유한 부동산의 공시가격이 일정 금액을 넘으면 부과되는 국세입니다. 주택은 인별 공시가격 합계가 9억 원(1세대 1주택 12억 원)을 넘는 부분에 과세하며, 납부는 12월입니다.
← 밀어서 넘기기 →
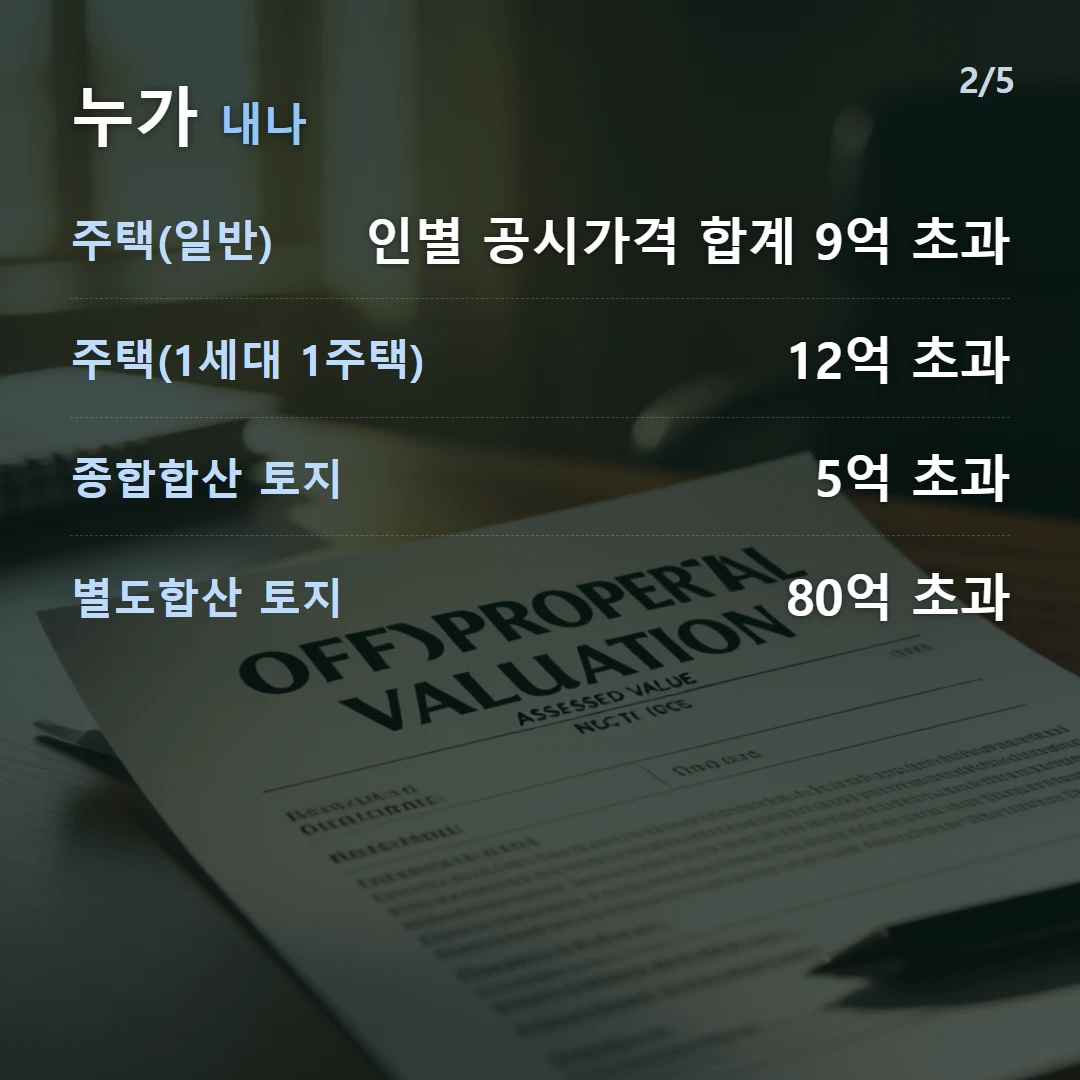
종부세는 누가 내나요?
6월 1일 현재 보유한 주택·토지의 공시가격 합계가 공제 기준을 넘는 사람이 대상입니다.
| 유형 | 공제 기준(인별) |
|---|---|
| 주택(일반) | 9억원 |
| 주택(1세대 1주택) | 12억원 |
| 종합합산 토지 | 5억원 |
| 별도합산 토지 | 80억원 |
주택은 사람별로 보유한 공시가격을 합산하므로, 부부가 각각 보유하면 각자 공제가 적용됩니다.
← 밀어서 넘기기 →
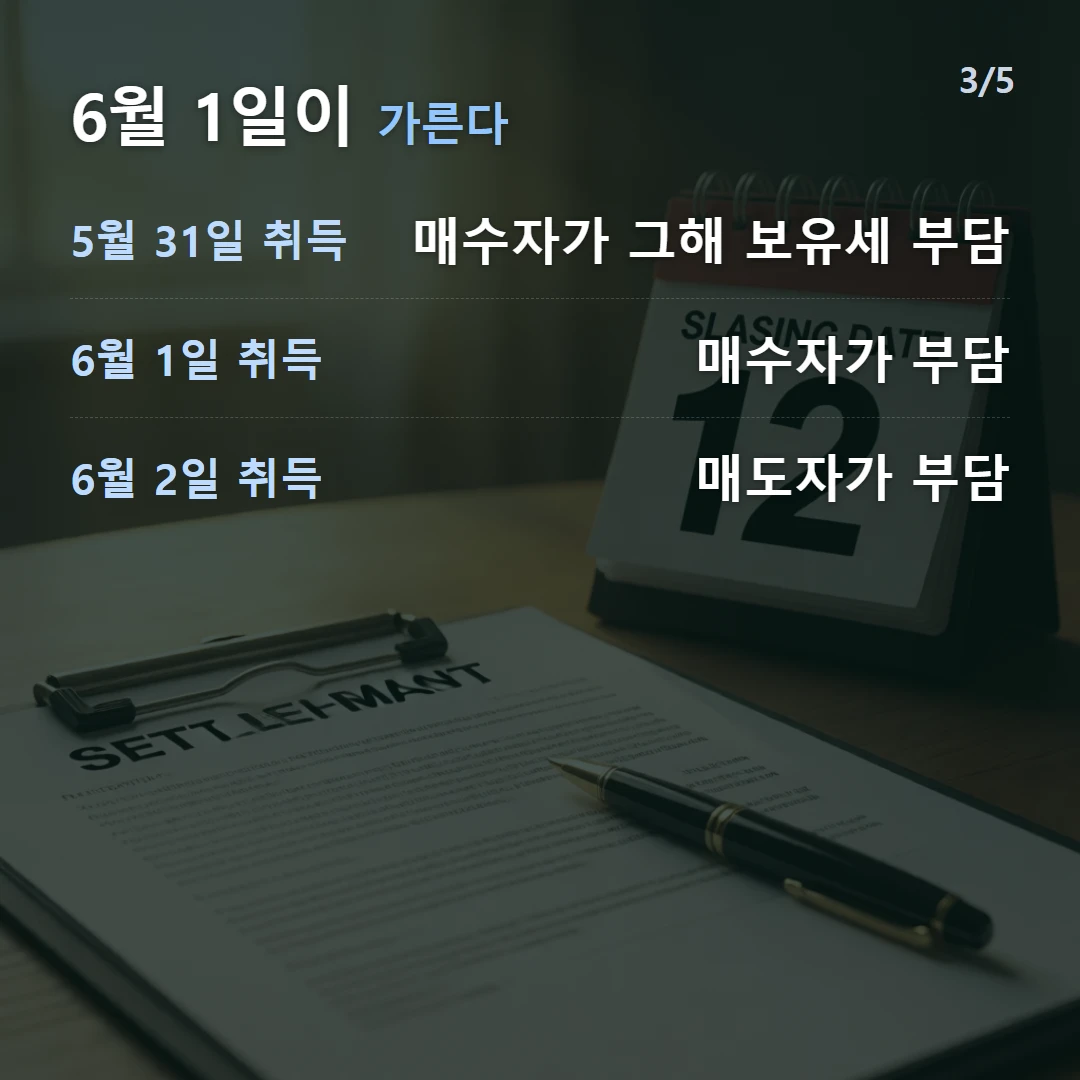
과세기준일 6월 1일이 왜 중요한가요?
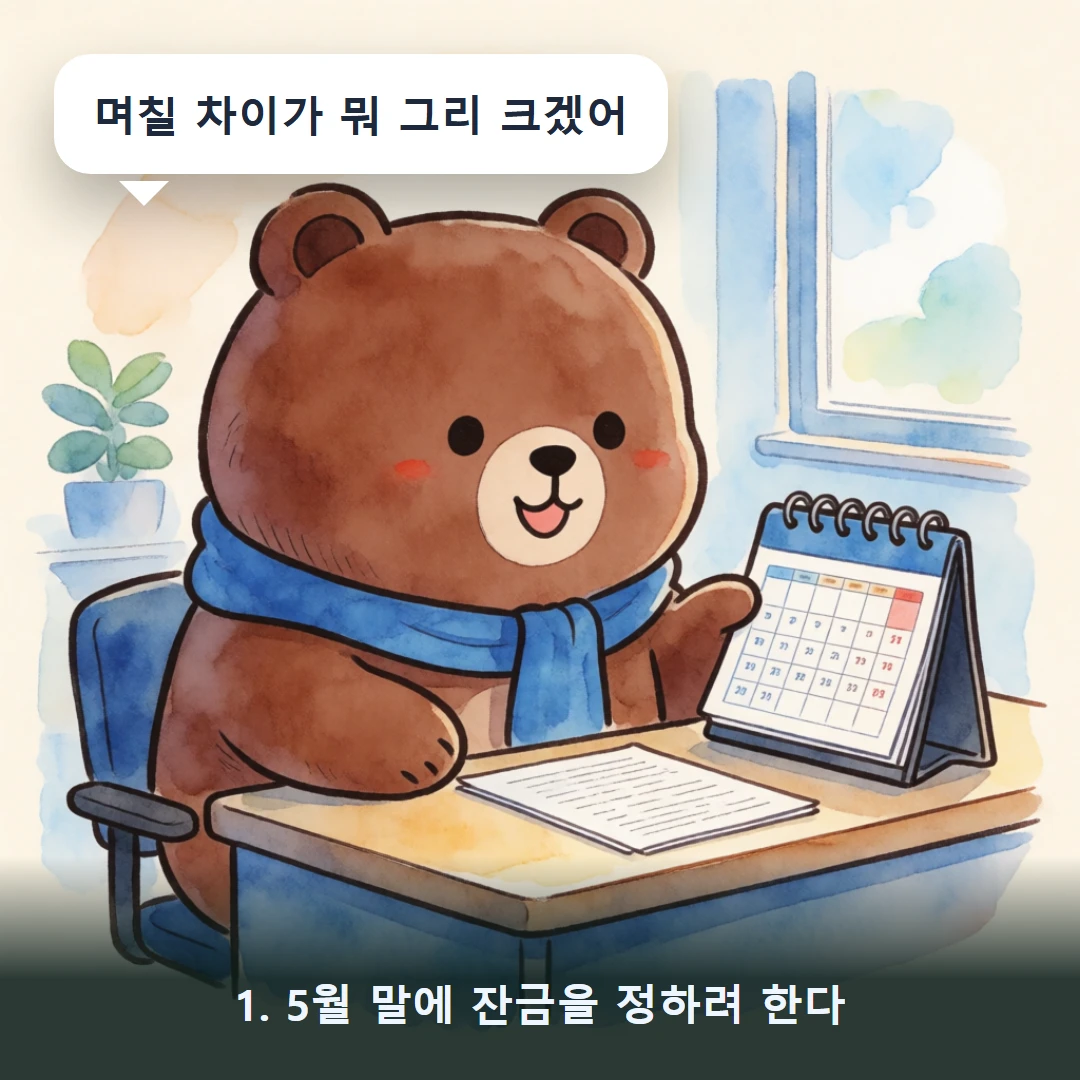
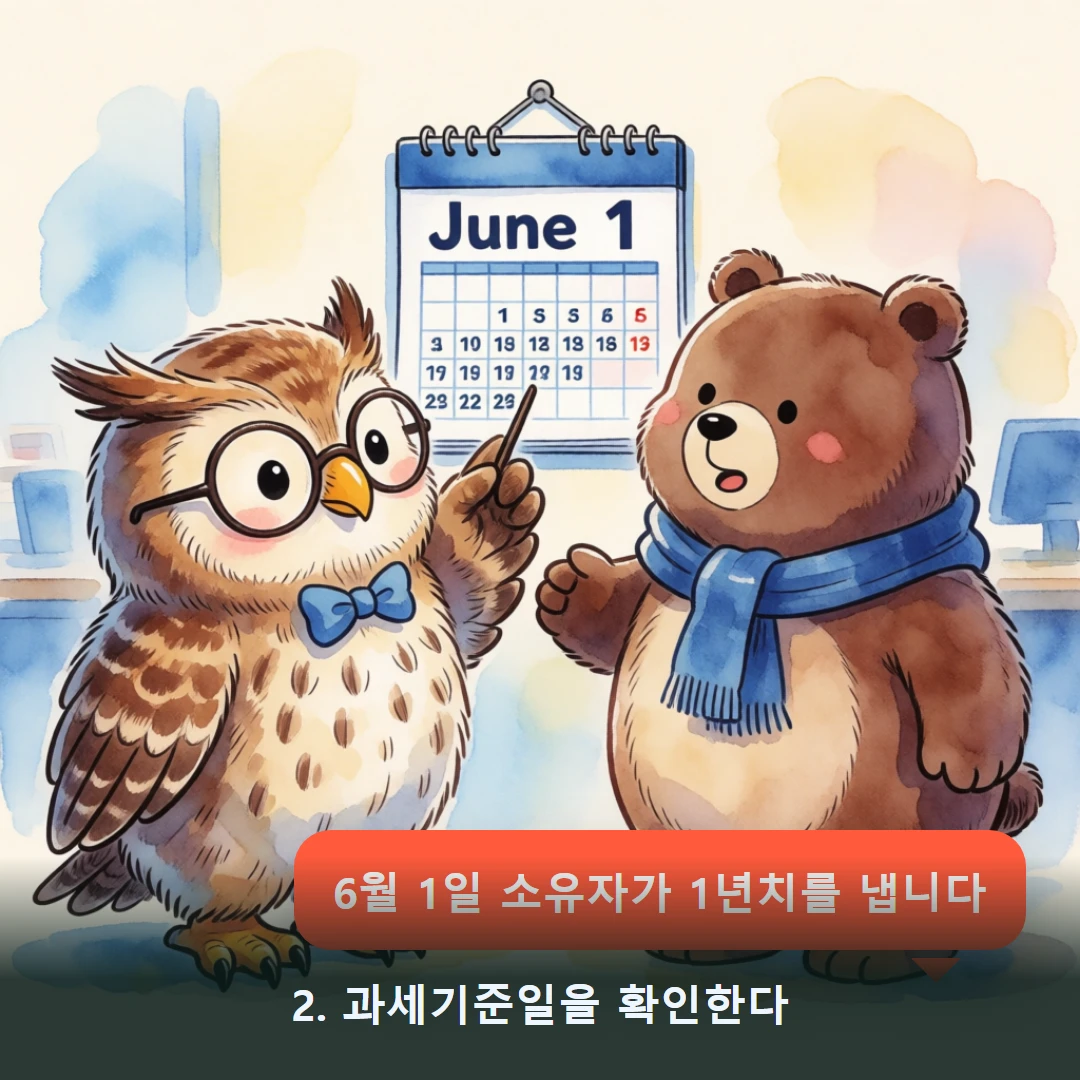
종부세·재산세 모두 6월 1일 소유자에게 1년치 보유세를 부과합니다.
- 6월 1일에 소유 → 그해 보유세 부담
- 매도자는 6월 1일 전에 잔금을 받으면 그해 보유세를 피함
- 매수자는 6월 2일 이후 취득하면 그해 보유세 부담 없음
- 그래서 5~6월 잔금일 조정이 보유세에 큰 영향
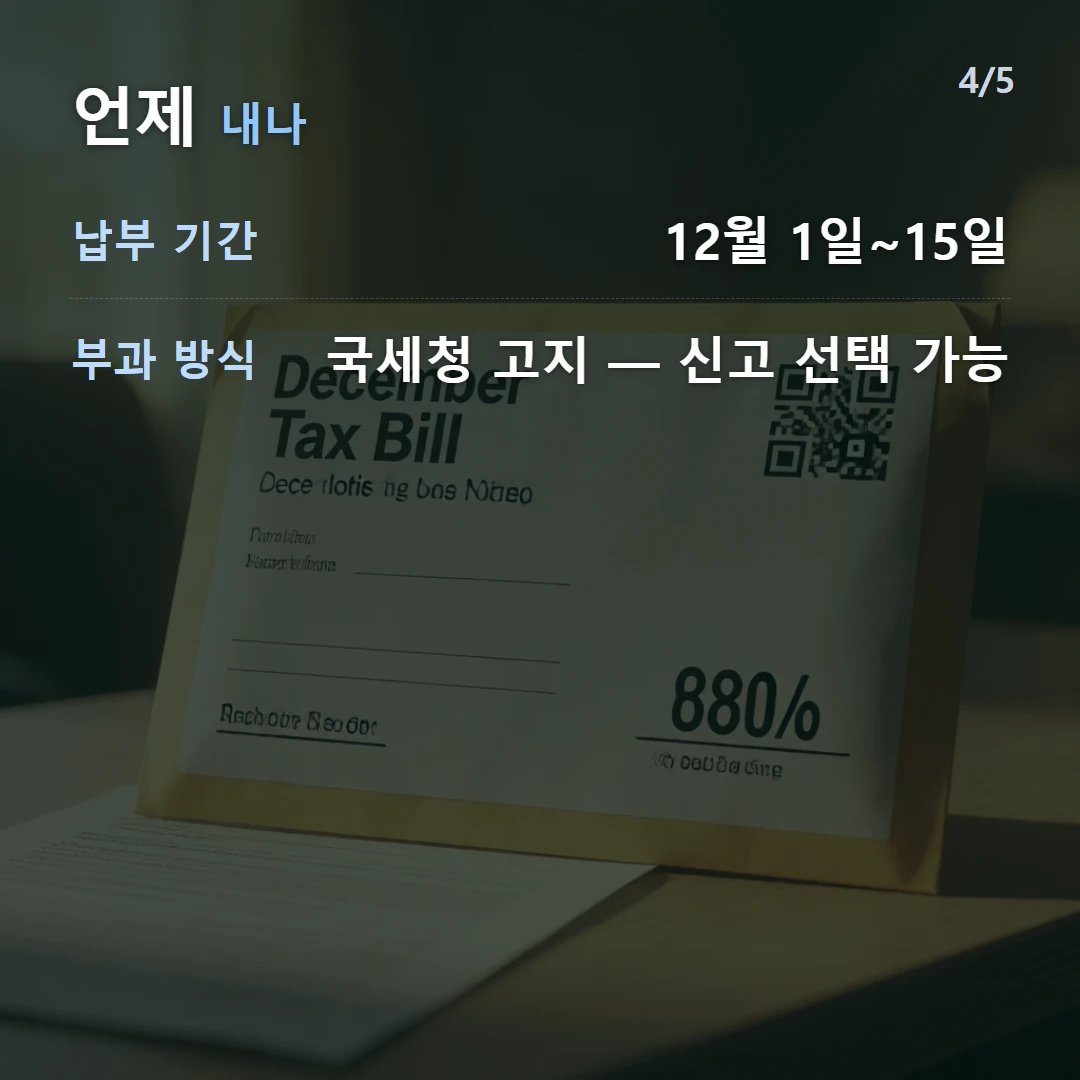
종부세는 언제·어떻게 내나요?
| 항목 | 내용 |
|---|---|
| 과세기준일 | 6월 1일 |
| 납부 기간 | 12월 1일~15일 |
| 부과 방식 | 국세청 고지(신고 선택 가능) |
| 분할납부 | 세액이 일정액 초과 시 가능 |
종부세는 국세청이 계산해 고지서를 보내므로 따로 신고하지 않아도 되지만, 합산배제 등은 9월에 신청해야 반영됩니다. 12월 고지서를 받고 나서는 손댈 수 없는 항목이라, 신청 기간을 놓치면 그해는 그대로 냅니다.
6월 1일 전후, 누가 내나 (케이스 표)
종부세·재산세는 6월 1일 소유자에게 1년치가 부과됩니다.
| 잔금·취득일 | 그해 보유세 부담자 |
|---|---|
| 5월 31일 취득 | 매수자(6/1 소유) |
| 6월 1일 취득 | 매수자(6/1 소유) |
| 6월 2일 취득 | 매도자 |
6월 1일 하루 차이로 1년치 보유세 부담자가 갈리므로, 매매 잔금일 조정이 중요합니다.
공시가격으로 예상 종부세를 확인하려면 종합부동산세 계산기를 이용하세요.
자주 묻는 질문
종합부동산세는 누가 내나요?
과세기준일(6월 1일) 현재 보유한 주택 공시가격 합계가 기본공제(일반 9억, 1세대 1주택 12억)를 넘는 사람이 냅니다. 토지도 일정 금액을 넘으면 과세 대상입니다.
기준일이 왜 중요한가요?
종부세와 재산세는 6월 1일 소유자를 기준으로 부과합니다. 6월 1일에 소유하고 있으면 그해 보유세를 내므로, 매매 시 잔금일을 기준일 전후로 조정하면 부담자가 달라집니다.
종부세는 언제 내나요?
매년 12월 1일부터 12월 15일까지 납부합니다. 국세청이 고지서를 보내며, 일정 금액을 넘으면 분할납부도 가능합니다.
출처
본 내용은 일반 정보 제공 목적의 참고 자료이며 법적·세무 자문이 아닙니다. 개별 사안은 세무사·전문가 상담을 권장합니다. 법령 개정으로 실제와 다를 수 있습니다.