부가세 매입세액 공제 범위 (불공제 항목)
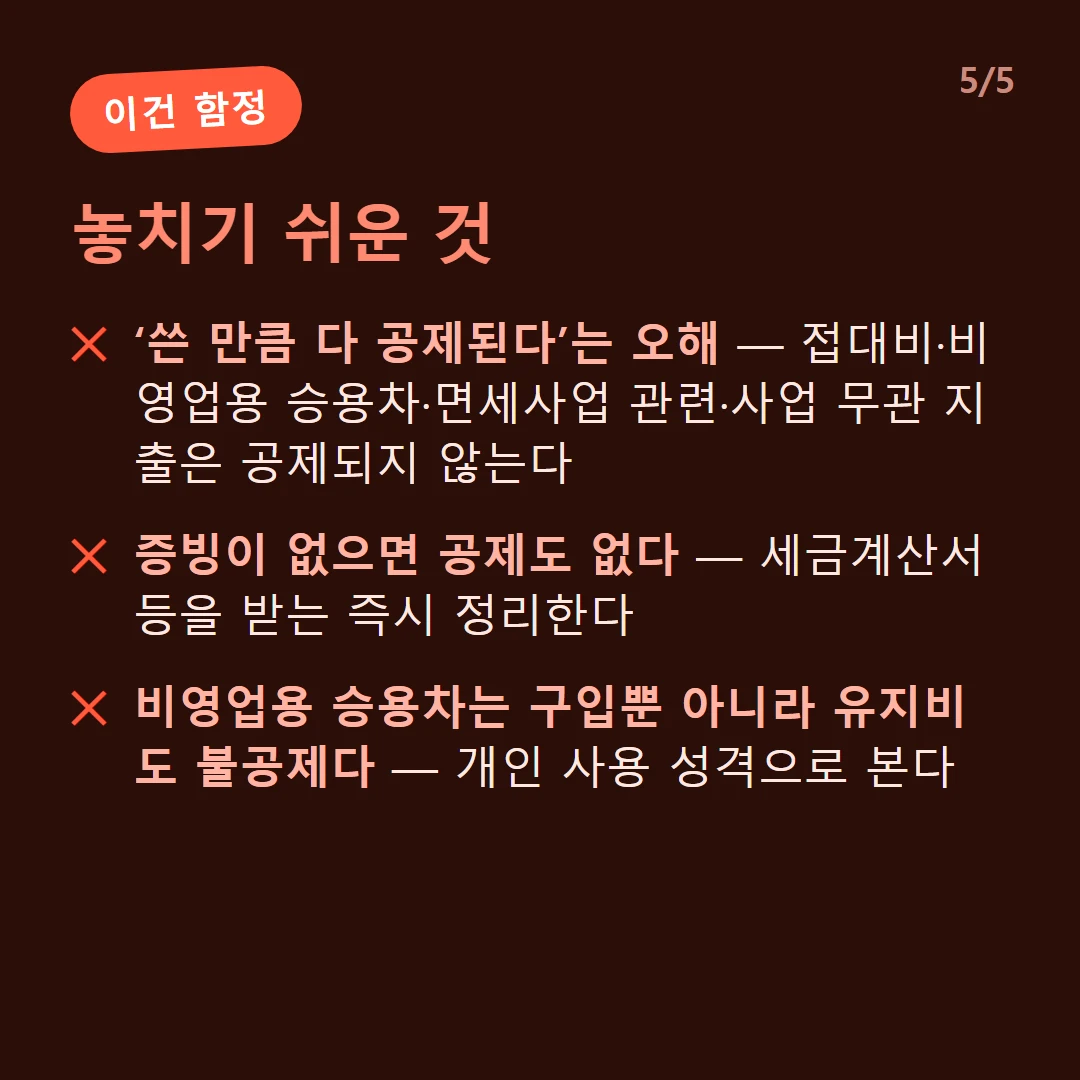
매입세액 공제는 사업에 쓰려고 매입할 때 부담한 부가세를, 매출세액에서 빼주는 제도입니다(부가가치세법 제38조). 그래서 납부할 부가세는 ‘매출세액 − 매입세액’입니다. 다만 접대비·비영업용 승용차 등 일부 매입은 공제되지 않습니다.
← 밀어서 넘기기 →
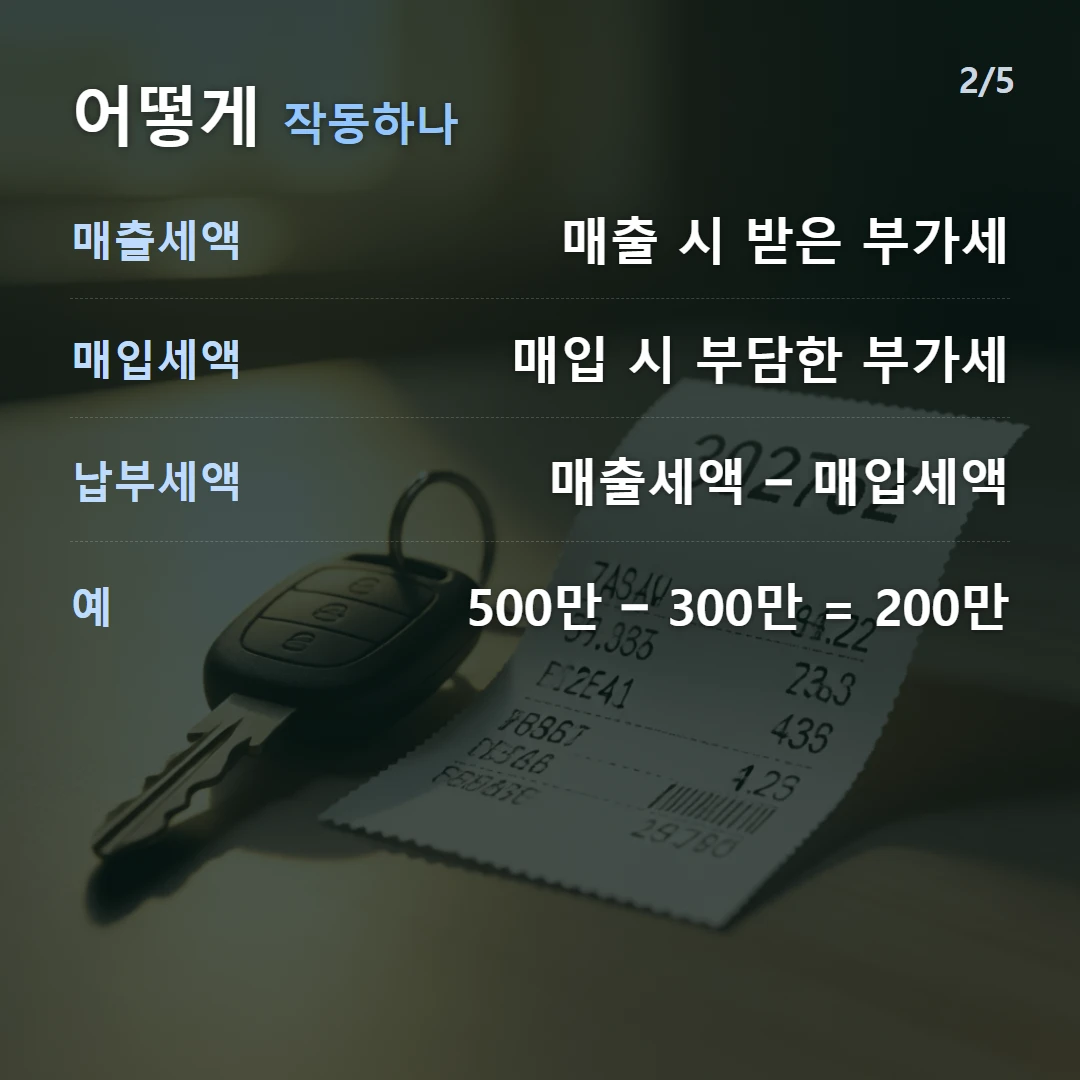
매입세액 공제는 어떻게 작동하나요?
- 매출 시 받은 부가세 = 매출세액
- 매입 시 부담한 부가세 = 매입세액
- 납부세액 = 매출세액 − 매입세액
- 매입세액이 크면 납부액이 줄거나 환급
예를 들어 매출세액 500만 원, 매입세액 300만 원이면 납부세액은 200만 원입니다.
← 밀어서 넘기기 →
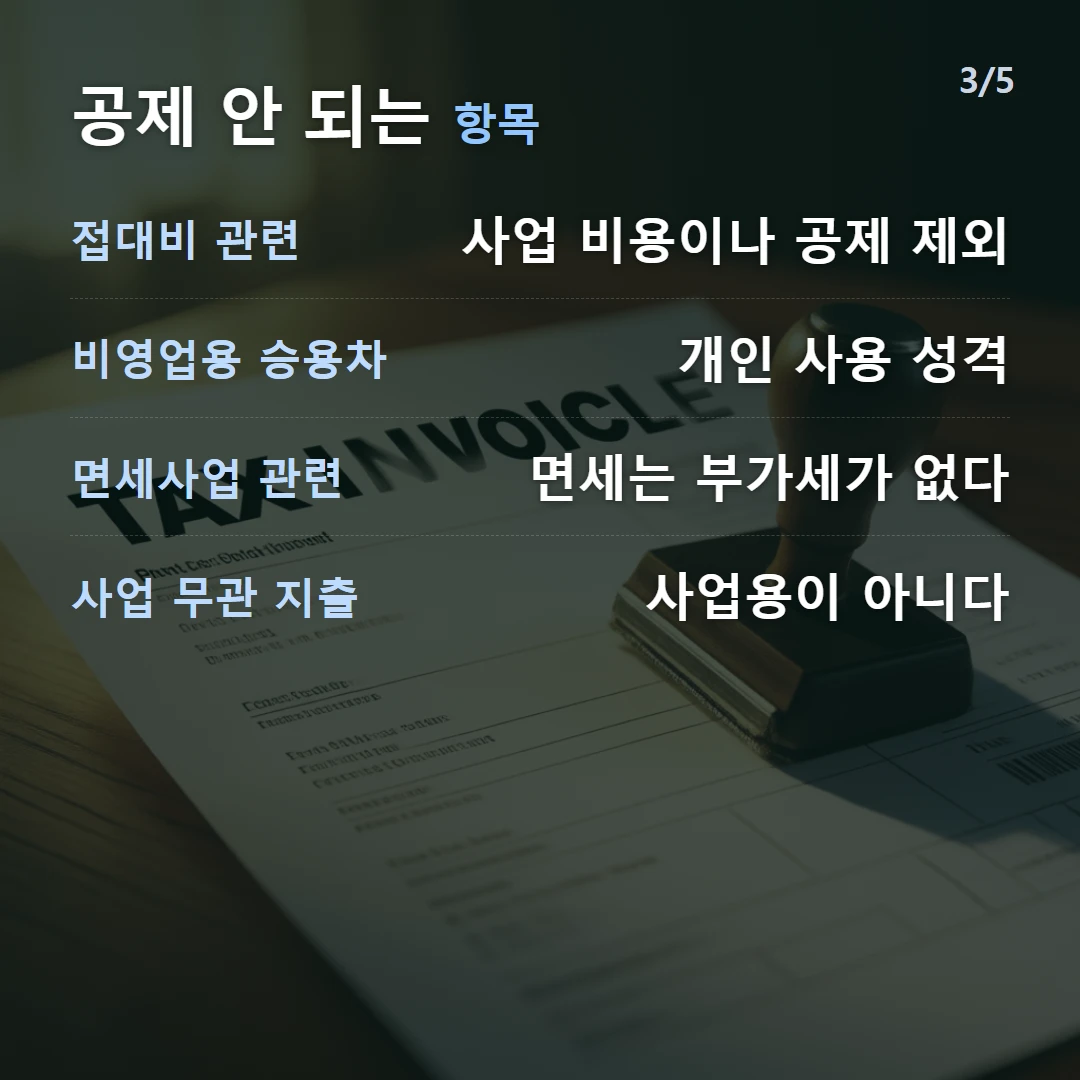
어떤 매입이 공제 안 되나요?
| 불공제 항목 | 이유 |
|---|---|
| 접대비 관련 매입 | 사업 비용이나 공제 제외 |
| 비영업용 승용차 구입·유지 | 개인 사용 성격 |
| 면세사업 관련 매입 | 면세는 부가세 없음 |
| 사업 무관 지출 | 사업용 아님 |
| 세금계산서 미수취 | 증빙 없음 |
| 사업자등록 전 매입(원칙) | 등록 전(일부 예외) |
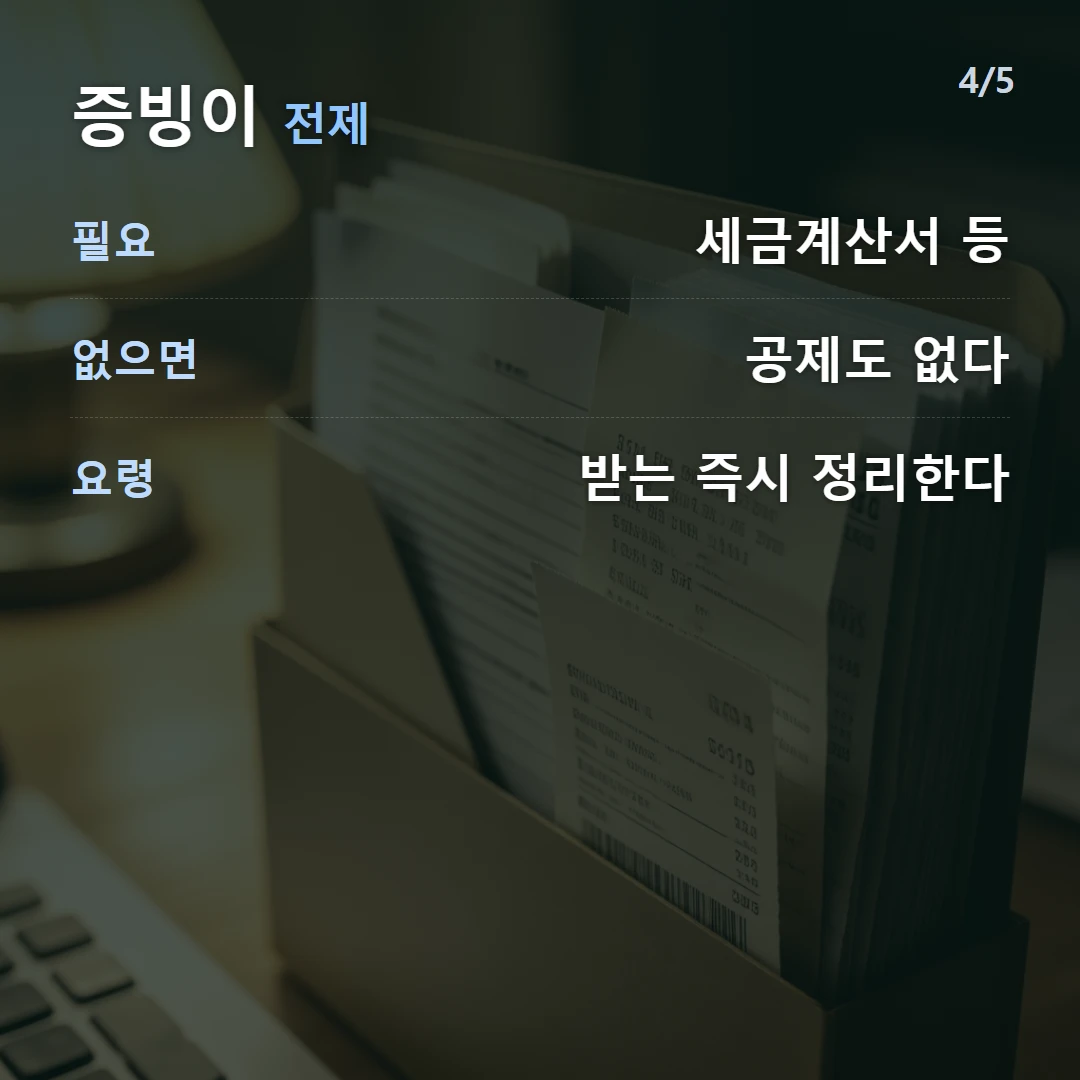
공제받으려면 증빙이 필요합니다
- 세금계산서(전자 권장)
- 사업용 신용카드 매출전표
- 현금영수증(지출증빙용)
- 증빙이 없으면 실제 지출해도 공제 불가
자주 하는 실수
- 비영업용 승용차(개별소비세 과세 대상 승용차) 구입·기름값을 공제로 넣는 것 → 불공제.
- 접대 목적 식대·선물을 매입세액으로 공제 → 불공제.
- 간이영수증만 받고 세금계산서를 안 받는 것 → 공제 불가.
매입·매출로 납부·환급액을 계산하려면 부가가치세 계산기를 이용하세요.
자주 묻는 질문
매입세액 공제가 무엇인가요?
사업에 쓰려고 물건·서비스를 살 때 부담한 부가세를, 내가 받은 매출세액에서 빼주는 것입니다. 그래서 부가세는 매출세액에서 매입세액을 뺀 금액만 납부합니다.
어떤 매입은 공제가 안 되나요?
접대비 관련 매입, 비영업용 승용차의 구입·유지, 면세사업 관련 매입, 사업과 무관한 지출, 세금계산서를 받지 않은 매입 등은 매입세액 공제가 되지 않습니다.
공제받으려면 무엇이 필요한가요?
세금계산서, 사업용 신용카드 매출전표, 현금영수증(지출증빙) 등 적격증빙이 있어야 합니다. 증빙 없이 지출한 매입은 공제받을 수 없습니다.
출처
본 내용은 일반 정보 제공 목적의 참고 자료이며 법적·세무 자문이 아닙니다. 개별 사안은 세무사·전문가 상담을 권장합니다. 법령 개정으로 실제와 다를 수 있습니다.