세금계산서·현금영수증 처리 (전자발급·의무)
세금계산서와 현금영수증은 부가세 거래를 증명하는 핵심 증빙입니다. 사업자 간 거래는 세금계산서, 소비자 현금거래는 현금영수증으로 처리하며, 전자세금계산서·현금영수증 의무발행 업종은 발급 의무가 있고 위반 시 가산세가 부과됩니다.
← 밀어서 넘기기 →
세금계산서는 어떻게 발급하나요?
사업자 간 과세 거래에 발급하는 증빙입니다(부가가치세법 제32조).
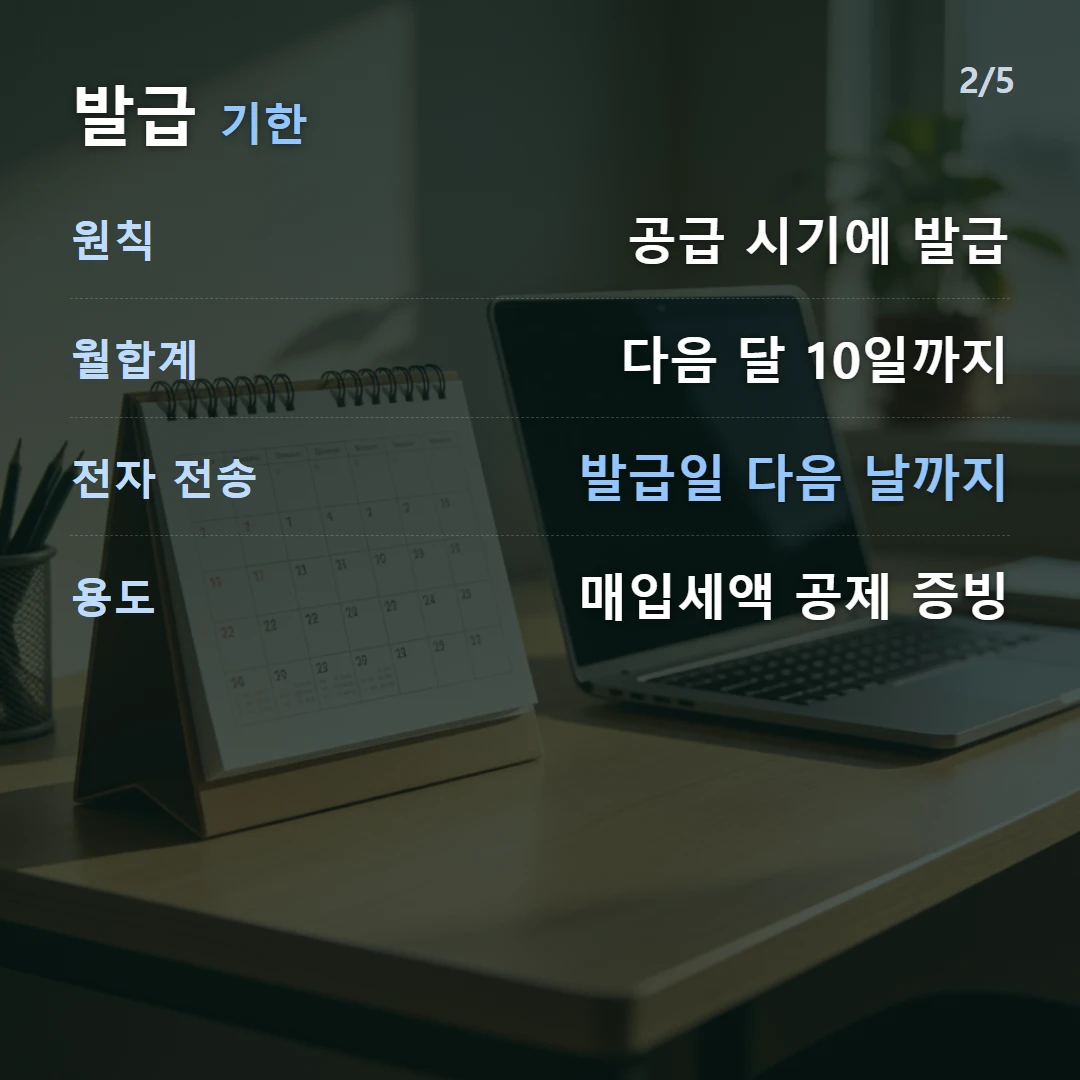
- 원칙적으로 공급 시기에 발급
- 월합계 세금계산서는 다음 달 10일까지 발급 가능
- 전자세금계산서는 발급일 다음 날까지 국세청 전송
- 공급받는 자는 이를 매입세액 공제 증빙으로 사용
← 밀어서 넘기기 →
전자세금계산서 의무 대상은?
| 대상 | 발급 의무 |
|---|---|
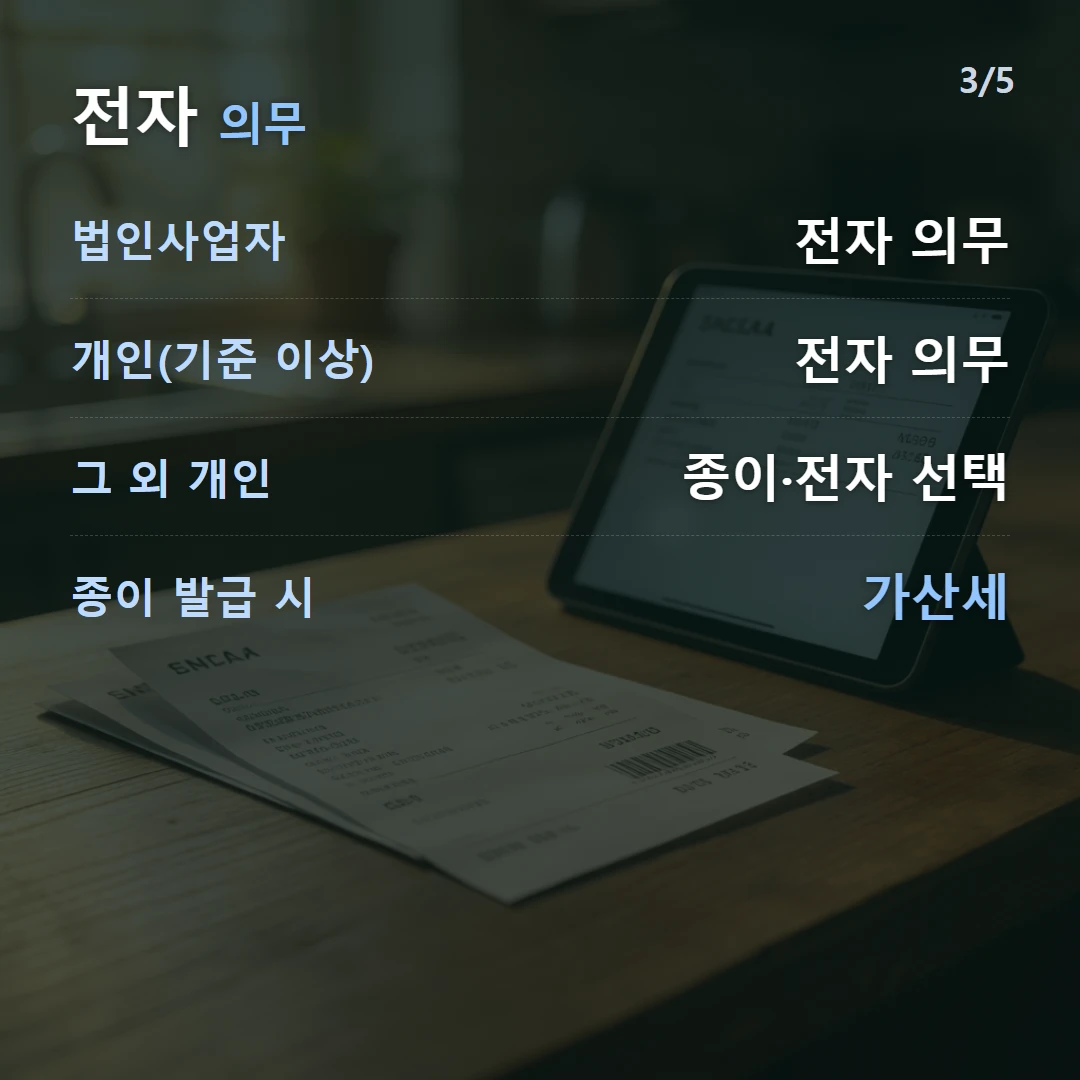
| 법인사업자 | 전자 의무 |
| 개인(공급가액 기준 이상) | 전자 의무 |
| 그 외 개인 | 종이·전자 선택 |
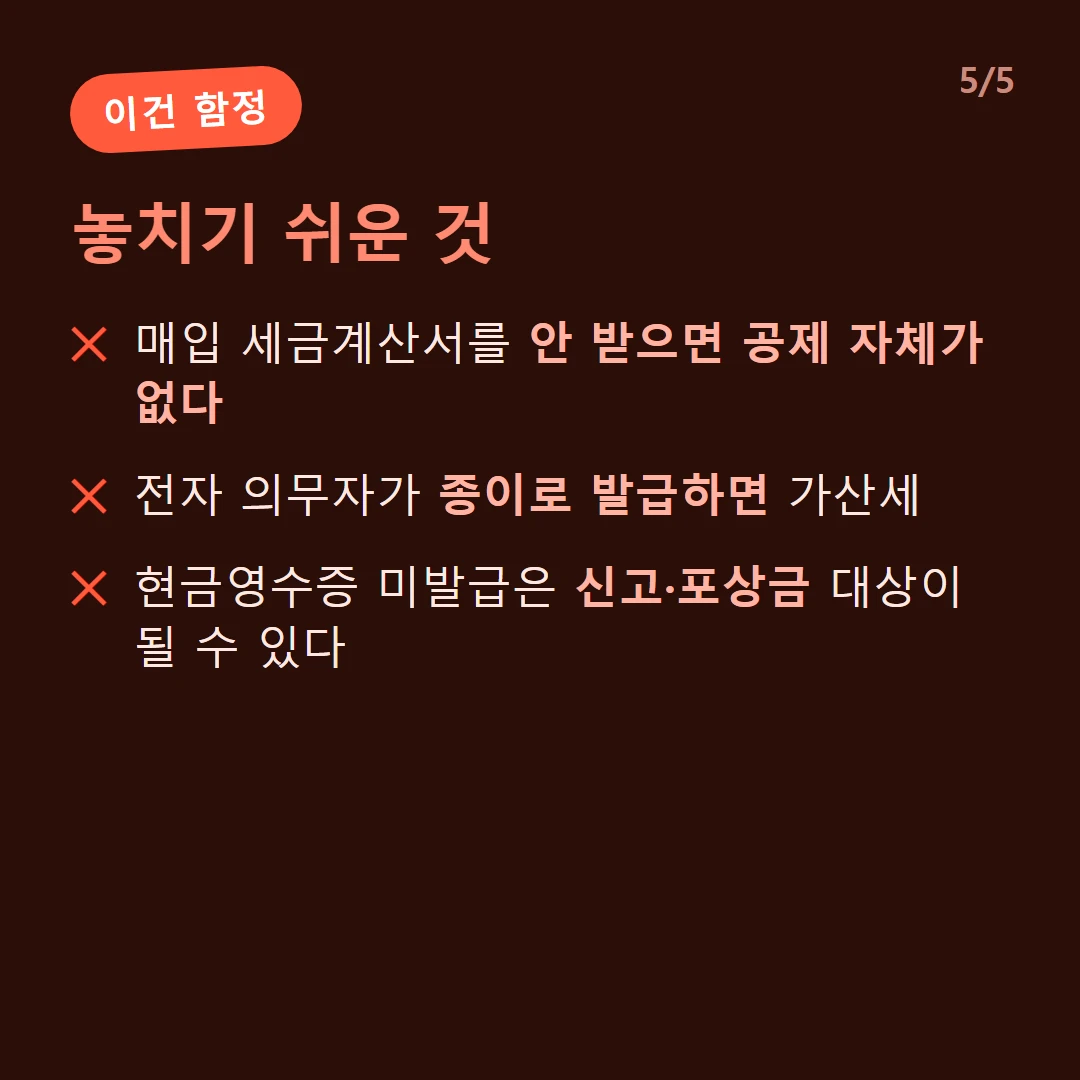
전자 의무자가 종이로 발급하면 가산세가 부과됩니다.
현금영수증은 언제 발급하나요?
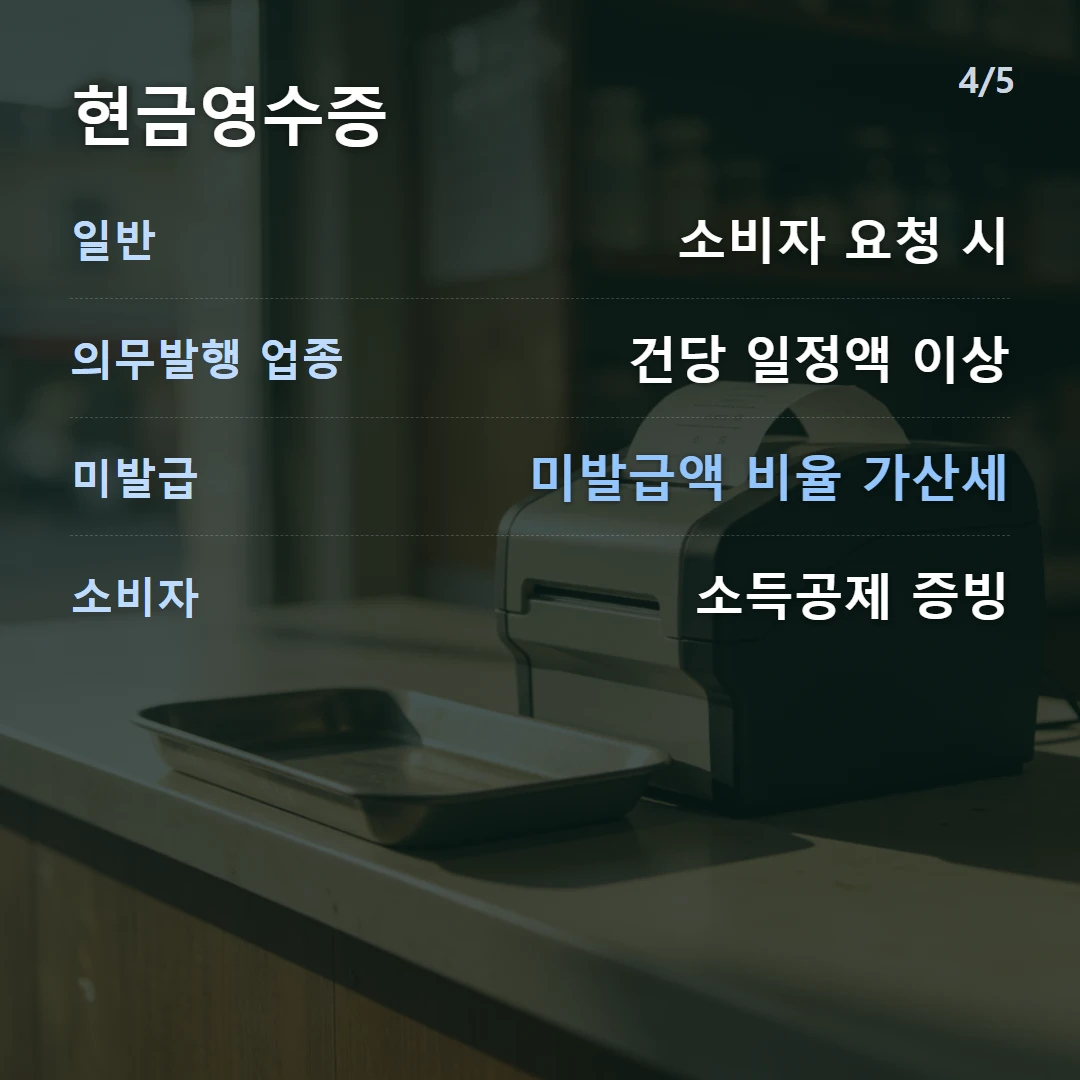
| 구분 | 내용 |
|---|---|
| 일반 발급 | 소비자 요청 시 발급 |
| 의무발행 업종 | 건당 일정액 이상 현금거래 시 의무 |
| 미발급 | 미발급액의 일정 비율 가산세 |
| 소비자 혜택 | 현금영수증은 소득공제 증빙 |
병의원·학원·전문직 등 현금영수증 의무발행 업종은 소비자가 요청하지 않아도 발급해야 합니다.
증빙 관리가 중요한 이유
- 매입 세금계산서를 받아야 **매입세액 공제**가 됩니다.
- 발급·전송 기한을 어기면 가산세가 붙습니다.
- 현금영수증 미발급은 신고·포상금 대상이 될 수 있습니다.
- 거래 증빙은 부가세뿐 아니라 소득세 경비 인정에도 쓰입니다. 증빙을 갖춰 두면 5월 종합소득세에서 기준경비율 대신 실제 경비로 신고할 수 있습니다.
발급 의무와 위반 (케이스 표)
증빙 발급·전송을 어기면 가산세가 붙습니다.
| 상황 | 처리 |
|---|---|
| 전자 의무자가 종이 발급 | 전자 미발급 가산세 |
| 발급일 다음 날까지 미전송 | 지연전송 가산세 |
| 현금영수증 의무업종 미발급 | 미발급액의 일정 비율 가산세 |
| 매입 세금계산서 미수취 | 매입세액 공제 불가 |
매출·매입 증빙으로 부가세를 계산하려면 부가가치세 계산기를 이용하세요.
자주 묻는 질문
세금계산서는 언제까지 발급해야 하나요?
원칙적으로 공급 시기에 발급하며, 월합계 세금계산서는 다음 달 10일까지 발급할 수 있습니다. 전자세금계산서는 발급일 다음 날까지 국세청에 전송해야 합니다.
전자세금계산서는 누가 의무인가요?
법인사업자와 직전 연도 공급가액이 일정 기준 이상인 개인사업자는 전자세금계산서 발급이 의무입니다. 종이로 발급하면 가산세가 부과됩니다.
현금영수증은 꼭 발급해야 하나요?
현금영수증 의무발행 업종은 건당 일정 금액 이상 현금거래 시 소비자가 요청하지 않아도 발급해야 합니다. 미발급하면 미발급 금액의 일정 비율이 가산세로 부과됩니다.
출처
본 내용은 일반 정보 제공 목적의 참고 자료이며 법적·세무 자문이 아닙니다. 개별 사안은 세무사·전문가 상담을 권장합니다. 법령 개정으로 실제와 다를 수 있습니다.