차주별 DSR — 개인 단위 합산 적용
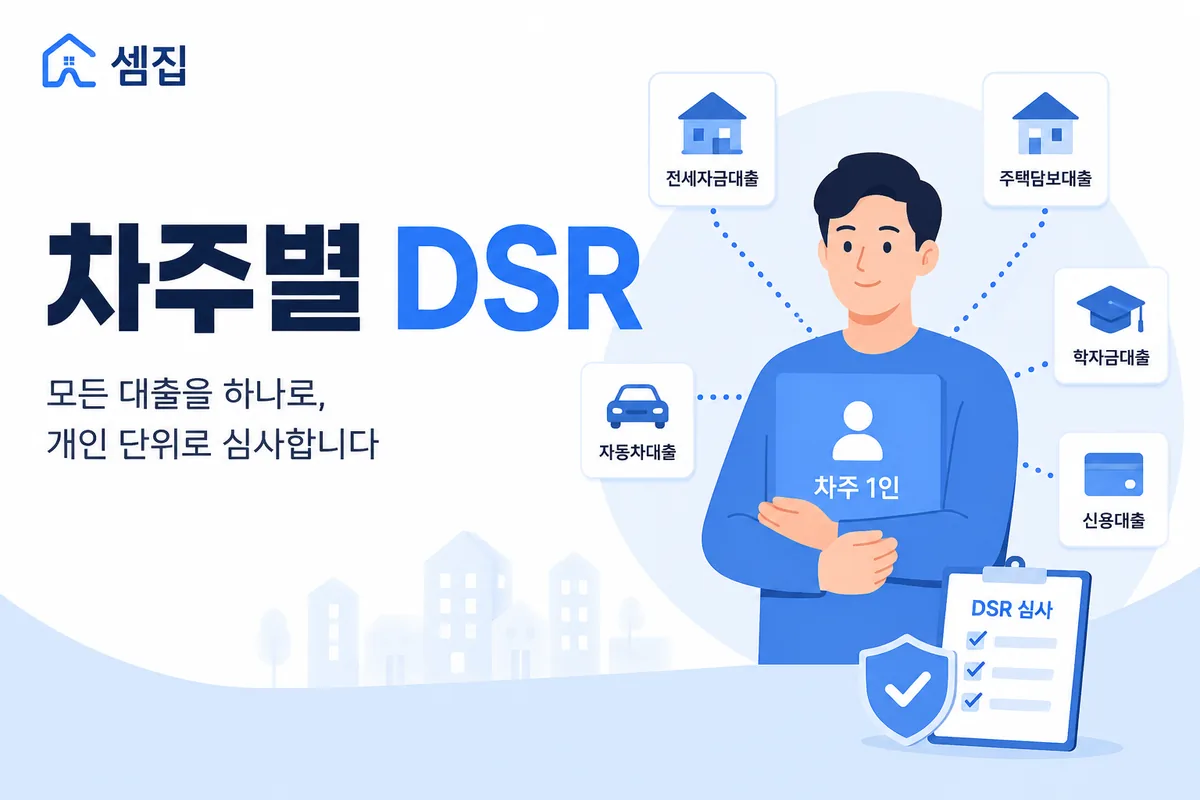
차주단위 DSR은 금융기관이 아니라 대출받는 사람(차주) 개인을 기준으로, 그가 가진 모든 대출을 합산해 한도를 보는 방식입니다. 한 곳에서 적게 빌려도 다른 금융기관 대출이 많으면 합산되어 추가 대출이 막힙니다.
← 밀어서 넘기기 →
차주단위 DSR이란?
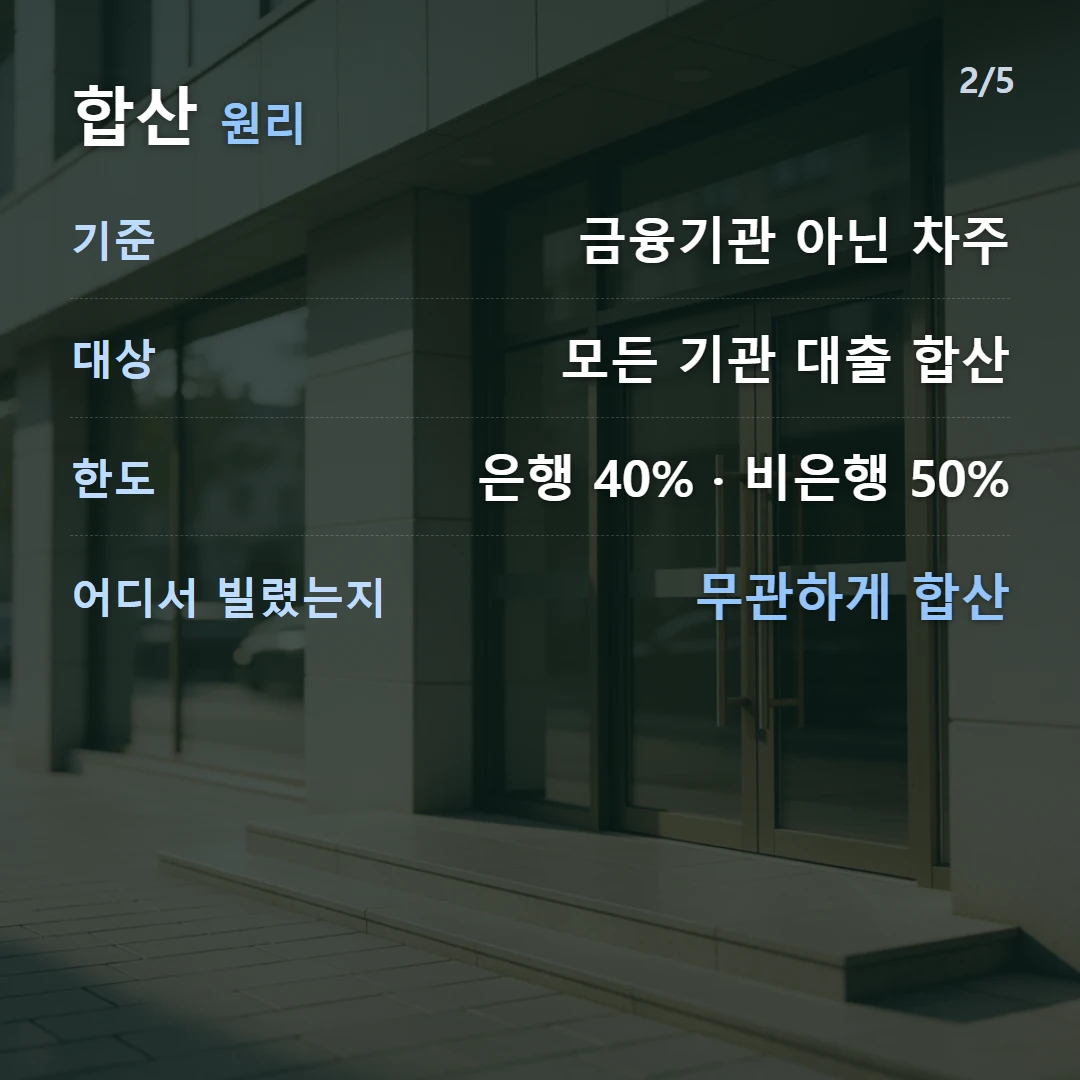
과거에는 금융기관별로 DSR을 봤지만, 지금은 차주(개인) 전체 대출을 합산해 봅니다.
- 차주가 가진 모든 금융기관 대출의 연 원리금 합산
- 연소득으로 나눠 DSR 산출
- 은행 40%(비은행 50%) 한도 적용
- 어느 한 곳에서 빌렸는지와 무관하게 합산
← 밀어서 넘기기 →
부부·공동명의는 어떻게 보나요?
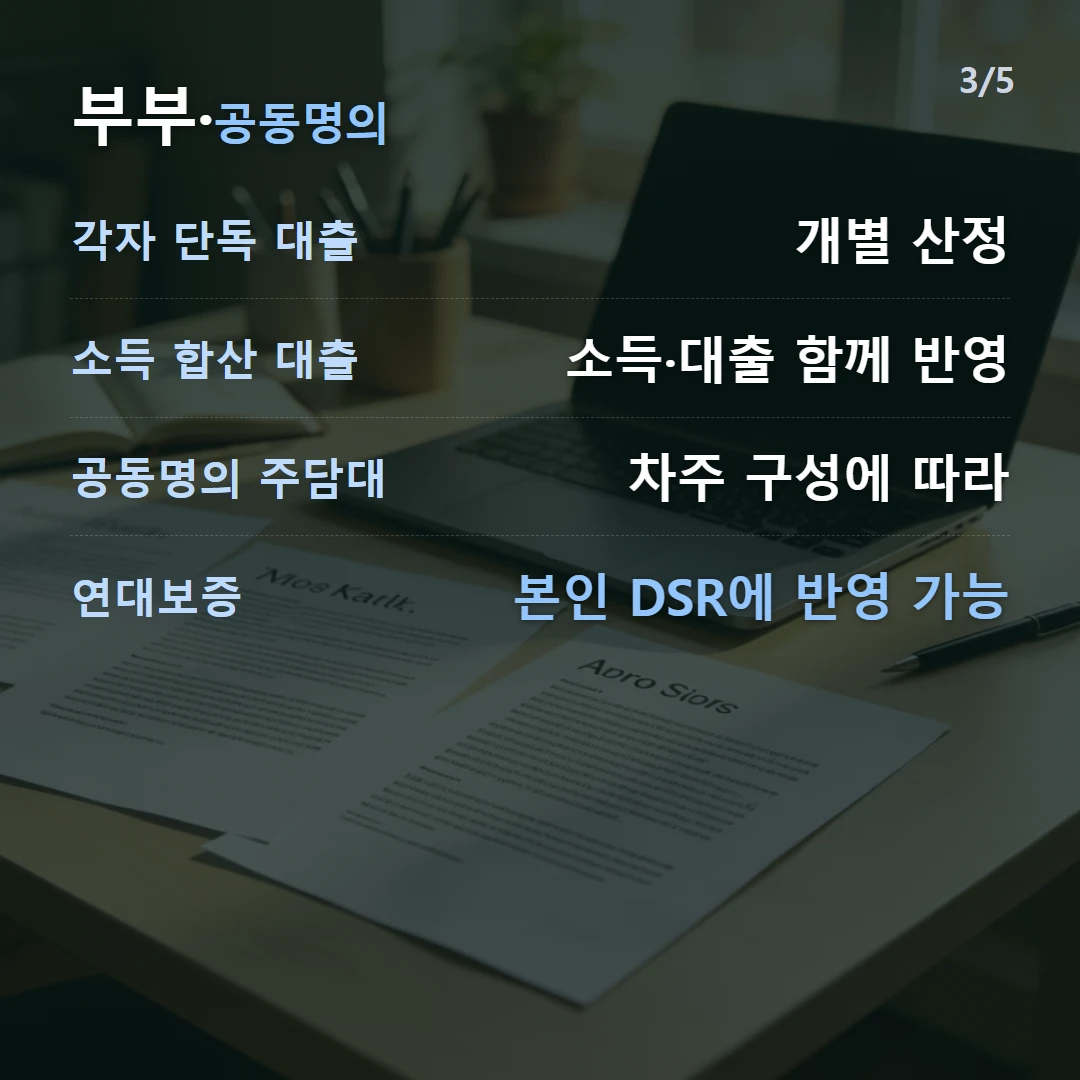
| 상황 | 처리 |
|---|---|
| 각자 단독 대출 | 각자 소득·대출로 개별 산정 |
| 소득 합산 대출 | 두 사람 소득·대출 함께 반영 |
| 공동명의 주담대 | 차주 구성에 따라 합산 |
| 연대보증 | 본인 DSR에 반영될 수 있음 |
DSR은 개인 단위가 원칙이지만, 소득을 합쳐 한도를 늘리려면 공동 차주가 되어 대출도 함께 반영됩니다.
보증·공동채무의 영향
- 연대보증·공동 차주는 그 대출이 본인 DSR에 반영될 수 있음
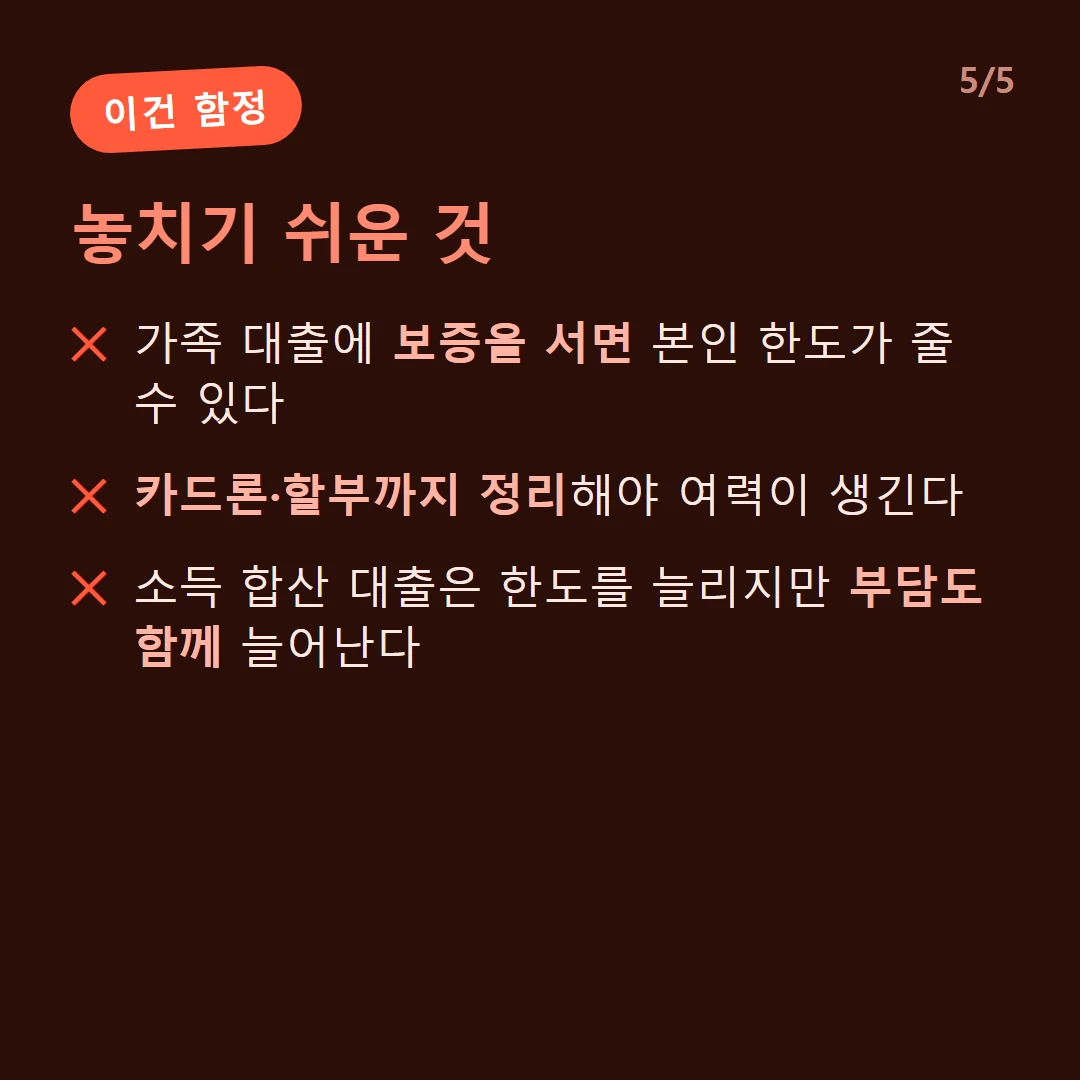
- 가족 대출에 보증을 서면 본인 한도가 줄 수 있음
- 보증 형태(연대·한정)에 따라 반영 정도가 다름
- 대출 전 본인 명의 채무 현황을 함께 점검해야 함
한도 관리 팁
- 여러 금융기관 대출이 모두 합산되므로, 카드론·할부도 정리하면 여력이 생깁니다(DSR 한도 늘리는 법).
- 신규 대출 전 본인 명의 전체 대출을 먼저 파악하세요.
- 소득 합산 대출은 한도를 늘리지만 두 사람의 부담이 함께 늘어납니다.
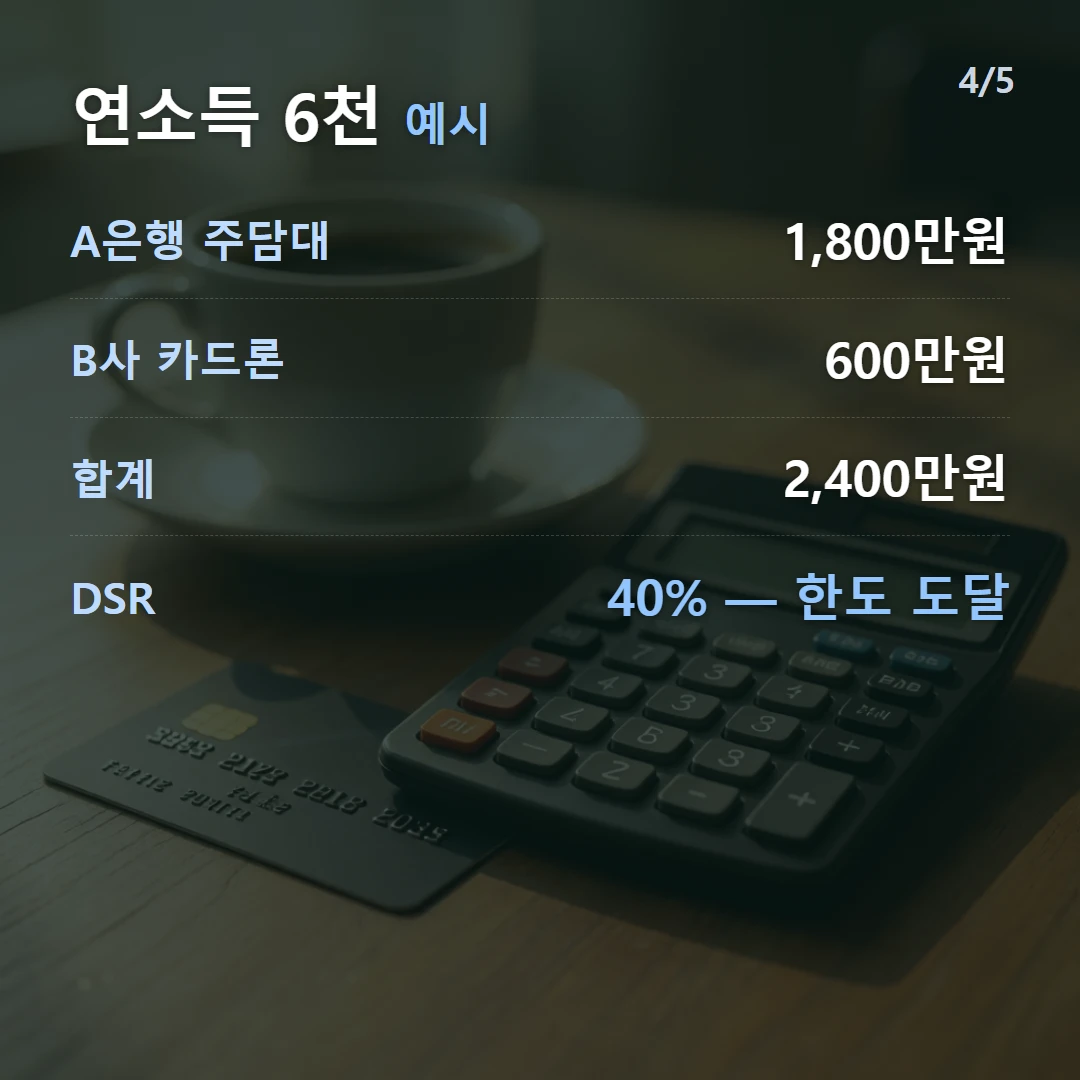
여러 곳 대출을 합치면 (계산 예시)
연소득 6,000만 원, A은행 주담대 연 원리금 1,800만 원, B사 카드론 연 원리금 600만 원이면:
- 차주 전체 원리금 = 1,800만 + 600만 = 2,400만 원(기관 합산)
- DSR = 2,400만 ÷ 6,000만 × 100 = 40%
- A은행에서 적게 빌렸어도 B카드론까지 합산돼 한도가 막힘
카드론·할부도 빠짐없이 합산되므로, 신규 대출 전 본인 명의 전체 대출을 정리하면 여력이 생깁니다. 대출 종류마다 원리금을 잡는 방식이 달라 합산액이 예상과 어긋나기 쉬운데, 그 기준은 DSR에 포함되는 대출에 종류별로 정리했습니다.
전체 대출로 차주 DSR을 계산하려면 DSR 계산기를 이용하세요.
자주 묻는 질문
차주별 DSR이 무엇인가요?
대출을 신청하는 사람(차주) 개인을 기준으로 그가 가진 모든 금융기관 대출을 합산해 DSR을 보는 방식입니다. 한 은행에서 적게 빌려도 다른 곳 대출이 많으면 한도가 막힙니다.
부부가 각각 대출받으면 DSR을 합산하나요?
DSR은 원칙적으로 차주 개인 단위로 봅니다. 다만 소득을 합산해 대출받는 경우(공동 차주)에는 두 사람의 소득과 대출을 함께 반영합니다.
보증을 서면 내 DSR에 영향이 있나요?
연대보증·공동 차주로 채무를 부담하면 그 대출이 본인 DSR에 반영될 수 있습니다. 보증 여부와 형태에 따라 본인의 추가 대출 여력이 줄 수 있습니다.
출처
본 내용은 일반 정보이며 금융 자문이 아닙니다. 실제 조건은 금융기관·전문가와 상담하세요. 정책·금리 변동으로 실제와 다를 수 있습니다.