정책 주담대 — 디딤돌·보금자리론 (저금리)
정책 주택담보대출은 무주택 서민·실수요자의 내 집 마련을 돕는 저금리 고정금리 대출입니다. 대표적으로 디딤돌대출과 보금자리론이 있으며, 소득·주택가격·면적 요건을 충족하면 시중 대출보다 낮은 고정금리로 이용할 수 있습니다.
← 밀어서 넘기기 →
디딤돌대출과 보금자리론
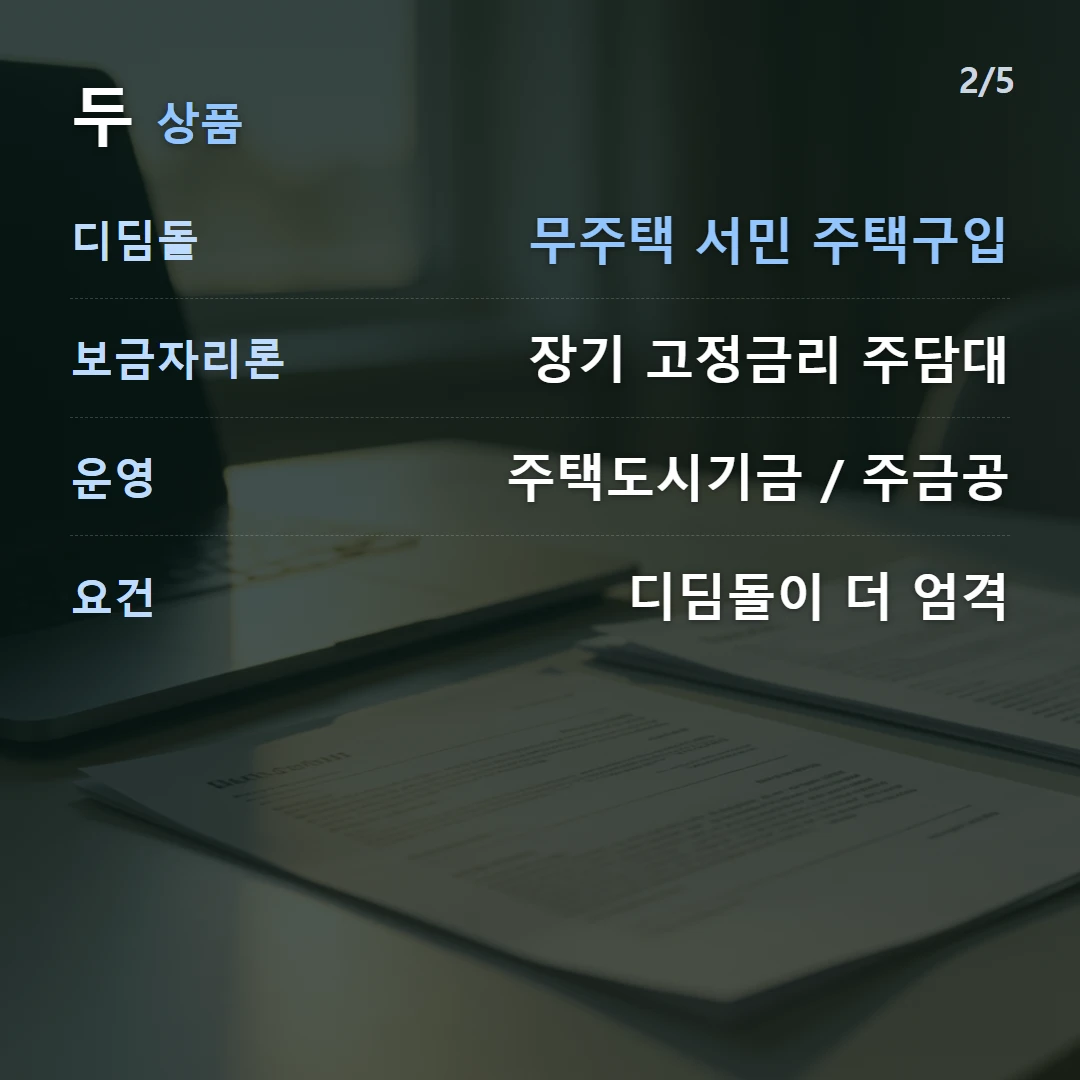
| 구분 | 디딤돌대출 | 보금자리론 |
|---|---|---|
| 성격 | 무주택 서민 주택구입 | 장기 고정금리 주담대 |
| 금리 | 저금리 고정 | 고정 |
| 요건 | 소득·주택가격·면적 제한 | 상대적으로 완화 |
| 운영 | 주택도시기금 | 한국주택금융공사 |
← 밀어서 넘기기 →
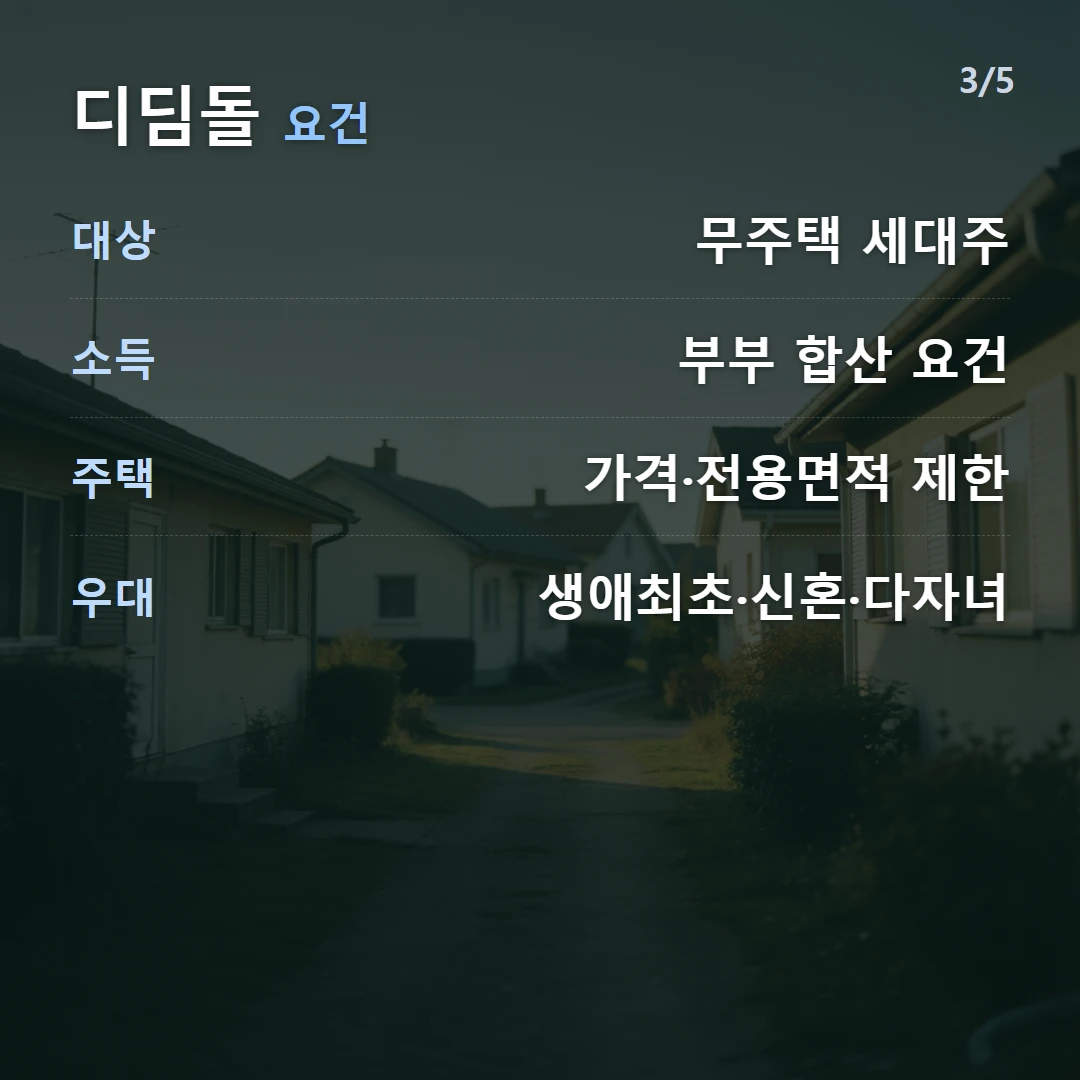
디딤돌대출은 누가 받나요?
- 무주택 세대주(실수요자)
- 부부 합산 소득 요건 충족
- 주택가격·전용면적 요건 충족
- 생애최초·신혼·다자녀 등 우대
보금자리론의 장점
- 장기 고정금리라 금리 상승 위험이 없음
- 디딤돌보다 요건이 완화돼 대상이 넓음
- 만기까지 상환액이 일정해 자금 계획 수립이 쉬움
- 시중 변동금리 대출 대비 안정성 우수
시중 대출에서는 고정을 고르면 초기 금리가 변동보다 높아지는 대가를 치릅니다(고정금리 vs 변동금리). 정책 대출은 저금리 고정이라 그 대가 없이 안정성만 가져간다는 점이 다릅니다.
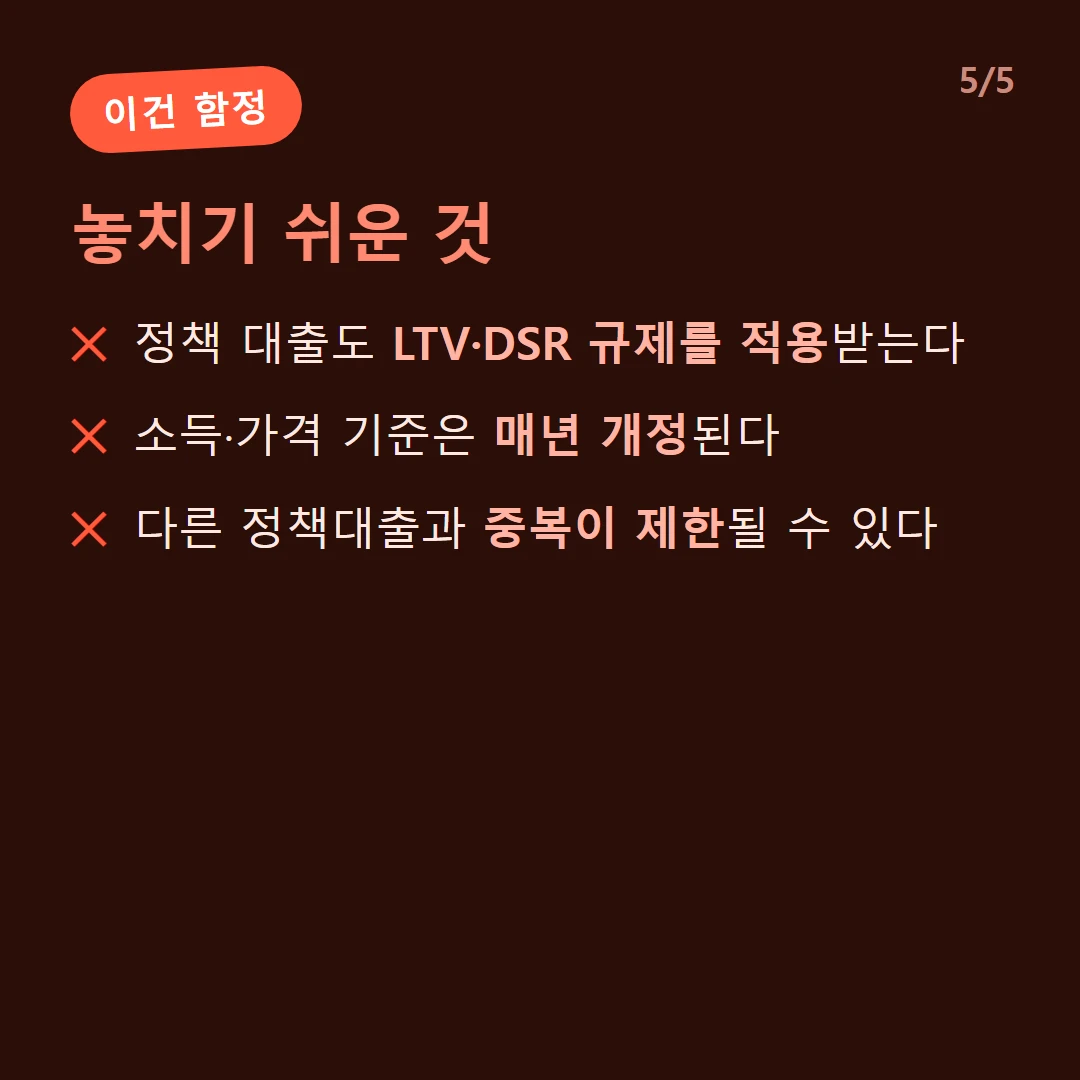
신청 시 주의
| 항목 | 내용 |
|---|---|
| 요건 변동 | 소득·가격 기준 자주 개정 |
| 한도 | LTV·DSR 규제 적용 |
| 중복 | 다른 정책대출과 중복 제한 |
| 확인 | 신청 시점 기준 필수 확인 |
정책 모기지의 소득·주택가격 요건과 금리는 매년 바뀌므로, 신청 전 주택금융공사·주택도시기금에서 현재 기준을 확인하세요. 요건을 다 채워도 한도는 LTV·DSR을 그대로 적용받아, 소득이 모자라면 소득 기준 한도에서 먼저 막힙니다.
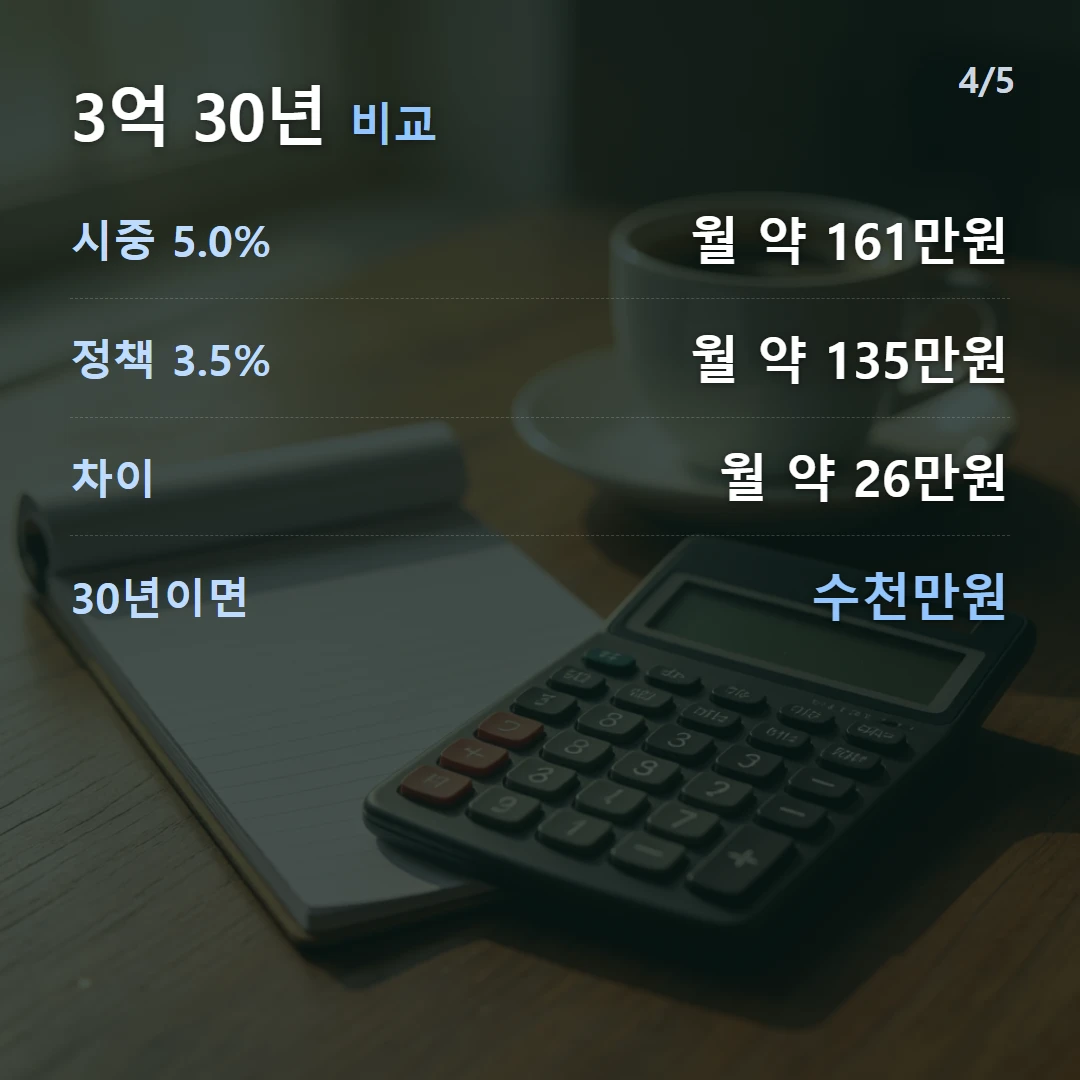
정책 대출 금리 차이의 효과 (계산 예시)
3억 원을 30년 원리금균등으로 빌릴 때 시중 5.0%와 정책 3.5%를 비교하면:
- 시중 5.0% 월 상환액 ≈ 161만원
- 정책 3.5% 월 상환액 ≈ 135만원
- 월 약 26만 원, 30년이면 수천만 원 차이
저금리 고정 정책 대출은 장기적으로 이자 부담을 크게 줄여, 요건이 되면 우선 검토할 가치가 큽니다.
정책·일반 주담대 상환액을 비교하려면 주택담보대출 계산기를 이용하세요.
자주 묻는 질문
디딤돌대출이 무엇인가요?
무주택 서민의 내 집 마련을 돕는 정부 지원 주택구입 대출입니다. 시중보다 낮은 고정금리이며, 부부 합산 소득과 주택가격·면적 등의 요건을 충족해야 이용할 수 있습니다.
보금자리론은 디딤돌과 어떻게 다른가요?
보금자리론은 한국주택금융공사의 장기 고정금리 주택담보대출입니다. 디딤돌보다 소득·주택가격 요건이 완화돼 있어 더 넓은 대상이 이용할 수 있고, 금리 변동 위험이 없습니다.
정책 대출도 LTV·DSR 한도를 받나요?
정책 모기지도 기본적으로 LTV·DSR 규제를 적용받지만, 상품별 우대나 특례가 있을 수 있습니다. 요건과 한도는 상품마다 다르고 자주 바뀌므로 신청 시 확인이 필요합니다.
출처
본 내용은 일반 정보이며 금융 자문이 아닙니다. 실제 조건은 금융기관·전문가와 상담하세요. 정책·금리 변동으로 실제와 다를 수 있습니다.