DSR에 포함되는 대출 (원리금 합산 기준)
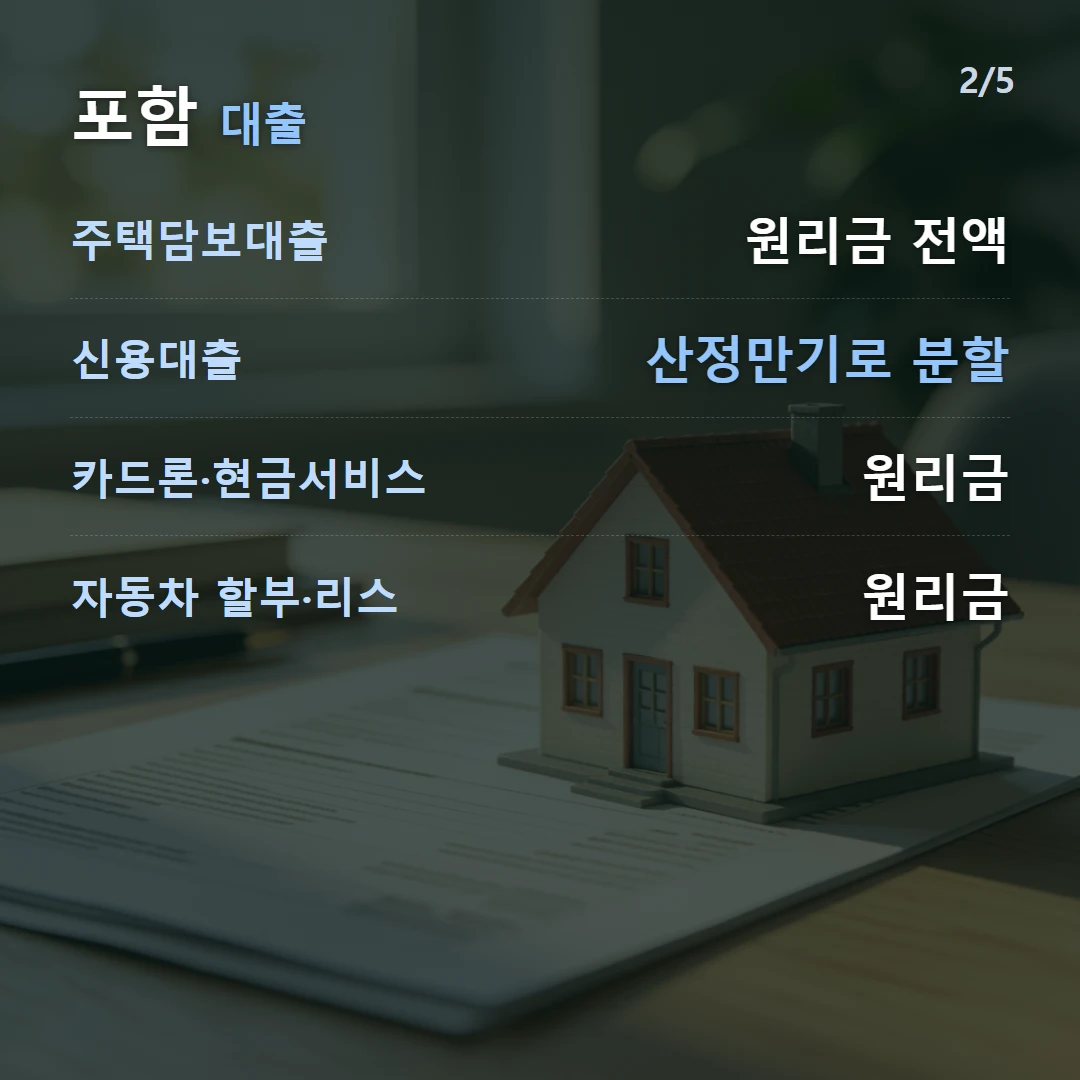
DSR은 차주가 보유한 거의 모든 대출의 연간 원리금을 합산해 계산합니다. 주택담보대출·신용대출·카드론·자동차 할부 등이 포함되며, 전세자금대출은 현재 원금은 제외하고 이자만 반영하는 것이 일반적입니다. 대출 종류별로 원리금 산정 방식이 다릅니다.
← 밀어서 넘기기 →
어떤 대출이 DSR에 포함되나요?
차주가 가진 전체 가계대출이 대상입니다.
| 대출 | DSR 반영 |
|---|---|
| 주택담보대출 | 원리금 전액 |
| 신용대출 | 산정만기로 분할한 원리금 |
| 카드론·현금서비스 | 원리금 |
| 자동차 할부·리스 | 원리금 |
| 학자금·기타 대출 | 원리금 |
| 전세자금대출 | 이자만(현행) |
← 밀어서 넘기기 →
대출별 산정 방식이 다릅니다
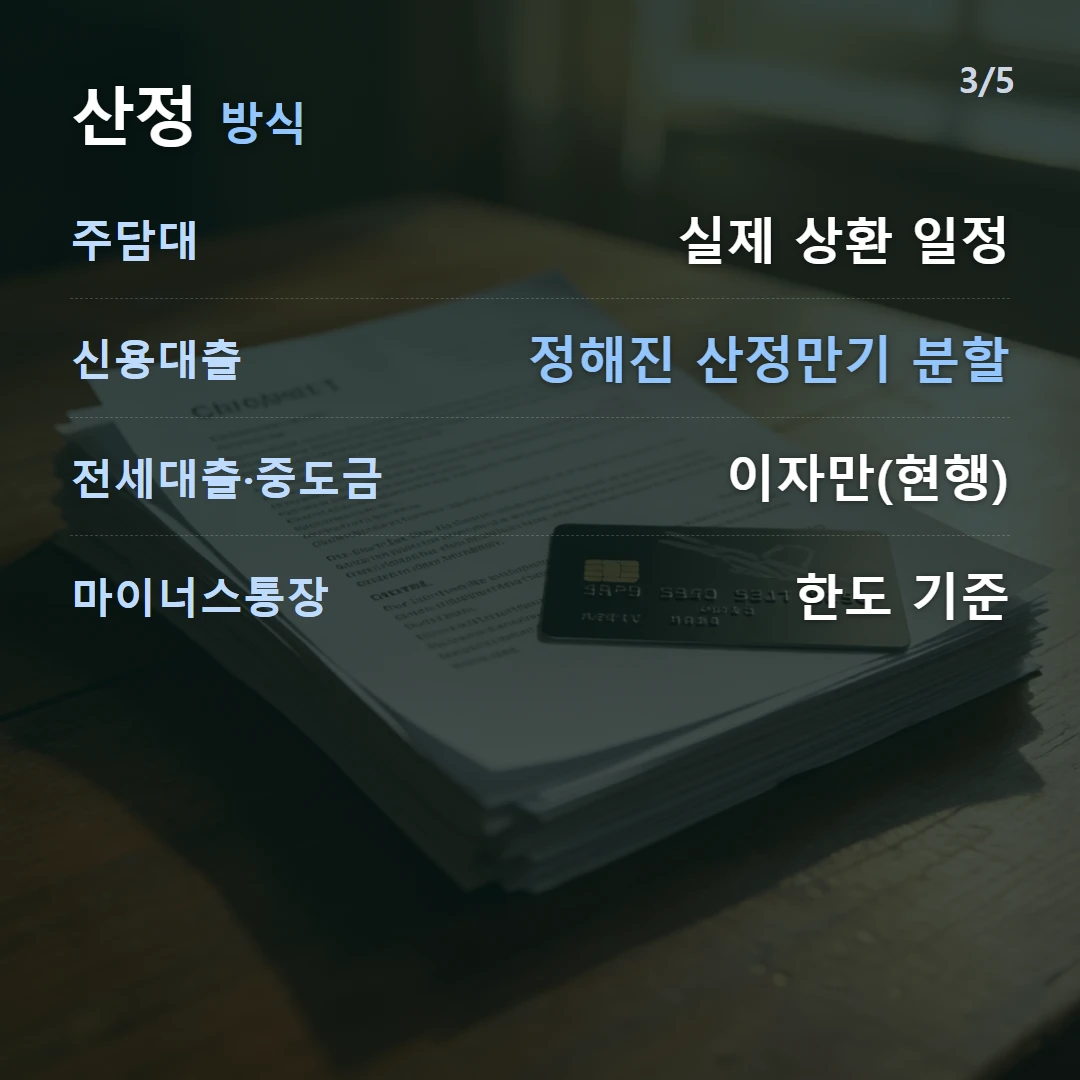
- 주담대: 실제 상환 일정의 원리금
- 신용대출: 만기가 짧아도 정해진 산정만기(예: 일정 연수)로 원금 분할
- 전세대출·중도금: 이자만 포함(원금 제외, 현행)
- 마이너스통장: 한도 기준으로 원리금 산정
신용대출은 산정만기로 원금을 나눠 계산하므로, 금액이 크면 DSR을 빠르게 끌어올립니다. 반대로 말하면 기존 신용대출 정리가 DSR 한도를 늘리는 가장 빠른 수단입니다.
계산 예시
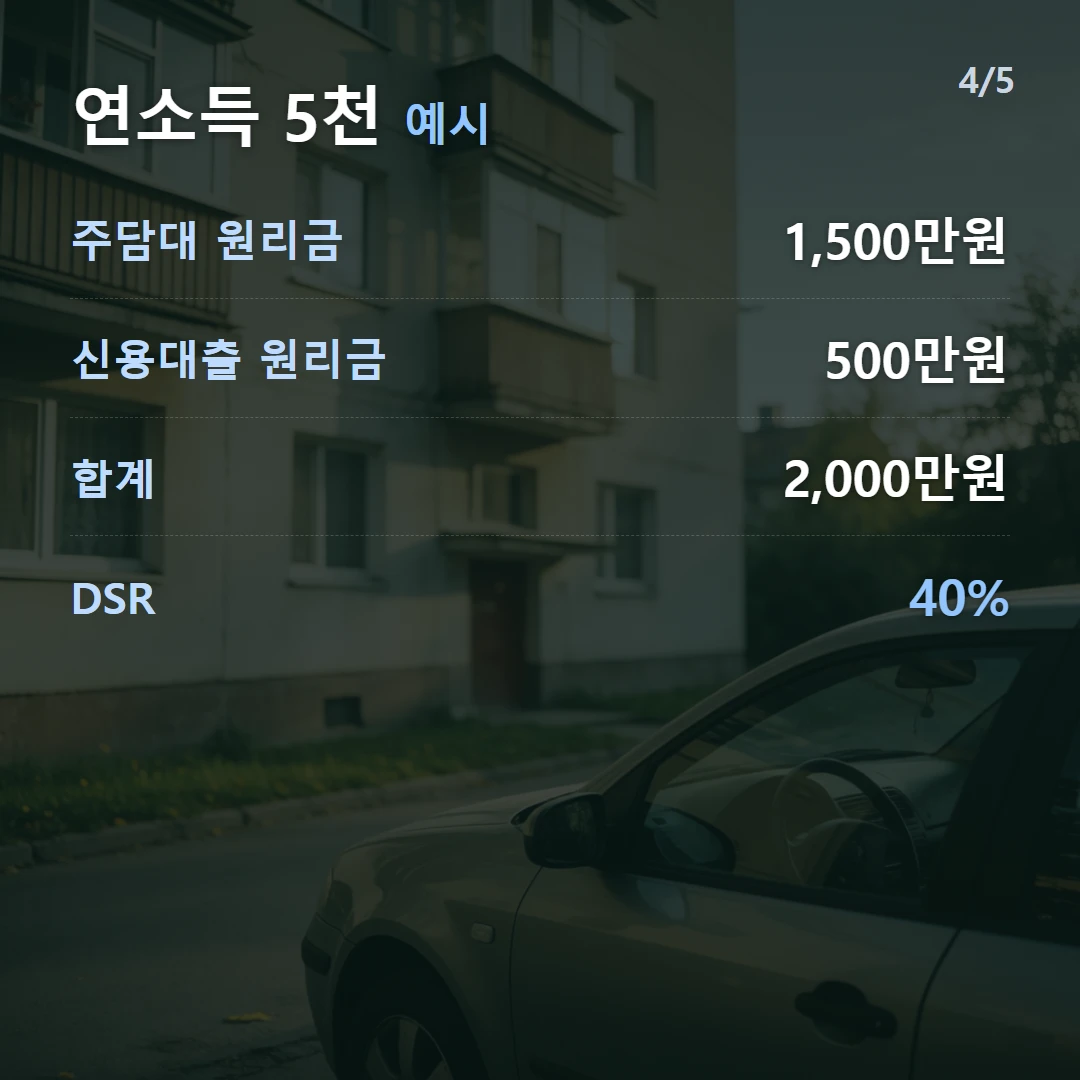
연소득 5,000만 원, 주담대 연 원리금 1,500만 원, 신용대출 연 원리금 500만 원인 경우입니다.
- 연간 원리금 합 = 1,500만 + 500만 = 2,000만 원
- DSR = 2,000만 ÷ 5,000만 × 100 = 40%
- 은행권 한도(40%)에 도달 → 추가 대출 어려움
주의할 점
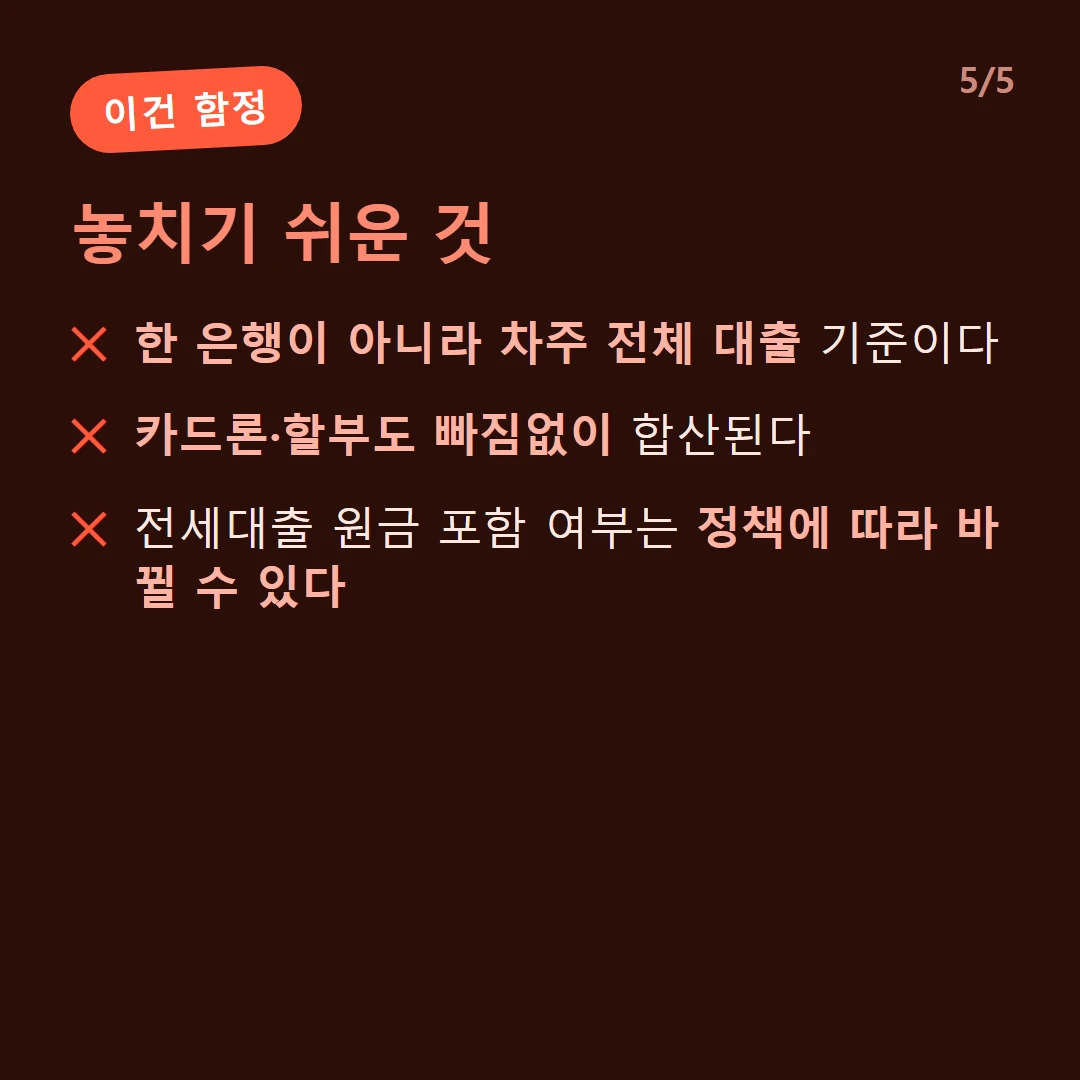
- DSR은 한 은행이 아니라 차주 전체 대출 기준입니다(차주단위 DSR).
- 카드론·할부도 빠짐없이 합산됩니다.
- 전세대출 원금 포함 여부 등은 정책에 따라 바뀔 수 있으니 확인이 필요합니다.
보유 대출로 DSR을 계산하려면 DSR 계산기를 이용하세요.
자주 묻는 질문
DSR에는 어떤 대출이 들어가나요?
주택담보대출, 신용대출, 카드론, 자동차 할부, 학자금·기타 대출 등 보유한 거의 모든 가계대출의 연간 원리금이 합산됩니다. 한 금융기관이 아니라 차주가 가진 전체 대출 기준입니다.
전세자금대출도 DSR에 포함되나요?
현재는 전세자금대출의 원금은 DSR 산정에서 제외되고 이자 상환액만 포함되는 것이 일반적입니다. 다만 정책에 따라 포함 범위가 바뀔 수 있어 실행 시점 기준을 확인해야 합니다.
신용대출은 원리금을 어떻게 계산하나요?
신용대출은 실제 만기가 짧아도 DSR 산정 시 정해진 산정만기로 원금을 분할한 것으로 보아 원리금을 계산합니다. 그래서 신용대출이 많으면 DSR이 빠르게 올라갑니다.
출처
본 내용은 일반 정보이며 금융 자문이 아닙니다. 실제 조건은 금융기관·전문가와 상담하세요. 정책·금리 변동으로 실제와 다를 수 있습니다.