DSR vs DTI 차이 (원리금 vs 이자)
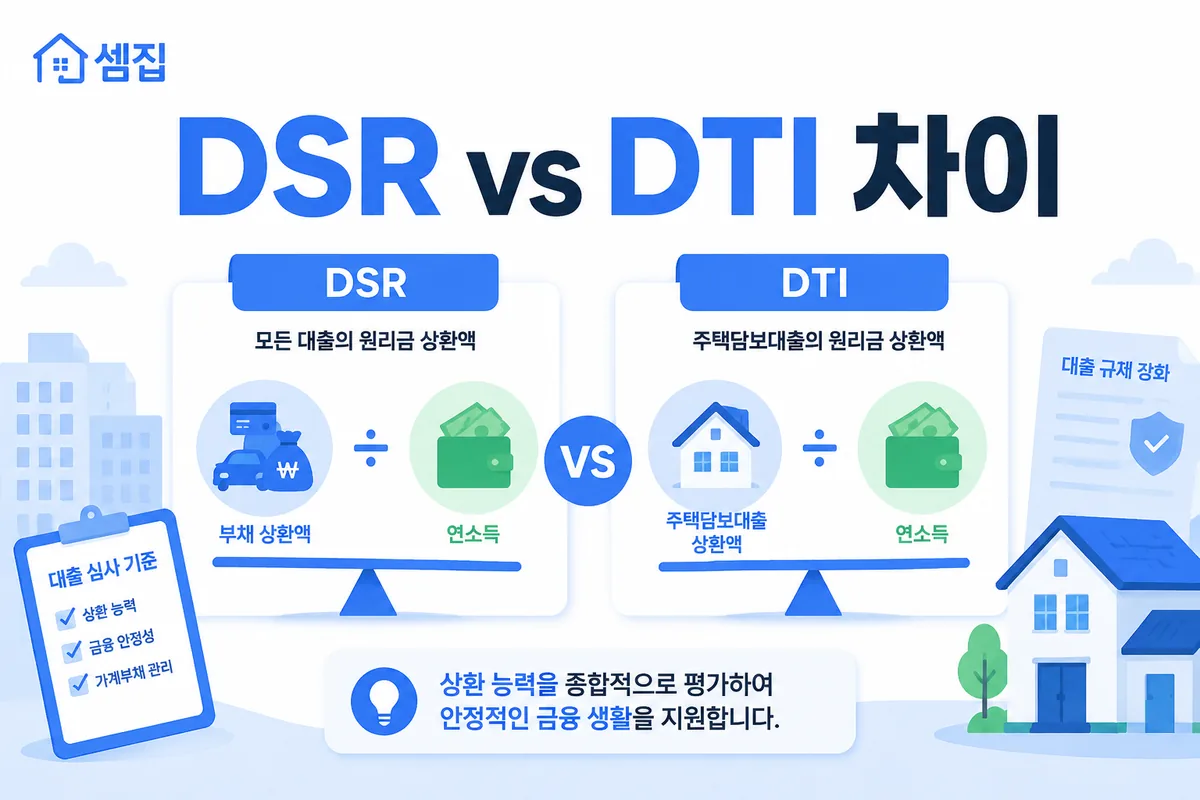
DSR과 DTI는 모두 소득 대비 상환 부담을 보는 지표지만 반영 범위가 다릅니다. DTI는 주택담보대출 원리금과 기타 대출의 이자만 보고, DSR은 모든 대출의 원리금을 봅니다. 그래서 DSR이 더 포괄적이고 한도가 보수적입니다.
← 밀어서 넘기기 →
DSR과 DTI는 무엇이 다른가요?
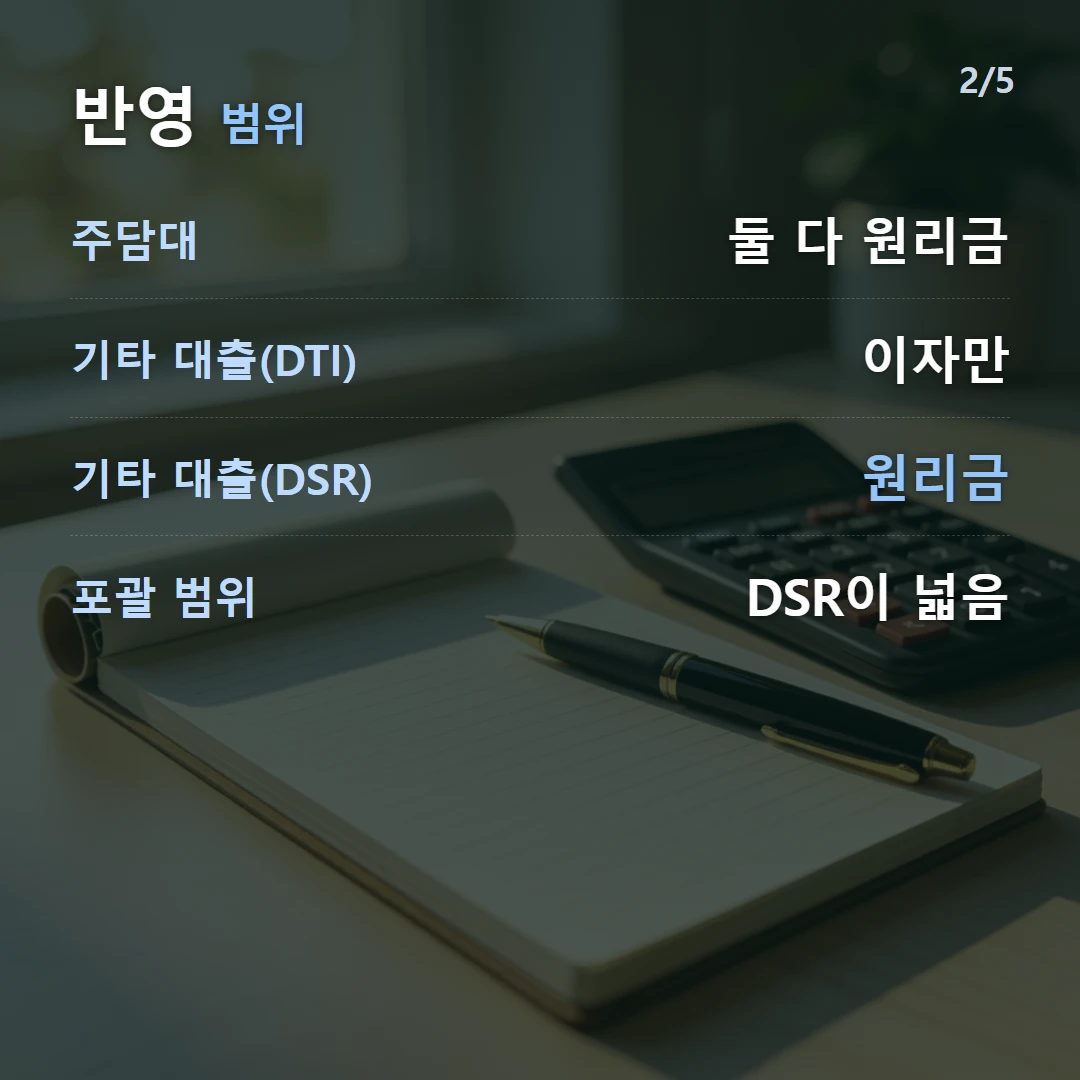
| 구분 | DTI | DSR |
|---|---|---|
| 주담대 | 원리금 | 원리금 |
| 기타 대출 | 이자만 | 원리금 |
| 포괄 범위 | 좁음 | 넓음(모든 대출) |
| 한도 영향 | 상대적으로 여유 | 더 보수적 |
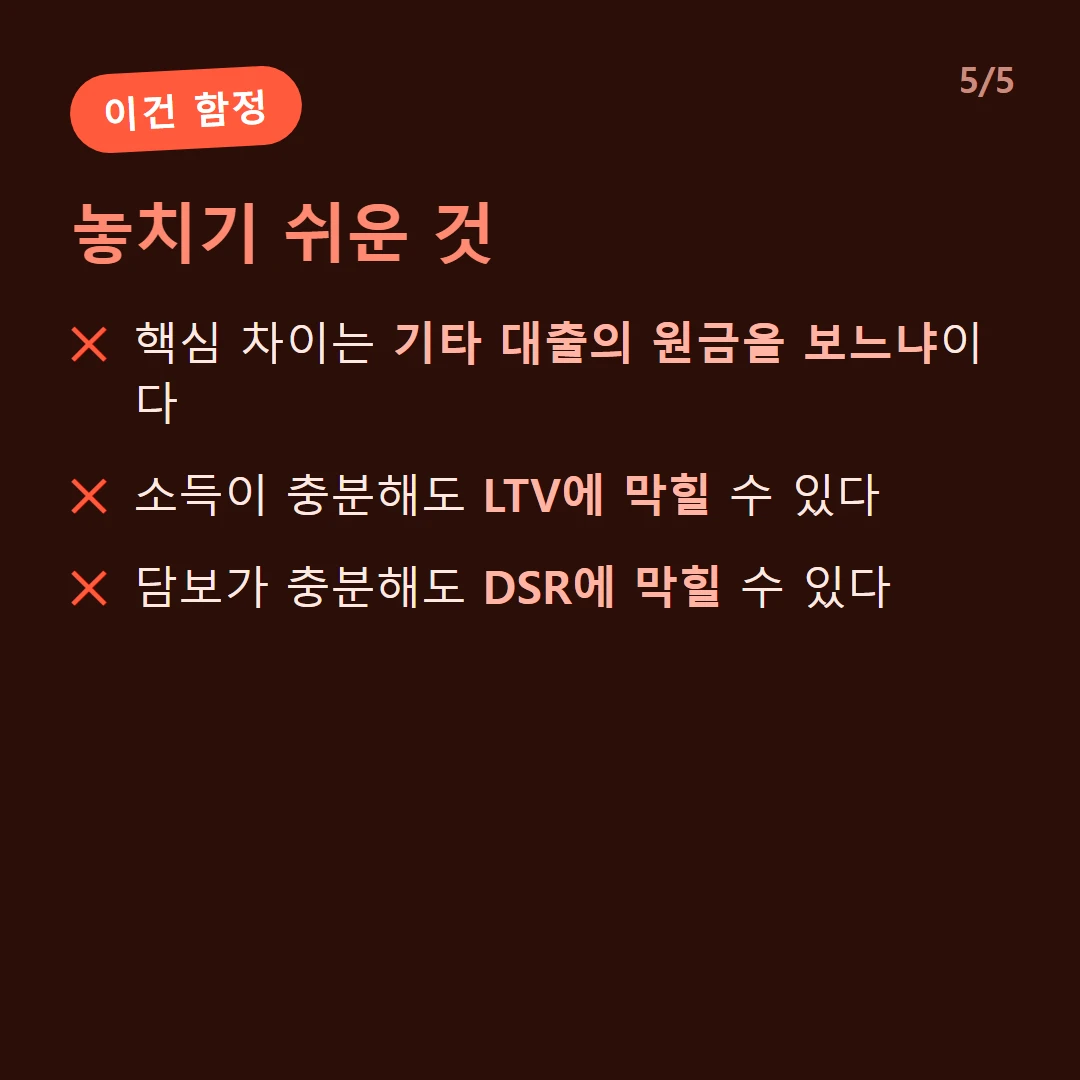
핵심 차이는 기타 대출(신용대출·카드론 등)의 원금까지 반영하느냐입니다. DSR은 원금까지 보므로 한도가 더 빡빡합니다. 어떤 대출이 어떤 방식으로 잡히는지는 DSR에 포함되는 대출에서 확인하세요.
← 밀어서 넘기기 →
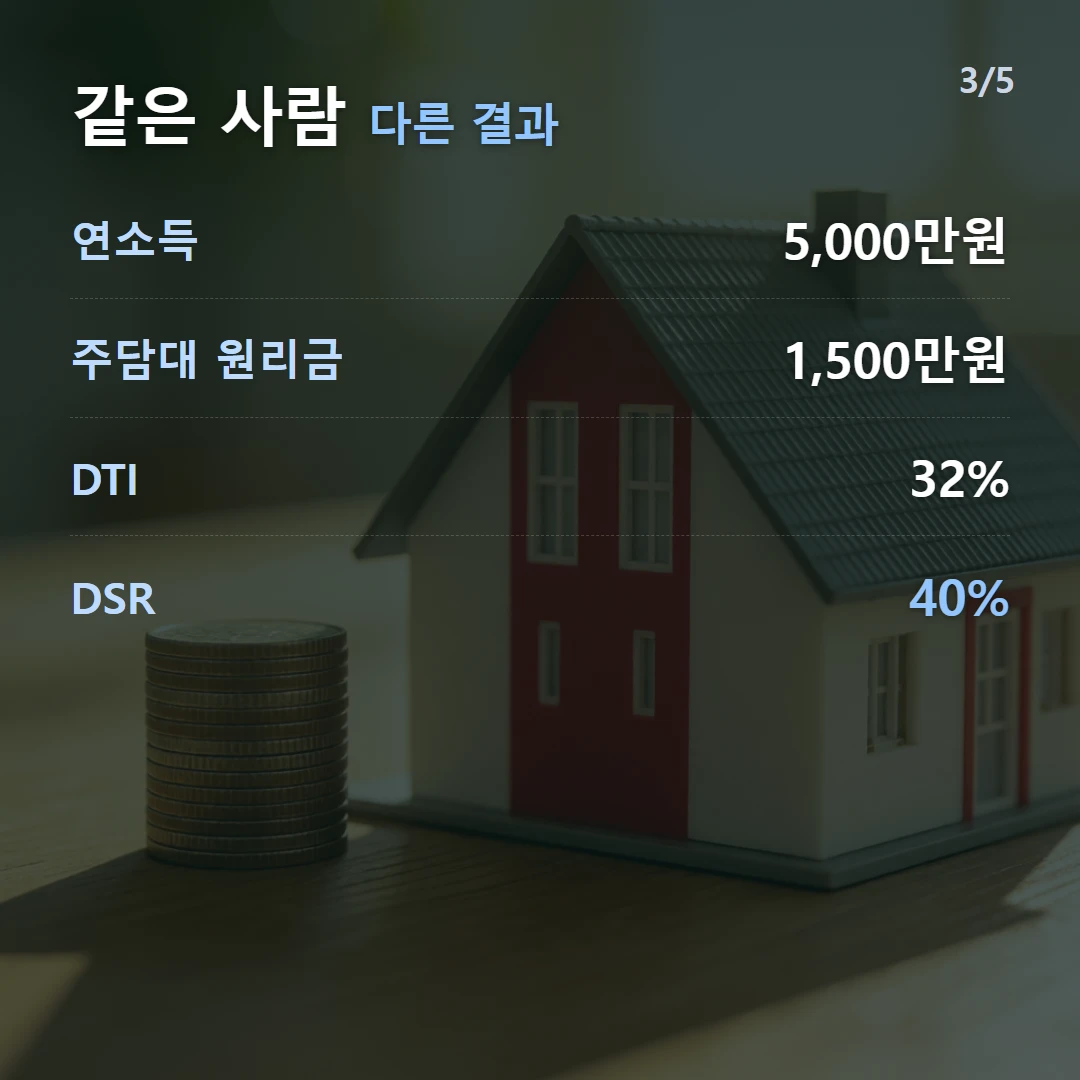
같은 사람이라도 결과가 다릅니다 (예시)
연소득 5,000만 원, 주담대 원리금 1,500만 원, 신용대출(원금 분할 400만 + 이자 100만)인 경우입니다.
- DTI = (주담대 원리금 1,500만 + 신용대출 이자 100만) ÷ 5,000만 = 32%
- DSR = (주담대 원리금 1,500만 + 신용대출 원리금 500만) ÷ 5,000만 = 40%
- 같은 대출이라도 DSR이 더 높게 나와 한도가 줄어듦
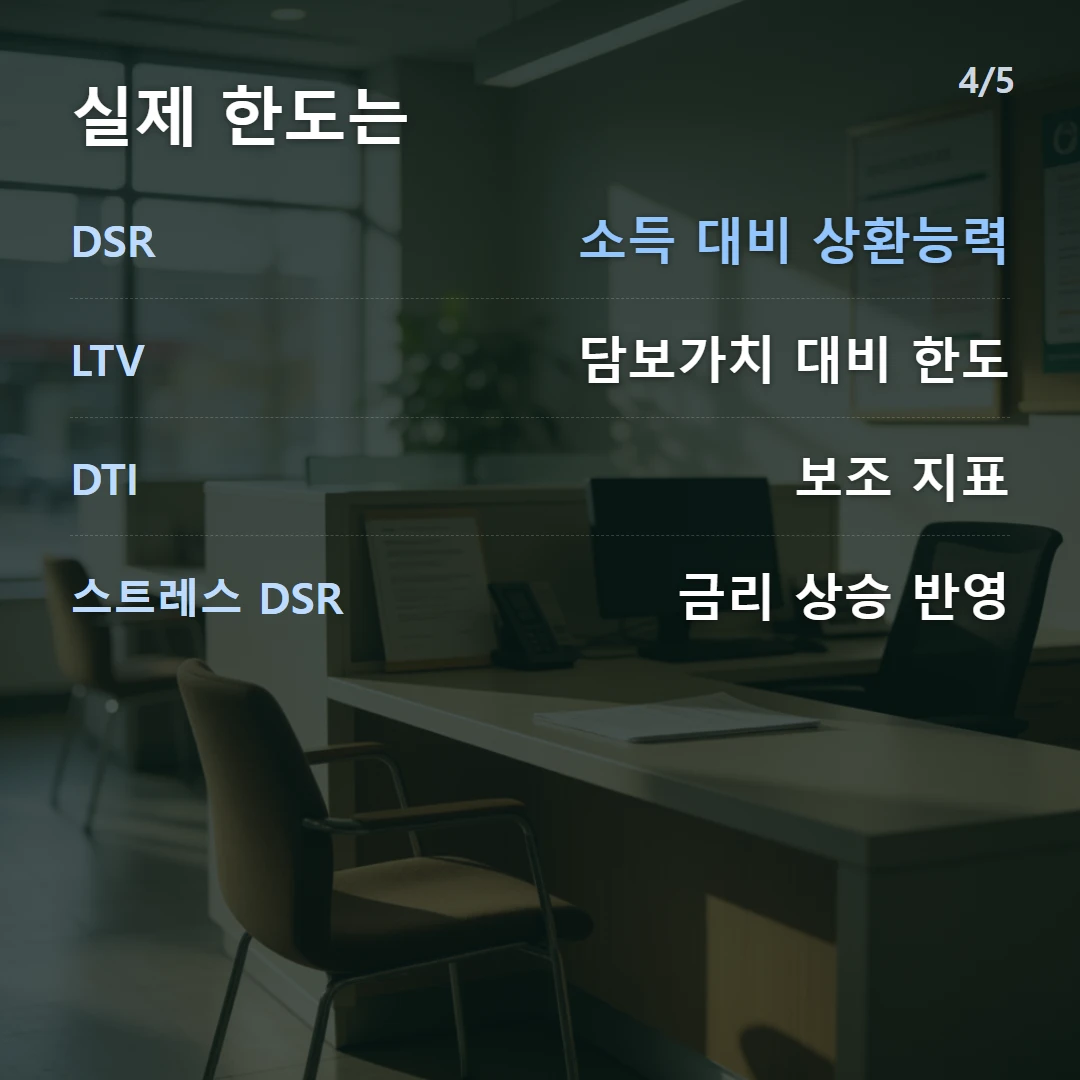
실제 한도는 무엇으로 정해지나요?
| 지표 | 역할 |
|---|---|
| DSR | 소득 대비 상환능력(한도 핵심) |
| LTV | 담보가치 대비 대출 한도 |
| DTI | 보조 지표(일부 적용) |
| 스트레스 DSR | 금리 상승 위험 반영 |
실제 대출 한도는 DSR과 LTV가 함께 결정합니다. 소득이 충분해도 담보가치(LTV)에 막히거나, 담보가 충분해도 DSR에 막힐 수 있습니다. 둘 중 작은 쪽이 실제 한도가 되는 구조는 주담대 한도 — LTV·DSR에서 숫자로 볼 수 있습니다.
내 소득·대출로 DSR을 계산하려면 DSR 계산기를 이용하세요.
자주 묻는 질문
DSR과 DTI는 무엇이 다른가요?
DTI는 주택담보대출의 원리금과 그 외 대출의 '이자'만 반영하지만, DSR은 모든 대출의 '원리금'을 반영합니다. 그래서 DSR이 더 포괄적이고 한도가 더 보수적으로 나옵니다.
둘 중 무엇이 더 까다로운가요?
DSR이 더 까다롭습니다. 신용대출·카드론 등 기타 대출의 원금까지 상환 부담으로 보기 때문에, 기타 대출이 많을수록 DSR 한도가 빠르게 줄어듭니다.
지금은 어떤 규제가 적용되나요?
현재 대출 한도 규제의 핵심은 DSR입니다. DTI는 일부 지역·상품에서 보조적으로 쓰이며, 실제 한도는 DSR과 LTV(담보인정비율)가 함께 결정합니다.
출처
본 내용은 일반 정보이며 금융 자문이 아닙니다. 실제 조건은 금융기관·전문가와 상담하세요. 정책·금리 변동으로 실제와 다를 수 있습니다.