DSR 규제 현황과 스트레스 DSR (2026)
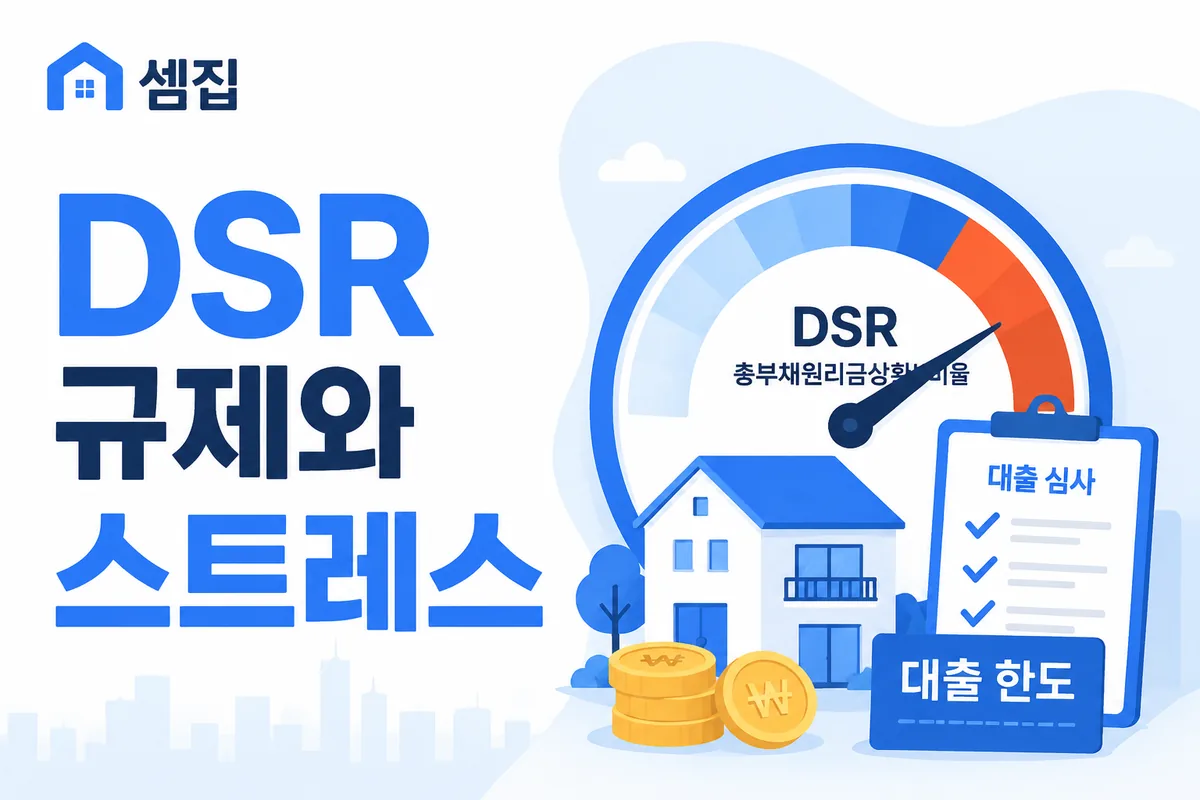
DSR(총부채원리금상환비율)은 1년간 갚을 모든 대출 원리금을 연소득으로 나눈 비율로, 대출 한도를 규제하는 핵심 지표입니다. 차주단위 DSR은 은행 40%, 비은행 50%가 기준이며, 스트레스 DSR은 미래 금리 상승을 가정한 가산금리로 한도를 더 보수적으로 산정합니다.
← 밀어서 넘기기 →
DSR은 어떻게 계산하나요?
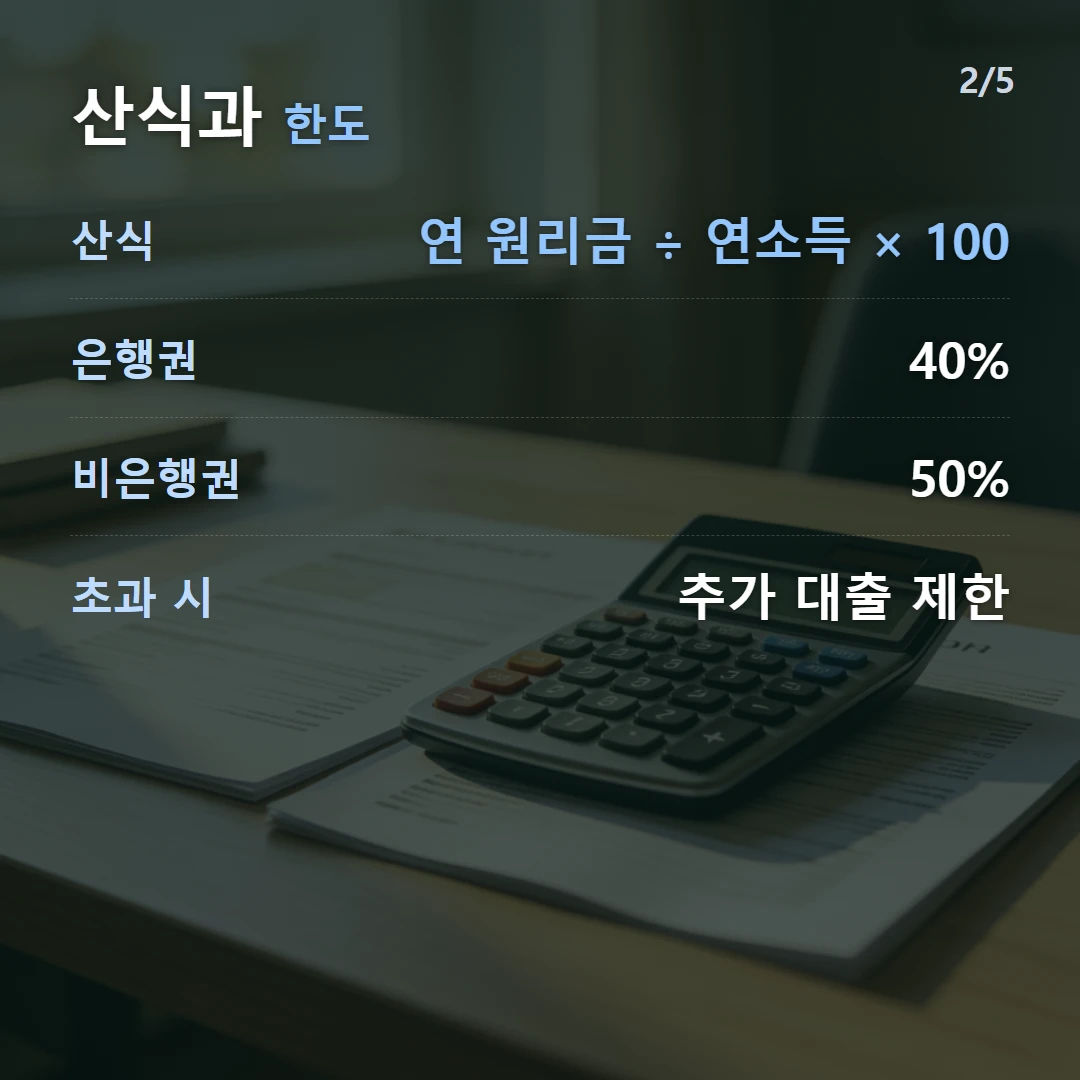
산식은 DSR = 연간 원리금 상환액 ÷ 연소득 × 100입니다.
- 보유한 모든 대출의 연간 원리금(원금+이자) 합산
- 연소득으로 나눠 비율 산출
- 은행 40%(비은행 50%)를 넘으면 추가 대출 제한
- 소득이 높거나 기존 대출이 적을수록 여력이 큼
여기서 ‘원리금’이 핵심입니다. 기타 대출의 이자만 보던 옛 지표와 무엇이 달라졌는지는 DSR vs DTI에서 같은 사람의 숫자로 비교했습니다.
여기서 ‘원리금’이 핵심입니다. 기타 대출의 이자만 보던 옛 지표와 무엇이 달라졌는지는 DSR vs DTI에서 같은 사람의 숫자로 비교했습니다.
← 밀어서 넘기기 →
스트레스 DSR이란?
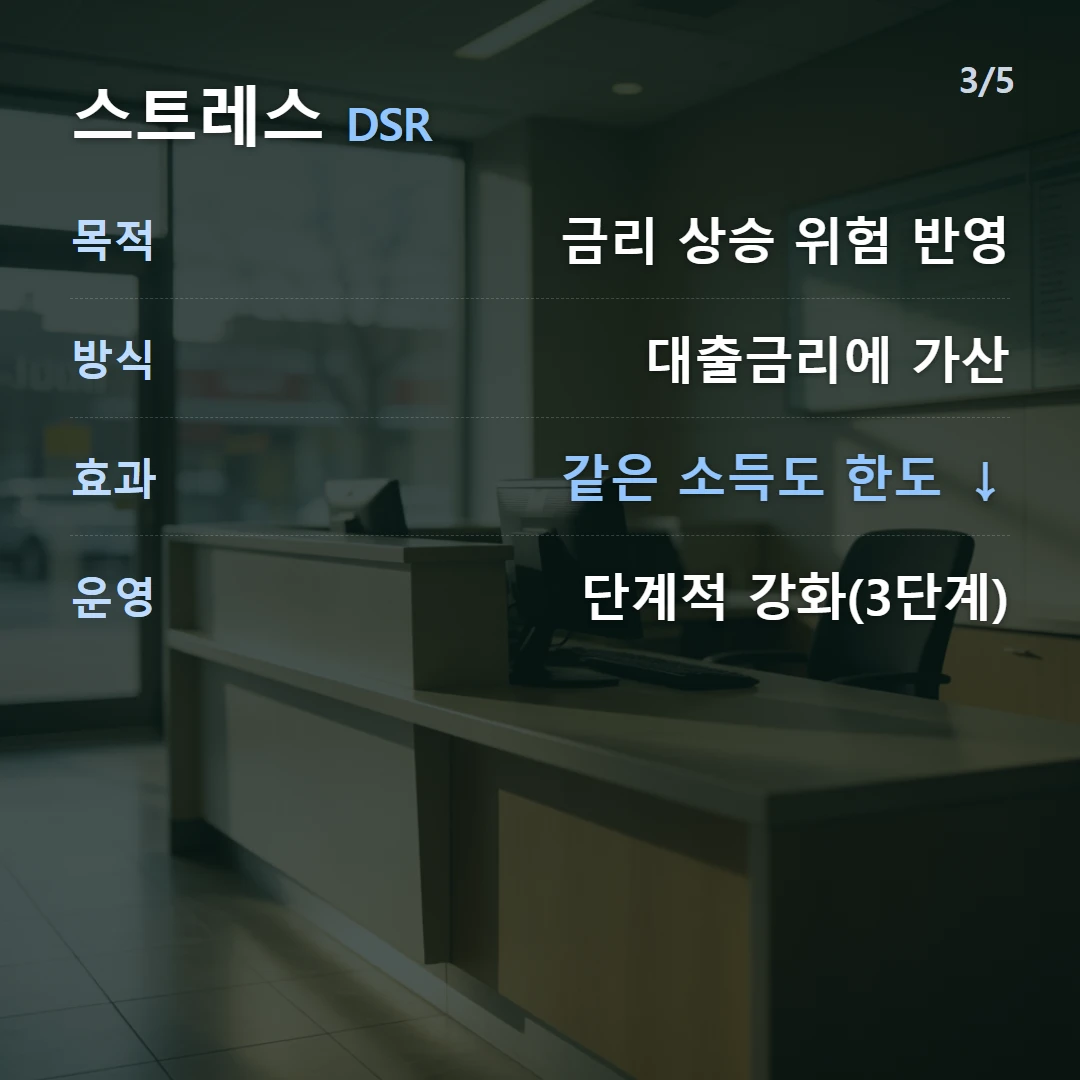
변동금리 대출은 앞으로 금리가 오르면 상환 부담이 커지므로, **가산금리(스트레스 금리)**를 더해 한도를 계산합니다.
| 구분 | 내용 |
|---|---|
| 목적 | 금리 상승 위험 반영 |
| 방식 | 대출금리에 스트레스 금리 가산 |
| 효과 | 같은 소득이라도 한도 감소 |
| 단계 | 단계적으로 강화(현재 3단계 운영) |
스트레스 금리는 공시에 따라 달라지며, 수도권 주택담보대출 등에 더 높게 적용되는 등 구간이 나뉩니다. 가산 폭은 금리 유형에 따라서도 달라져, 고정금리 vs 변동금리 선택이 한도에까지 영향을 줍니다.
규제는 어디에 적용되나요?
| 대상 | DSR 한도 |
|---|---|
| 은행권 | 40% |
| 비은행권(저축은행 등) | 50% |
| 일부 정책·소액대출 | 예외·특례 |
주의 — 규제는 자주 바뀝니다
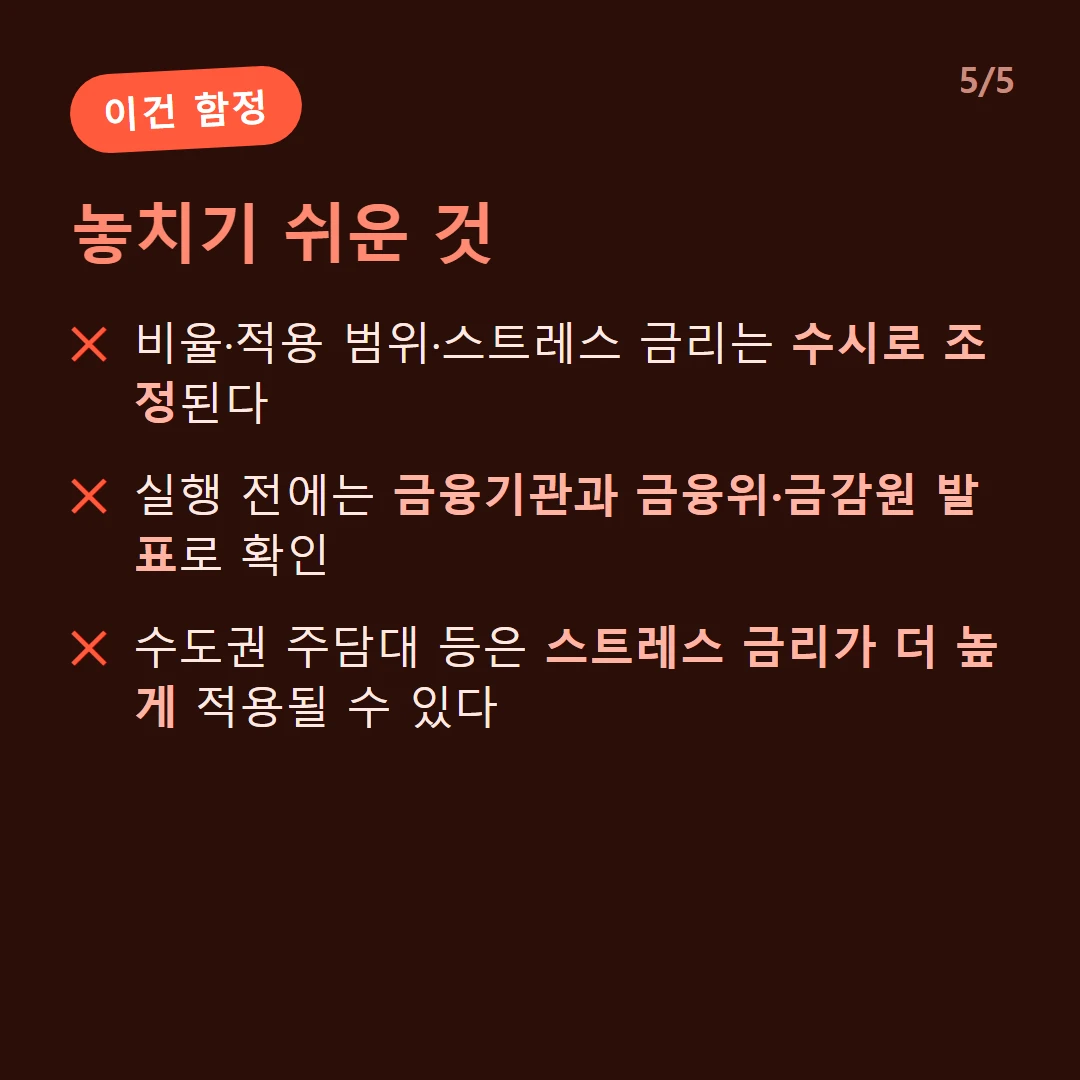
DSR·스트레스 DSR은 가계부채 관리 정책에 따라 비율·적용 범위·스트레스 금리가 수시로 조정됩니다. 실제 대출 전에는 금융기관과 금융위·금감원 발표로 현재 기준을 반드시 확인하세요.
DSR 계산 예시 (숫자 대입)
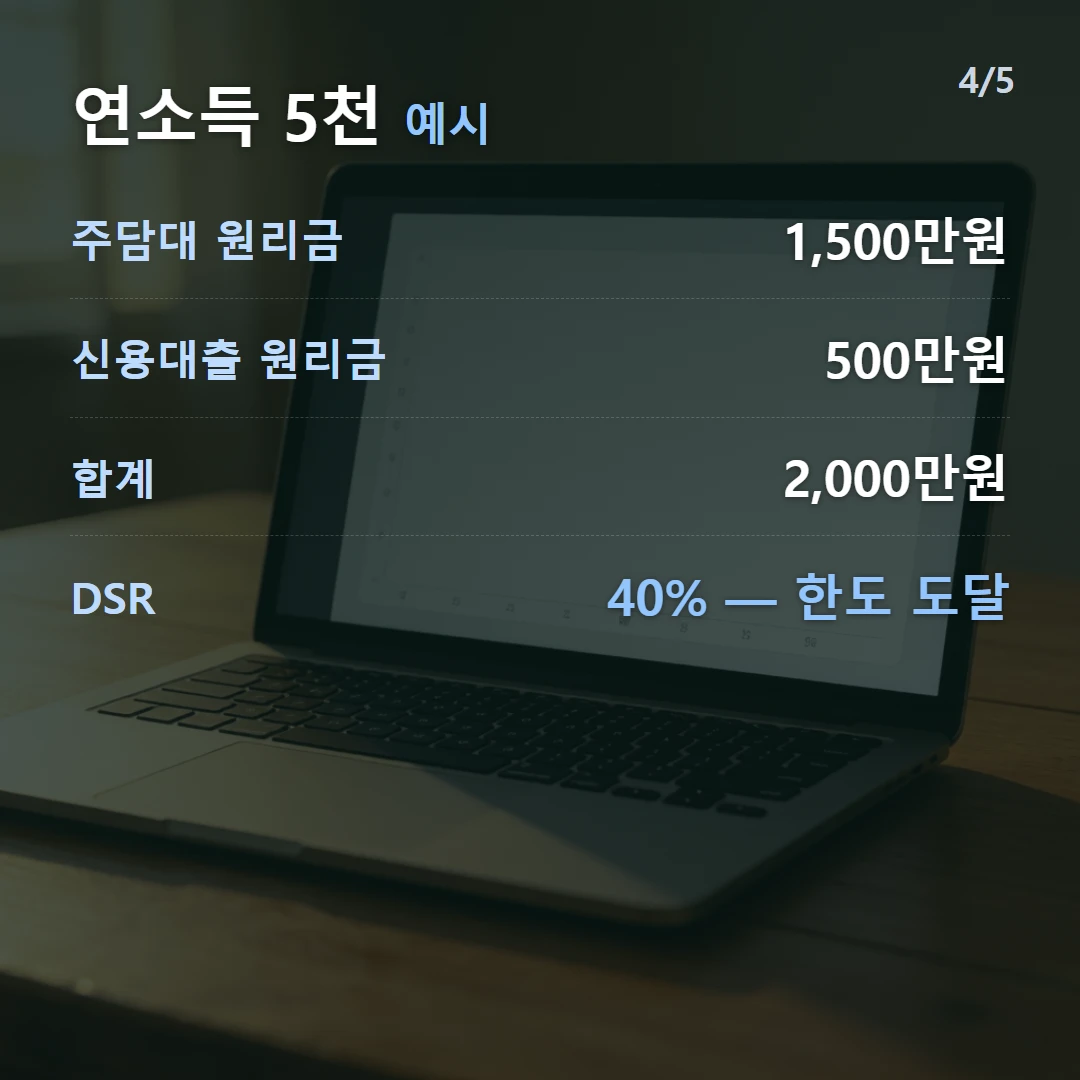
연소득 5,000만 원, 주담대 연 원리금 1,500만 원, 신용대출 연 원리금 500만 원인 경우:
- 연간 원리금 합 = 1,500만 + 500만 = 2,000만 원
- DSR = 2,000만 ÷ 5,000만 × 100 = 40%
- 은행권 한도(40%)에 도달 → 추가 대출이 어려움
소득이 높거나 기존 대출이 적을수록 DSR 여력이 커집니다. 이미 한도에 닿았다면 만기·소득 쪽에서 조정하는 DSR 한도 늘리는 법을 먼저 검토하세요.
내 소득·대출로 DSR을 계산하려면 DSR 계산기를 이용하세요.
자주 묻는 질문
DSR이 무엇인가요?
총부채원리금상환비율로, 1년간 갚아야 할 모든 대출의 원리금을 연소득으로 나눈 비율입니다. DSR = 연간 원리금 상환액 ÷ 연소득 × 100으로 계산하며, 이 비율로 대출 한도를 규제합니다.
DSR 한도는 몇 %인가요?
차주단위 DSR은 은행권 40%, 비은행권(저축은행 등) 50%가 기준입니다. 연소득 대비 원리금 상환 부담이 이 비율을 넘으면 추가 대출이 제한됩니다.
스트레스 DSR은 무엇인가요?
변동금리 대출에 미래 금리 상승을 가정한 가산금리(스트레스 금리)를 더해 한도를 계산하는 제도입니다. 같은 소득이라도 한도가 줄어들며, 단계적으로 강화돼 왔습니다.
출처
본 내용은 일반 정보이며 금융 자문이 아닙니다. 실제 조건은 금융기관·전문가와 상담하세요. 정책·금리 변동으로 실제와 다를 수 있습니다.