DSR 한도 늘리는 법과 예외 (만기·소득)
DSR 한도는 연간 원리금을 줄이거나 인정 소득을 늘리면 커집니다. 만기 연장으로 연 원리금을 낮추고, 소득 증빙을 보강하며, 기존 신용대출을 정리하는 것이 대표적입니다. 또한 일부 정책·소액·전세 대출은 DSR 적용에서 제외되거나 특례가 있습니다.
← 밀어서 넘기기 →
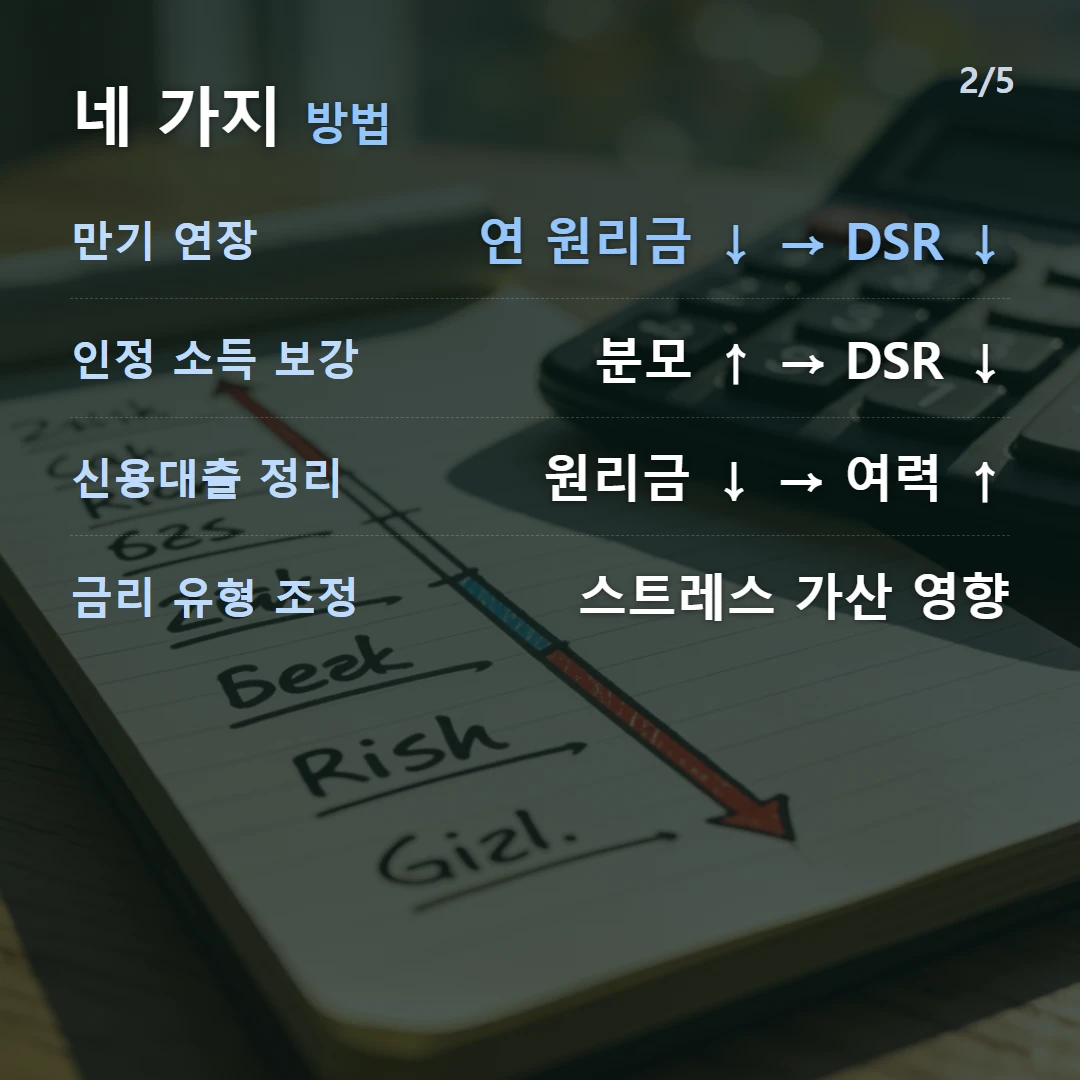
DSR 한도를 늘리는 방법
DSR = 연간 원리금 ÷ 연소득이므로, 분자(원리금)를 줄이거나 분모(소득)를 늘리면 됩니다.
| 방법 | 효과 |
|---|---|
| 대출 만기 연장 | 연 원리금↓ → DSR↓ |
| 인정 소득 보강 | 분모↑ → DSR↓ |
| 기존 신용대출 정리 | 원리금↓ → 여력↑ |
| 변동→일부 고정 등 | 스트레스 가산 영향 조정 |
마지막 항목이 헷갈리기 쉬운데, 스트레스 가산은 금리 유형별로 다르게 붙습니다. 그 구조는 DSR 규제와 스트레스 DSR에 정리돼 있습니다.
← 밀어서 넘기기 →
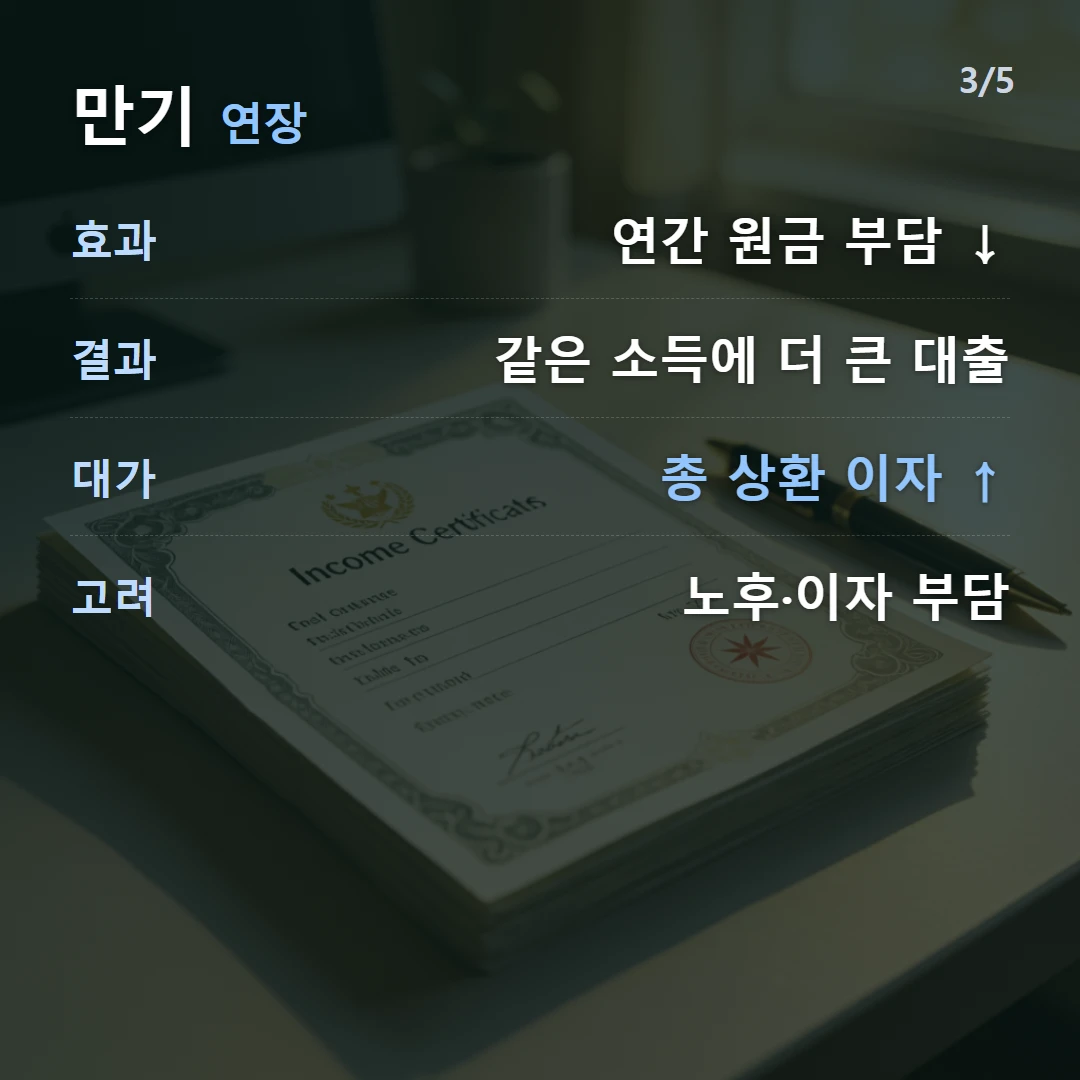
만기 연장의 효과 (예시)
원금 3억 주담대를 만기 30년 vs 40년으로 비교하면 연간 원리금이 달라집니다.
- 만기가 길수록 연간 갚는 원금이 줄어 DSR이 낮아짐
- 같은 소득으로 더 큰 대출 가능
- 단, 총 상환 이자는 늘어나는 트레이드오프
- 무리한 장기 대출은 노후·이자 부담 고려 필요
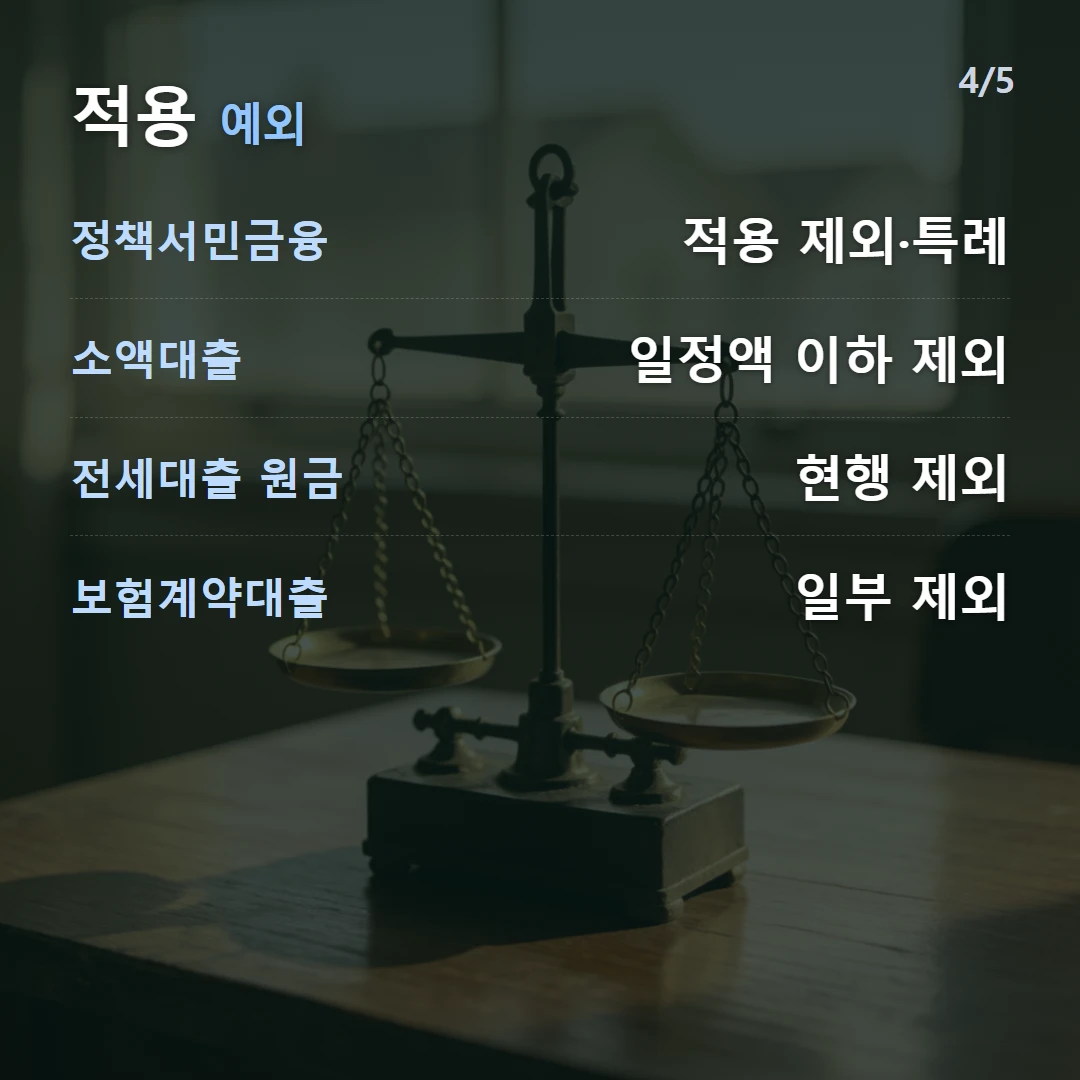
DSR 적용 예외·특례
| 유형 | 처리 |
|---|---|
| 정책서민금융 | 적용 제외·특례 |
| 소액대출(일정액 이하) | 제외 가능 |
| 전세자금대출 원금 | 현행 제외(이자만) |
| 보험계약대출 등 | 일부 제외 |
예외 범위는 정책에 따라 자주 바뀌므로, 적용 여부는 실행 시점에 확인해야 합니다. 다만 디딤돌·보금자리론 같은 정책 주택담보대출은 금리가 낮을 뿐 DSR 규제 자체는 그대로 적용받는다는 점을 혼동하지 마세요.
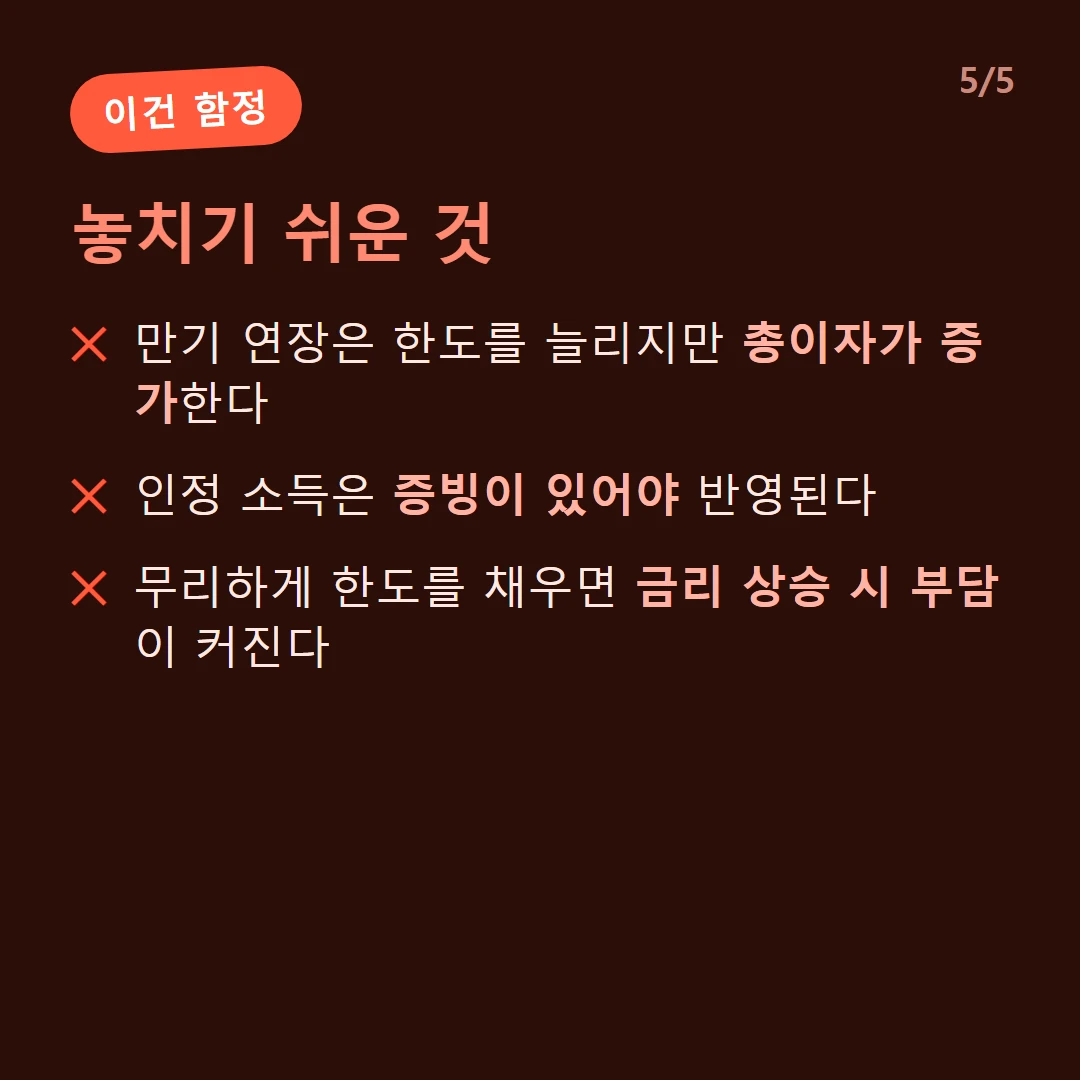
주의할 점
- 만기 연장은 한도를 늘리지만 총이자가 증가합니다.
- 인정 소득은 증빙이 있어야 반영됩니다.
- 무리하게 한도를 채우면 금리 상승 시 부담이 커집니다.
만기·소득별 DSR 변화를 확인하려면 DSR 계산기를 이용하세요.
자주 묻는 질문
DSR 한도를 어떻게 늘리나요?
대출 만기를 길게 하면 연간 원리금이 줄어 DSR이 낮아집니다. 또 인정 소득을 늘리거나(증빙 보강), 기존 신용대출·카드론을 정리하면 여력이 생깁니다. 다만 무리한 만기 연장은 총이자를 늘립니다.
DSR이 적용되지 않는 대출도 있나요?
정책서민금융, 일정 금액 이하 소액대출, 전세자금대출(원금), 보험계약대출 등 일부는 DSR 적용에서 제외되거나 특례가 있습니다. 적용 제외 범위는 정책에 따라 달라집니다.
소득이 적으면 방법이 없나요?
인정 소득에는 근로·사업소득 외에 인정 가능한 추가 소득(임대·연금 등)이 있습니다. 증빙으로 인정 소득을 높이면 DSR 한도가 늘 수 있어, 가능한 소득을 모두 반영하는 것이 중요합니다.
출처
본 내용은 일반 정보이며 금융 자문이 아닙니다. 실제 조건은 금융기관·전문가와 상담하세요. 정책·금리 변동으로 실제와 다를 수 있습니다.