고정금리 vs 변동금리 (혼합형 포함)
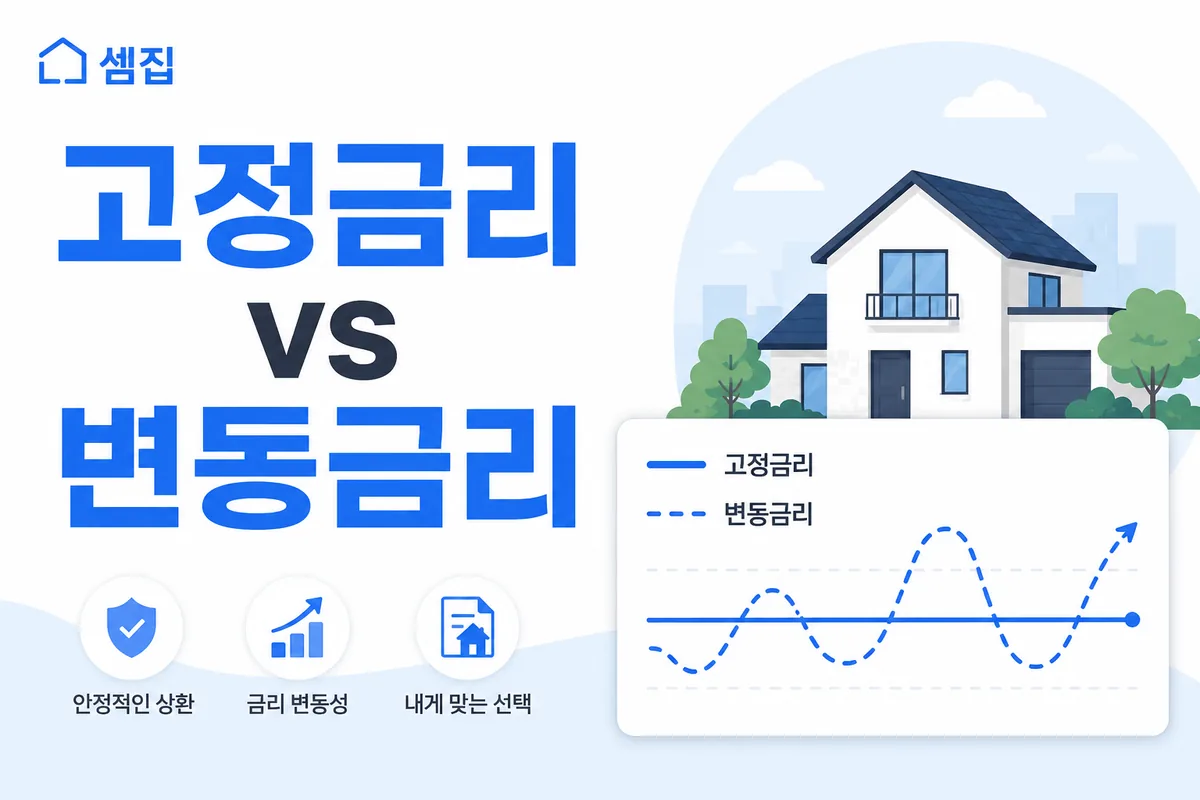
주택담보대출 금리는 고정금리, 변동금리, 혼합형으로 나뉩니다. 고정은 만기까지 금리가 일정해 안정적이고, 변동은 시장금리에 연동돼 상승·하락 위험이 있습니다. 혼합형은 일정 기간 고정 후 변동으로 바뀝니다. 금리 전망에 따라 유불리가 갈립니다.
← 밀어서 넘기기 →
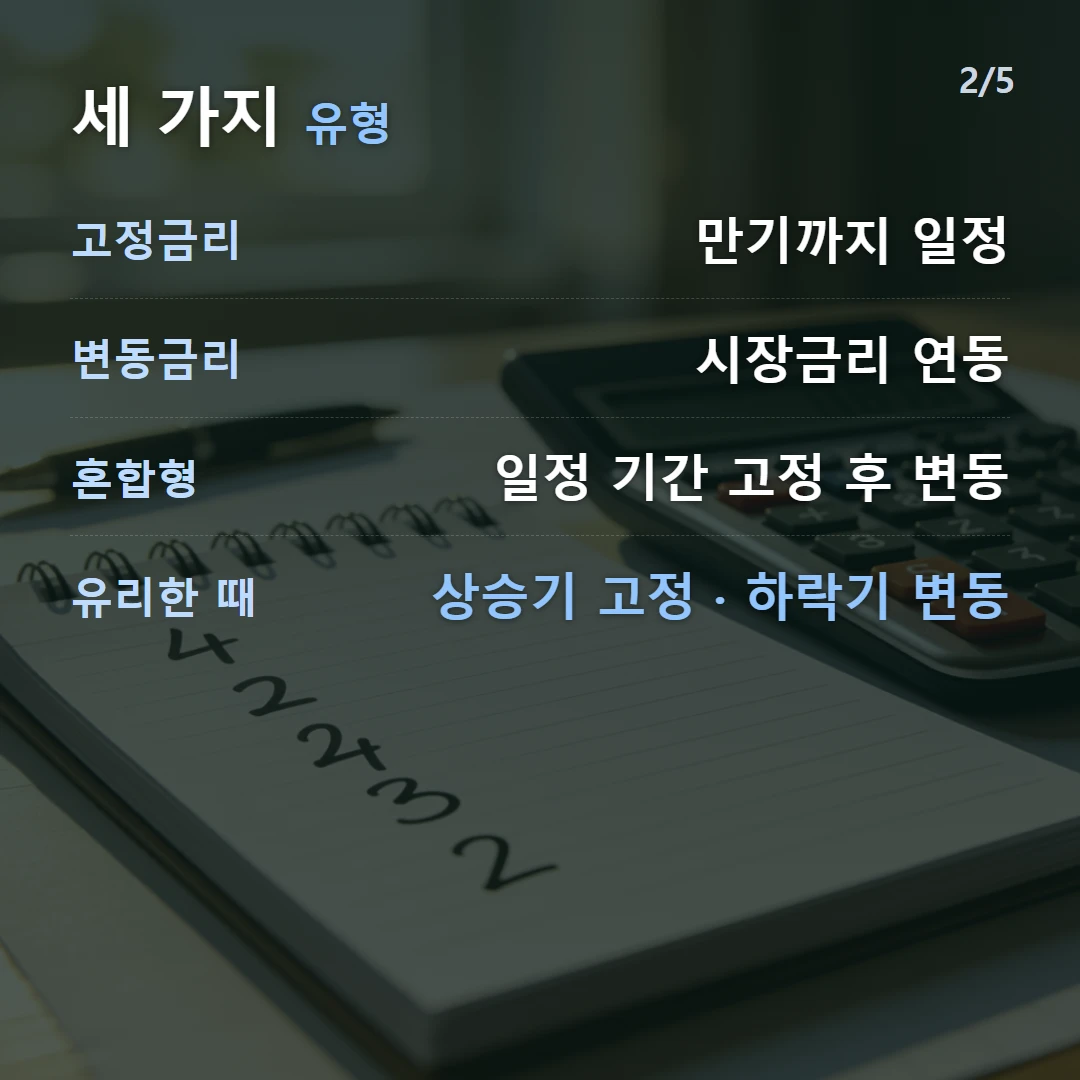
세 가지 금리 유형
| 유형 | 특징 | 유리한 상황 |
|---|---|---|
| 고정금리 | 만기까지 일정 | 금리 상승기 |
| 변동금리 | 시장금리 연동 | 금리 하락기 |
| 혼합형 | 일정 기간 고정 후 변동 | 절충 |
← 밀어서 넘기기 →
금리 상승·하락 시 어떻게 다른가요?
- 금리 상승: 고정금리는 영향 없음, 변동금리는 상환액↑
- 금리 하락: 변동금리는 상환액↓, 고정은 그대로
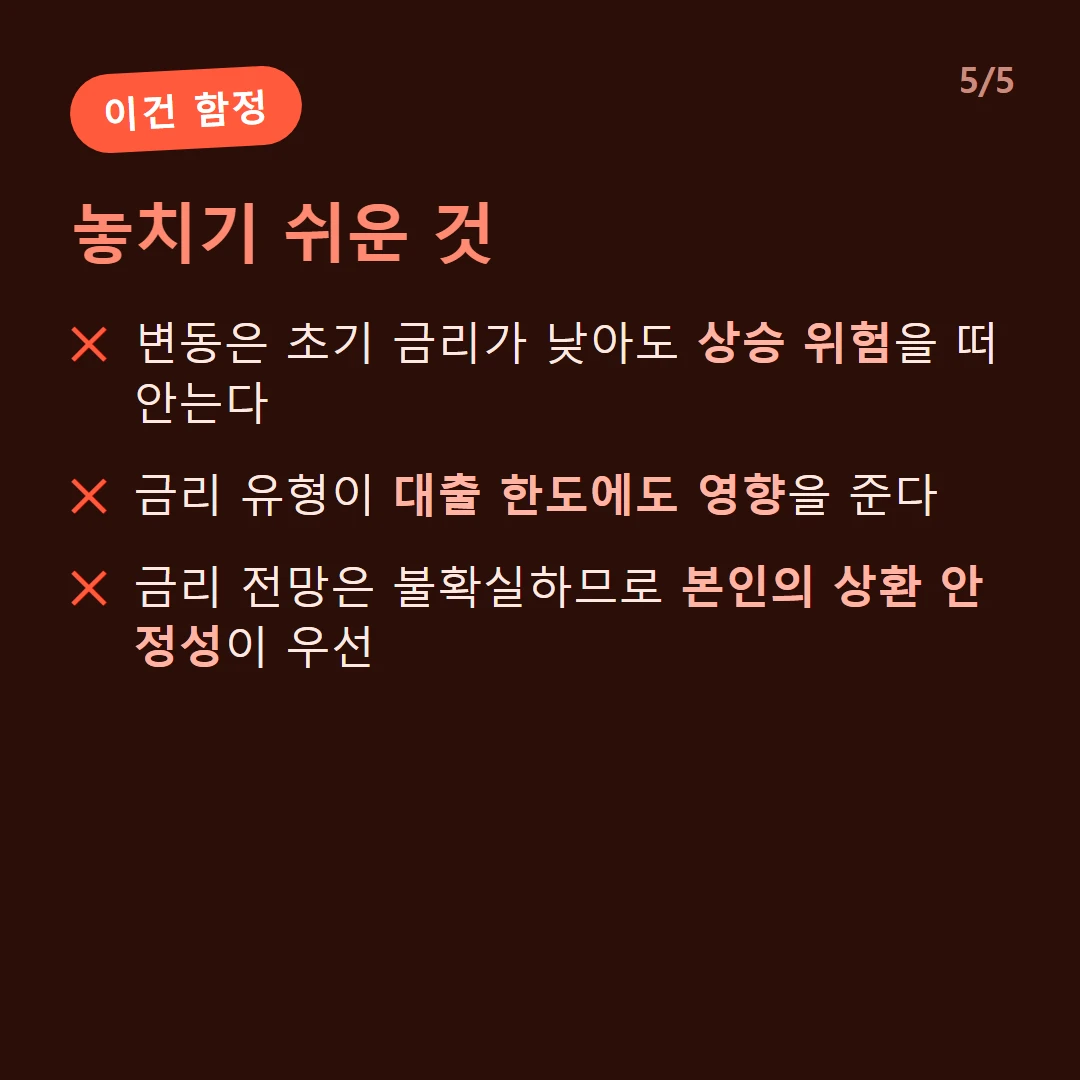
- 변동은 보통 초기 금리가 낮지만 상승 위험을 떠안음
- 고정은 안정적이나 초기 금리가 약간 높은 편
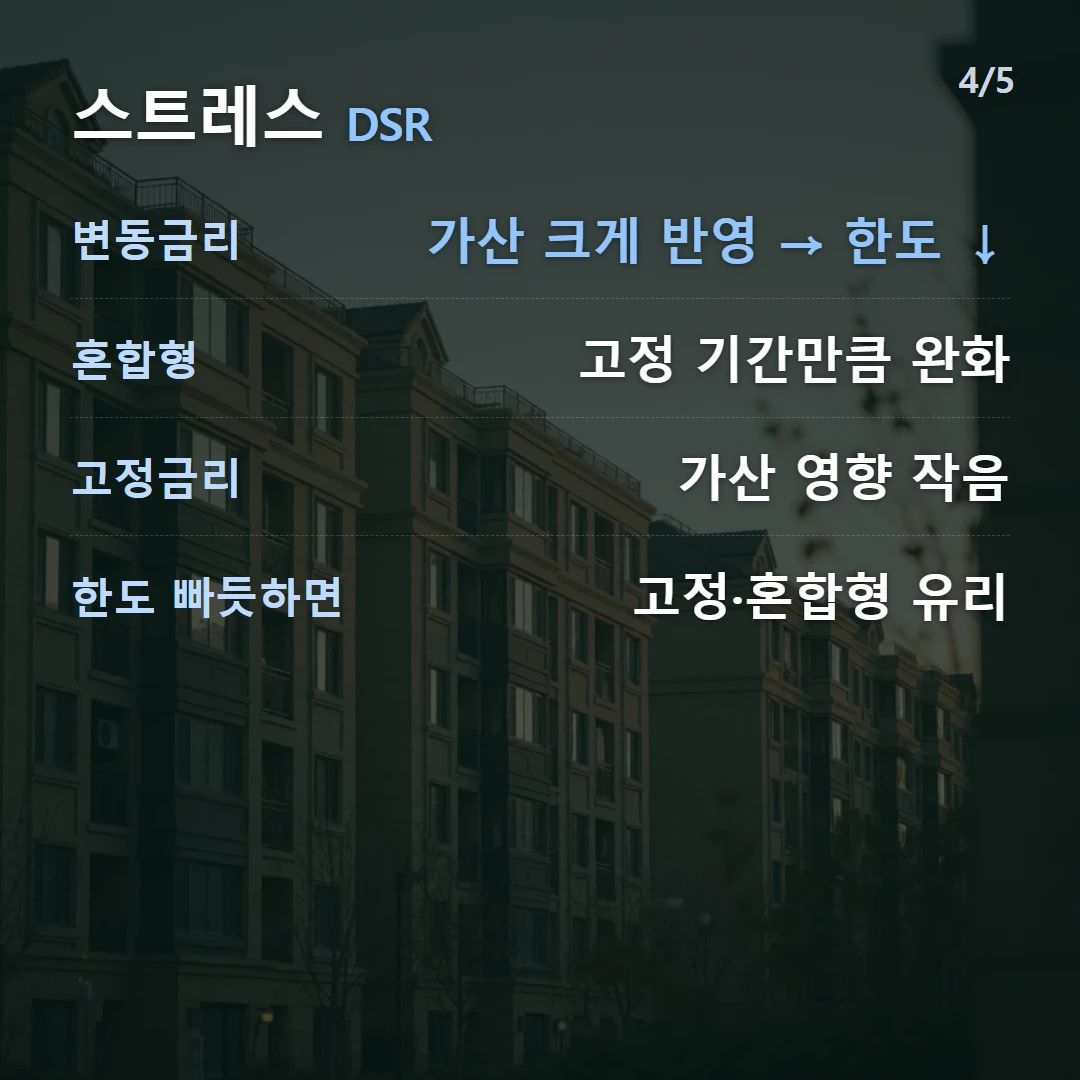
스트레스 DSR과의 관계
| 유형 | 스트레스 가산 |
|---|---|
| 변동금리 | 가산금리 크게 반영 → 한도↓ |
| 혼합형 | 고정 기간만큼 가산 완화 |
| 고정금리 | 가산 영향 작음 → 한도 유리 |
변동금리는 미래 금리 상승 위험을 반영해 한도가 더 줄 수 있어, 한도가 빠듯하면 고정·혼합형이 유리할 수 있습니다. 실제로 몇 %p를 얹는지는 스트레스 DSR 규제에서 확인하세요.
선택 요령
- 금리 상승이 우려되거나 장기 보유 계획이면 고정·혼합형
- 단기 보유·조기 상환 계획이면 변동금리도 고려
- 한도가 빠듯하면 스트레스 DSR이 유리한 고정·혼합형 — 한도 자체가 어떻게 정해지는지는 주담대 한도(LTV·DSR) 참고
- 금리 전망은 불확실하므로 본인의 상환 안정성을 우선
금리에 따라 월 상환액 차이 (계산 예시)
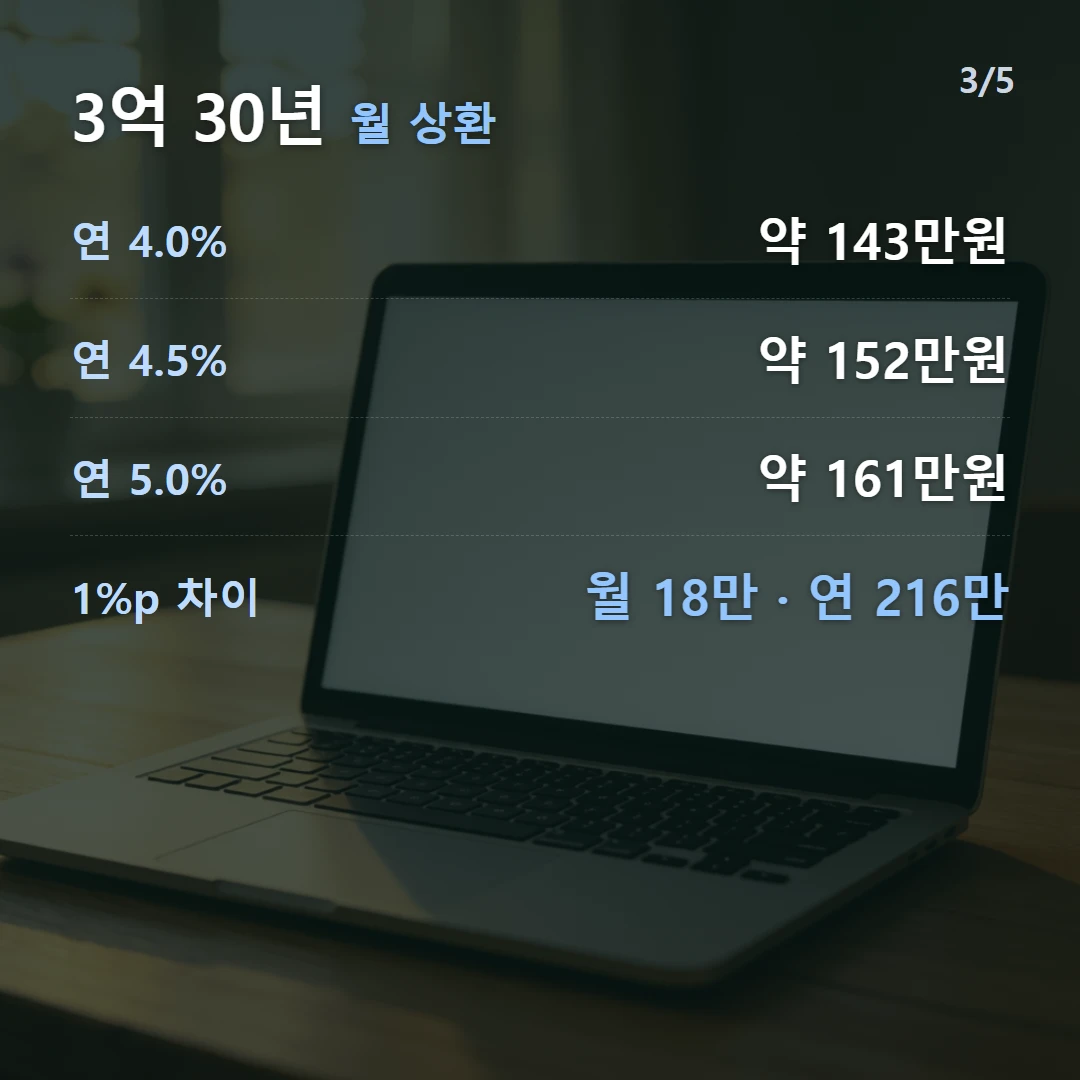
3억 원을 30년 원리금균등으로 빌릴 때 금리별 월 상환액(개략)입니다.
| 금리 | 월 상환액 |
|---|---|
| 연 4.0% | 약 143만원 |
| 연 4.5% | 약 152만원 |
| 연 5.0% | 약 161만원 |
변동금리가 4.0%에서 5.0%로 오르면 월 약 18만 원, 1년이면 약 216만 원을 더 냅니다. 변동금리의 상승 위험이 바로 이 차이입니다.
금리 유형별 월 상환액을 비교하려면 주택담보대출 계산기를 이용하세요.
자주 묻는 질문
고정금리와 변동금리 중 뭐가 유리한가요?
앞으로 금리가 오를 것 같으면 고정금리가, 내릴 것 같으면 변동금리가 유리합니다. 다만 변동은 초기 금리가 낮을 수 있어도 상승 위험이 있고, 고정은 안정적이지만 보통 초기 금리가 약간 높습니다.
혼합형 금리가 무엇인가요?
일정 기간(예: 5년) 고정금리를 적용한 뒤 변동금리로 바뀌는 방식입니다. 초기 안정성과 이후 유연성을 절충한 형태로, 국내 주담대에서 많이 쓰입니다.
금리 유형이 대출 한도에도 영향을 주나요?
네. 스트레스 DSR은 변동금리에 가산금리를 더해 한도를 보므로, 변동금리는 같은 소득이라도 한도가 더 줄 수 있습니다. 고정·혼합형은 가산 영향이 작습니다.
출처
본 내용은 일반 정보이며 금융 자문이 아닙니다. 실제 조건은 금융기관·전문가와 상담하세요. 정책·금리 변동으로 실제와 다를 수 있습니다.