주담대 대환대출 갈아타기 (금리·비용 비교)
대환대출은 기존 주택담보대출을 더 낮은 금리의 새 대출로 갈아타는 것입니다. 금리를 낮춰 이자를 아낄 수 있지만, 중도상환수수료·부대비용과 LTV·DSR 재심사를 함께 따져야 실제 이득인지 알 수 있습니다. 최근에는 온라인으로 비교·갈아타기가 가능합니다.
← 밀어서 넘기기 →
대환은 어떻게 이득을 보나요?
핵심은 절감 이자 > 갈아타기 비용인지입니다.
- 새 대출의 낮은 금리로 이자 절감
- 단, 중도상환수수료와 부대비용 발생
- 절감 이자가 비용보다 크면 이득
- 남은 기간이 길수록 절감 효과가 큼
← 밀어서 넘기기 →
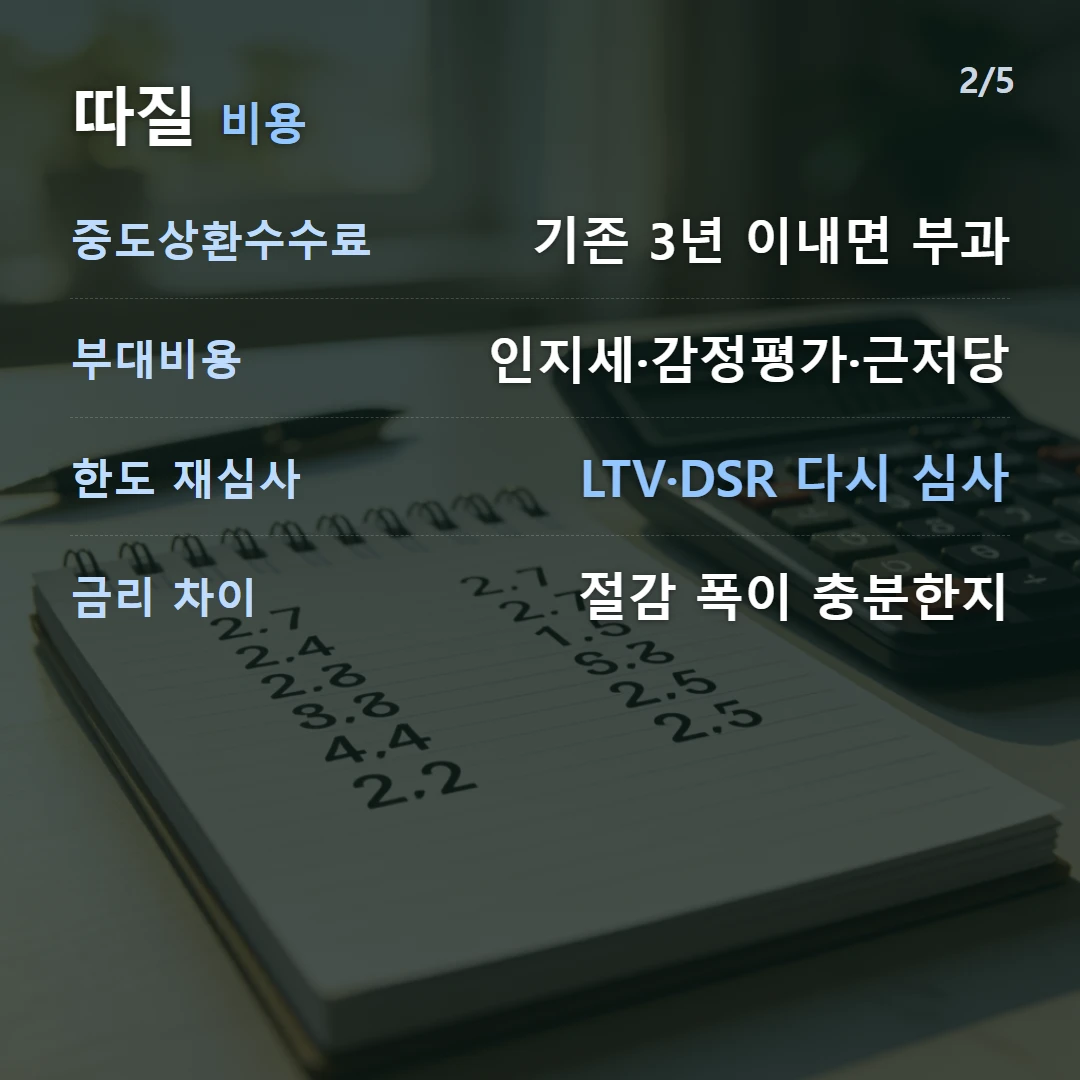
갈아타기 전 따질 비용
| 항목 | 내용 |
|---|---|
| 중도상환수수료 | 기존 대출 3년 이내면 부과 |
| 부대비용 | 인지세·감정평가·근저당 설정 등 |
| 한도 재심사 | LTV·DSR로 다시 심사 |
| 금리 차이 | 절감 폭이 충분한지 |
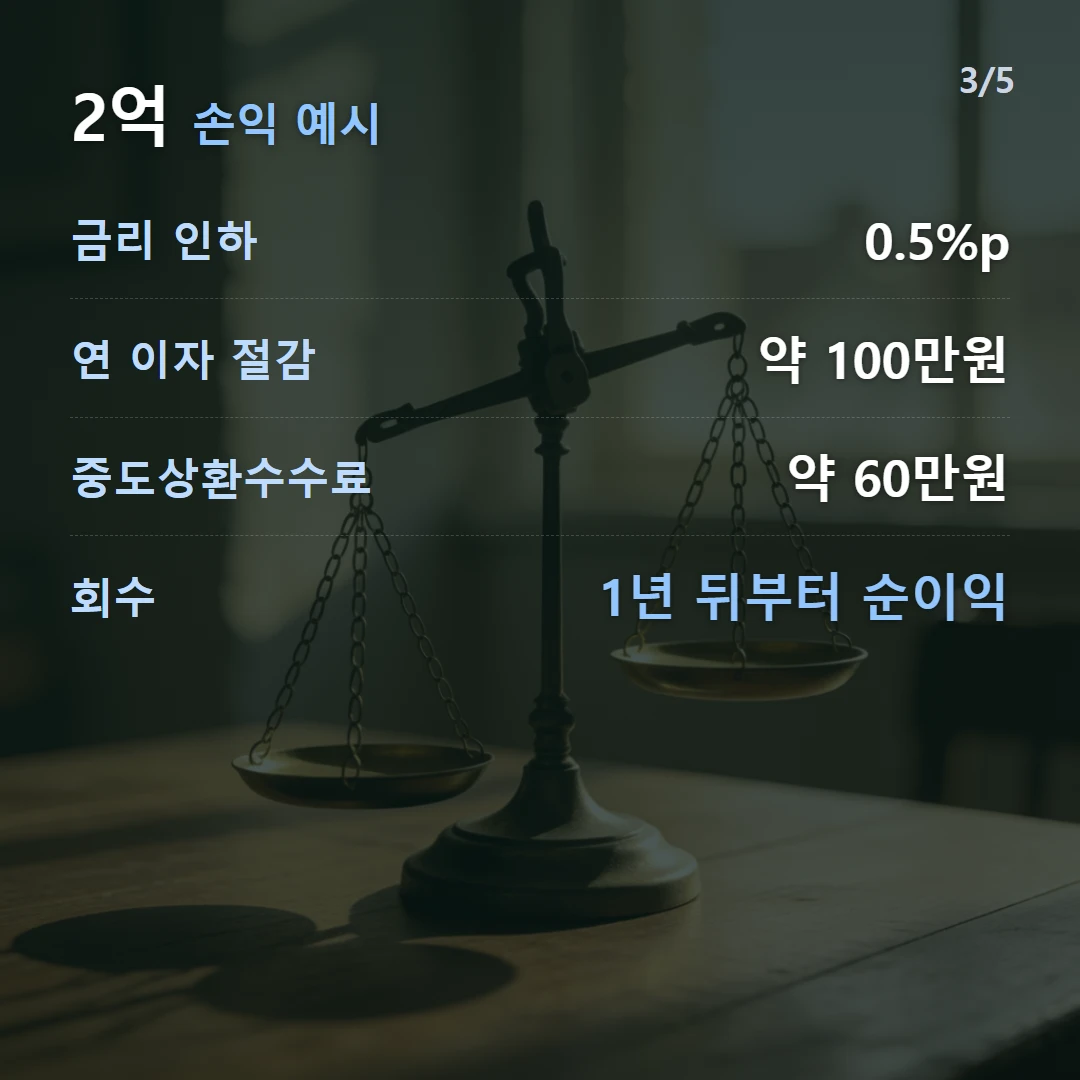
손익 비교 예시
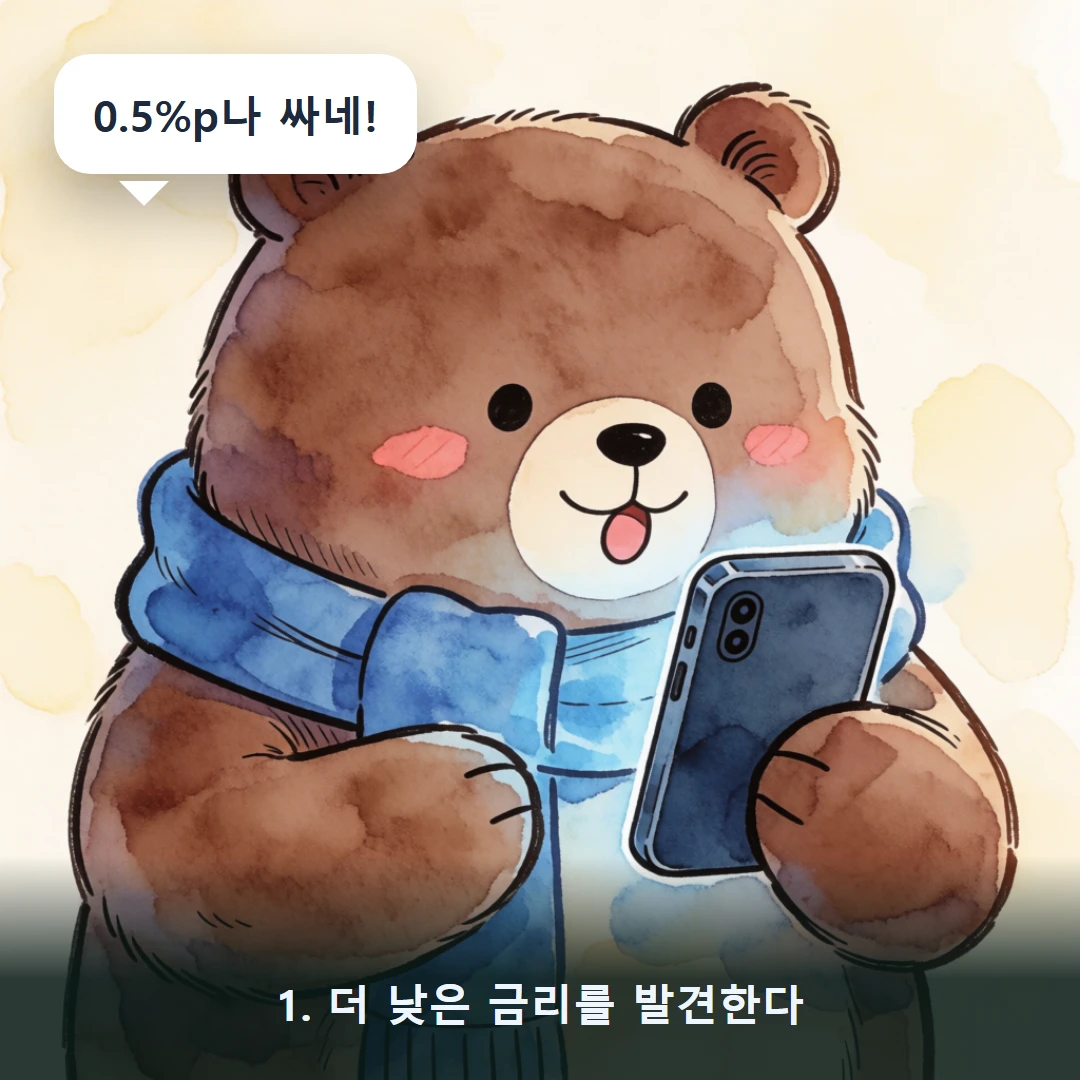
남은 원금 2억, 금리 0.5%p 인하, 잔여 기간 길다고 가정하면:
- 연 이자 절감 ≈ 2억 × 0.5% = 100만 원
- 중도상환수수료(예) ≈ 60만 원(1회성)
- 부대비용 ≈ 수십만 원
- 1년이면 비용을 넘어 이후부터 순이익
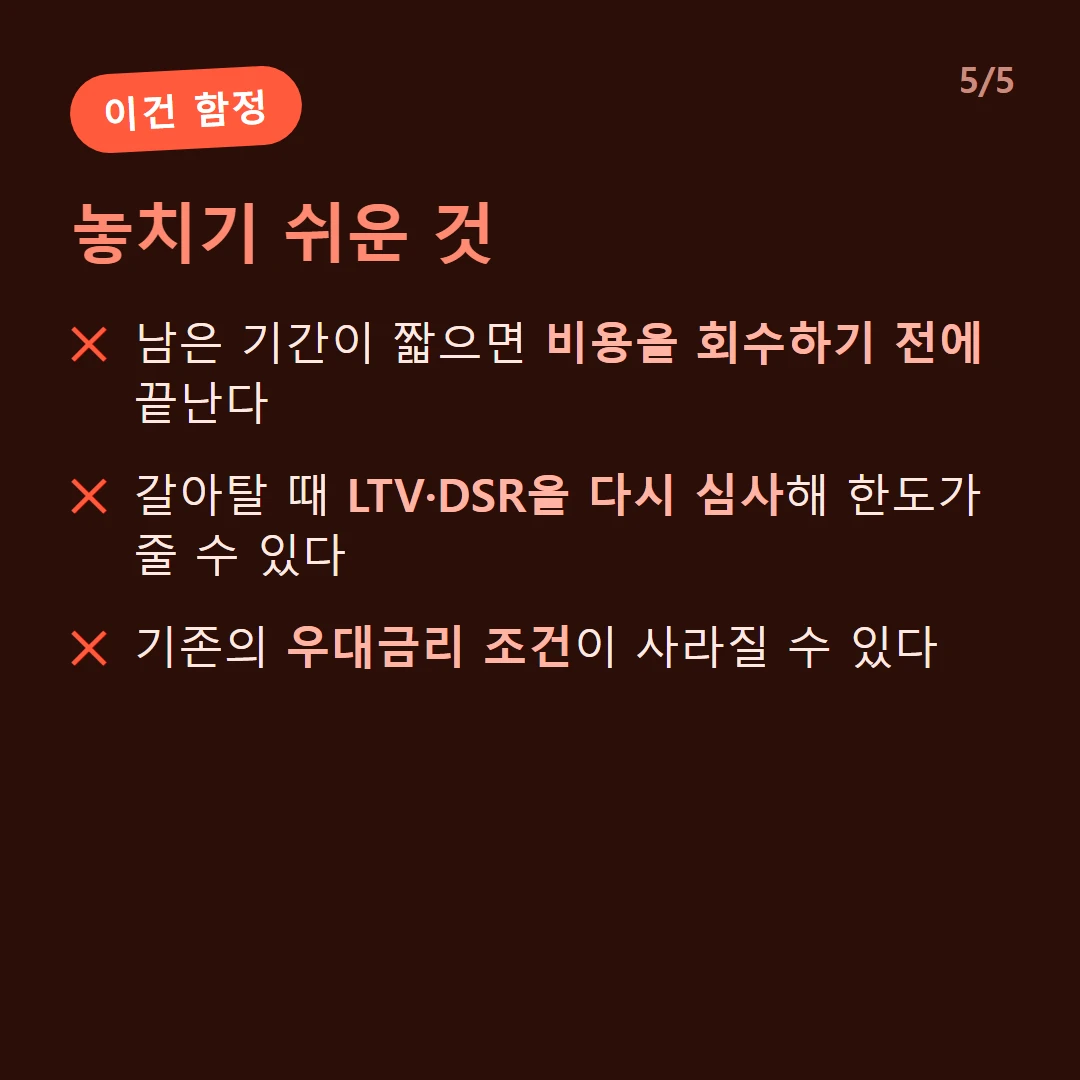
남은 기간이 짧으면 비용을 회수하기 전에 끝나 손해일 수 있습니다. 수수료는 시간이 갈수록 줄어드는 체감 구조라 갈아타는 시점에 따라 손익이 달라지는데, 그 계산식은 주담대 중도상환수수료 구조에 정리돼 있습니다.
온라인 대환과 주의
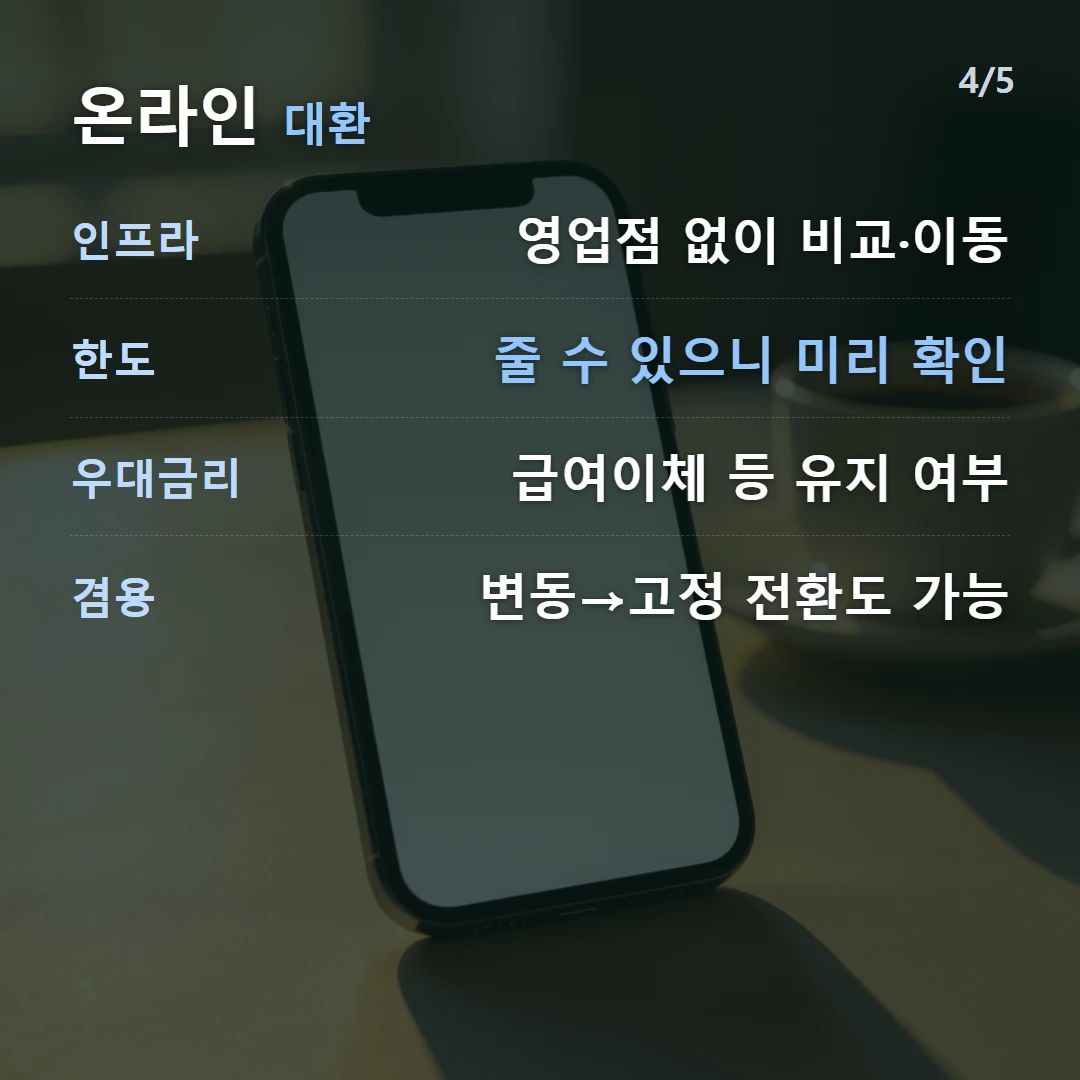
- 온라인 대환대출 인프라로 영업점 없이 주담대 비교·이동 가능
- 갈아탈 때 한도가 줄 수 있으니 미리 확인 — 새 대출도 LTV·DSR로 한도를 다시 계산합니다
- 우대금리 조건(급여이체 등) 유지 여부 확인
- 변동→고정 전환을 겸하면 금리 안정성도 함께 확보
금리·수수료를 넣어 대환 손익을 비교하려면 주택담보대출 계산기를 이용하세요.
자주 묻는 질문
대환대출이 무엇인가요?
기존 대출을 더 좋은 조건(낮은 금리 등)의 새 대출로 갈아타는 것입니다. 최근에는 온라인 대환대출 인프라로 영업점 방문 없이 주택담보대출을 비교·갈아탈 수 있습니다.
갈아타면 무조건 이득인가요?
아닙니다. 절감되는 이자가 중도상환수수료와 부대비용(인지세·감정평가 등)보다 커야 이득입니다. 또 갈아탈 때 LTV·DSR을 다시 심사하므로 한도가 줄 수 있습니다.
대환할 때 한도가 줄 수 있나요?
네. 새 대출은 현재의 LTV·DSR 규제로 다시 심사합니다. 그동안 소득·집값·규제가 바뀌었다면 기존만큼 한도가 안 나올 수 있어 미리 확인해야 합니다.
출처
본 내용은 일반 정보이며 금융 자문이 아닙니다. 실제 조건은 금융기관·전문가와 상담하세요. 정책·금리 변동으로 실제와 다를 수 있습니다.