주담대 한도 — LTV·DSR로 정해지는 법
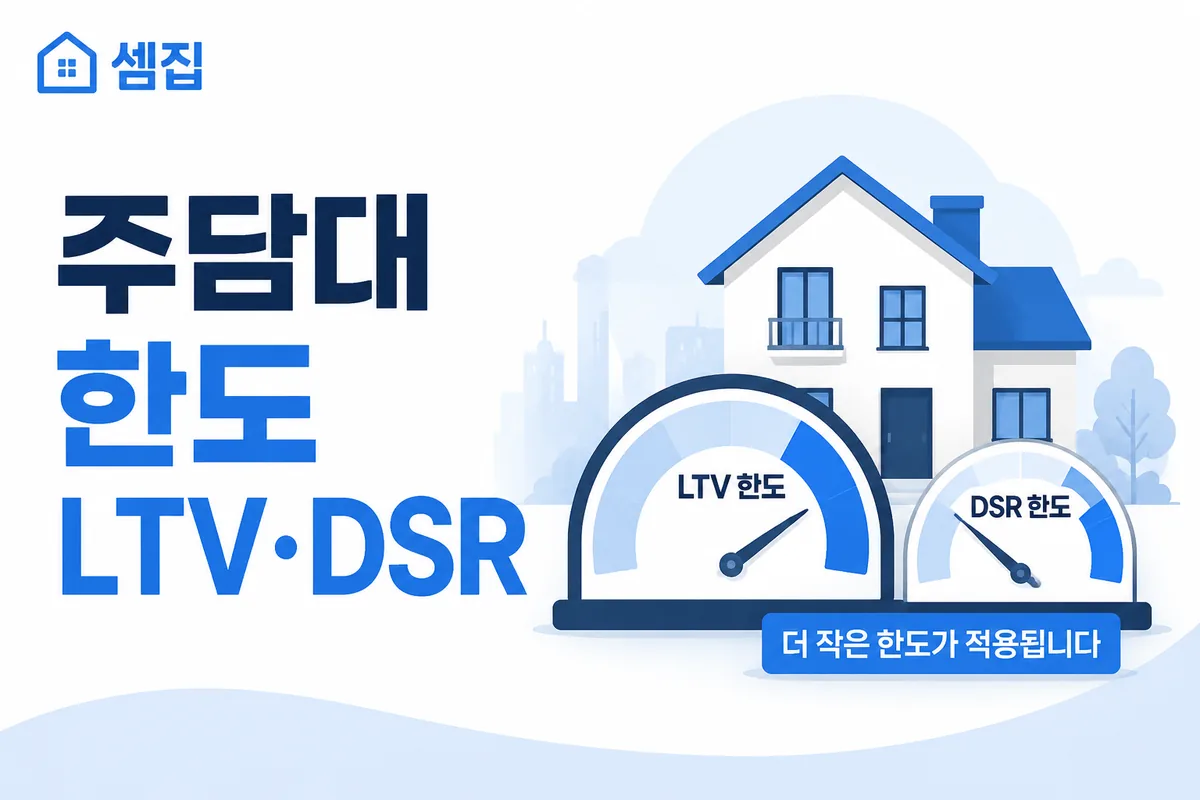
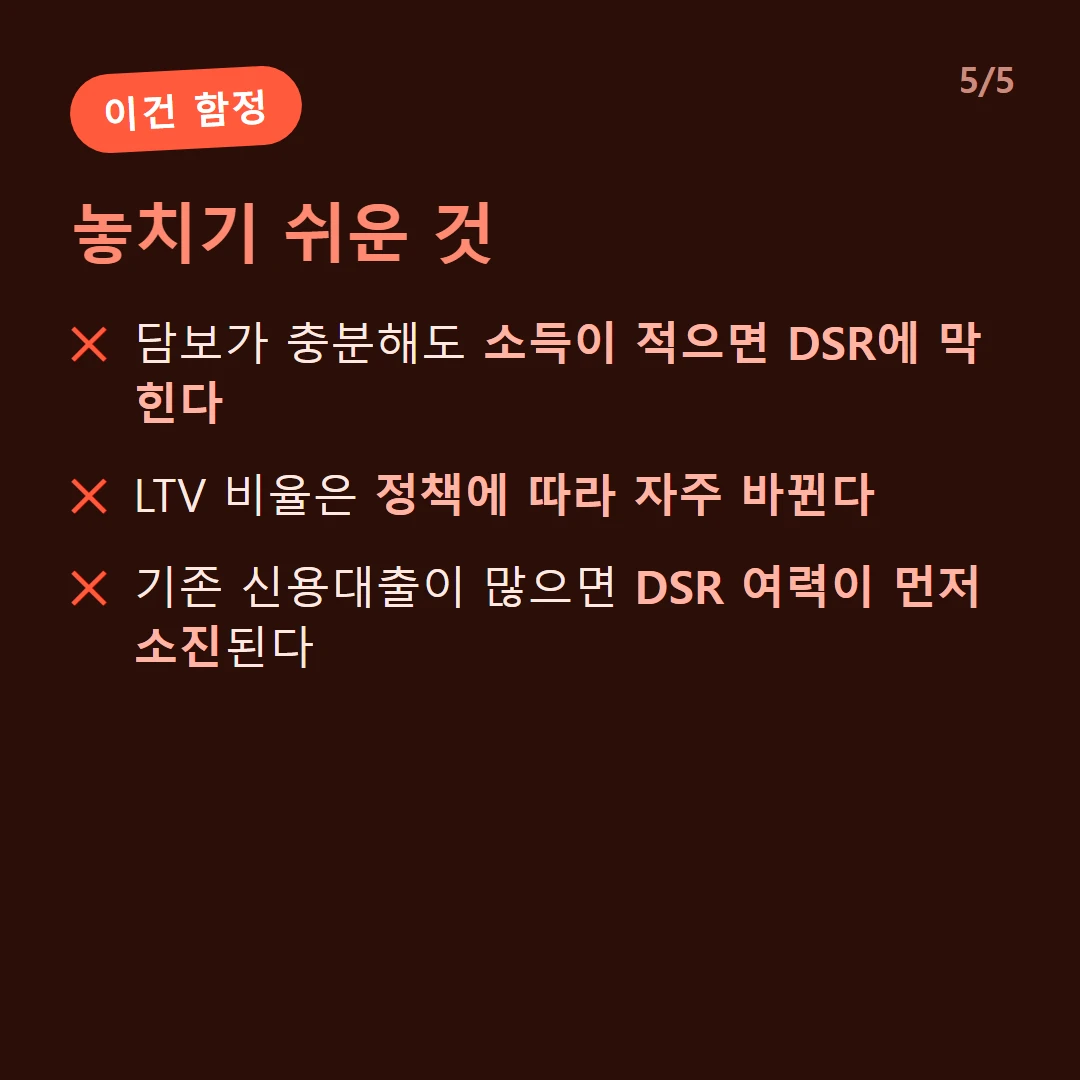
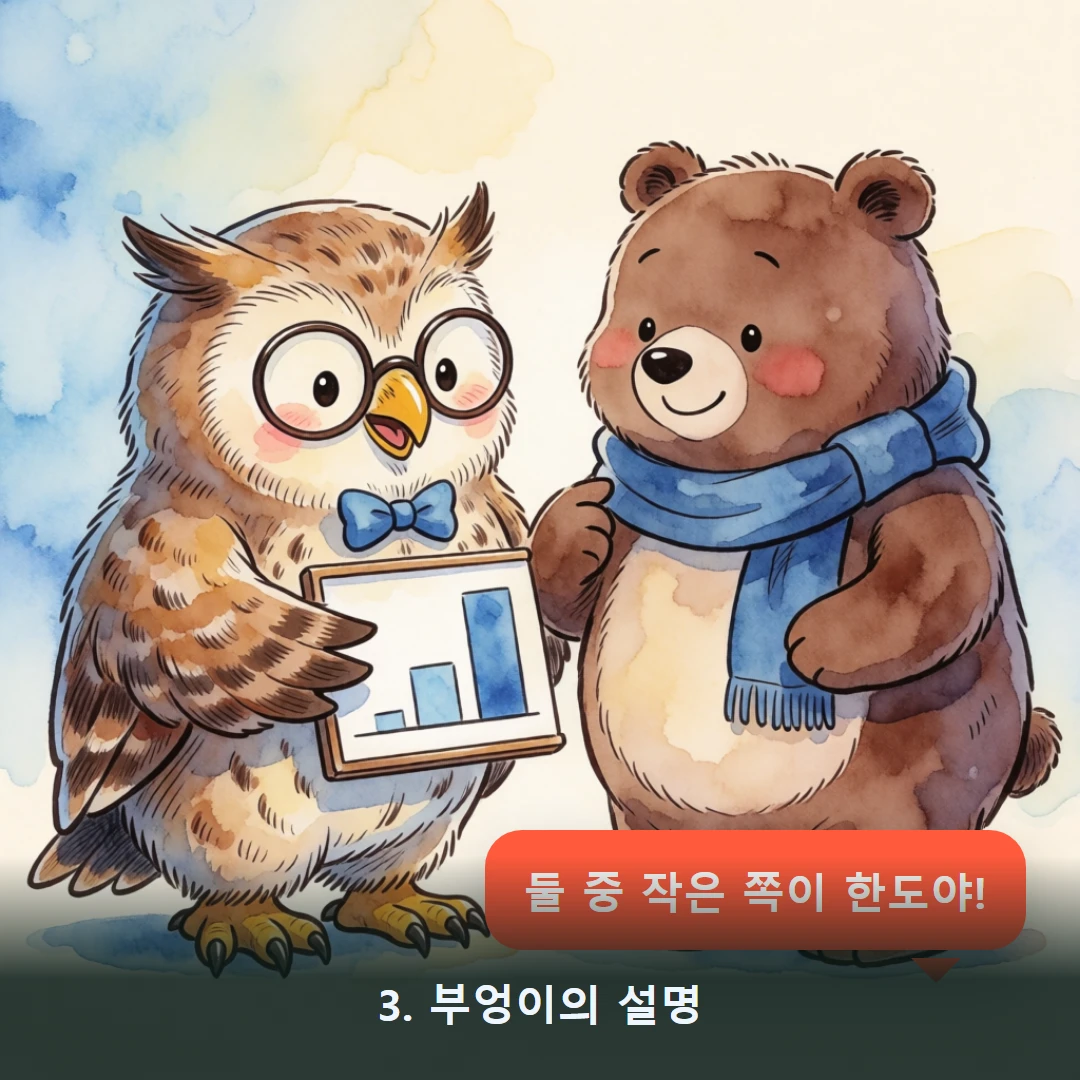
주택담보대출 한도는 LTV(담보인정비율)와 DSR(총부채원리금상환비율)로 함께 정해집니다. LTV는 담보가치 기준 한도, DSR은 소득 기준 한도이며, 둘 중 더 작은 금액이 실제 한도가 됩니다. 담보가 충분해도 소득이 적으면 DSR에 막힙니다.
← 밀어서 넘기기 →
한도는 어떻게 정해지나요?
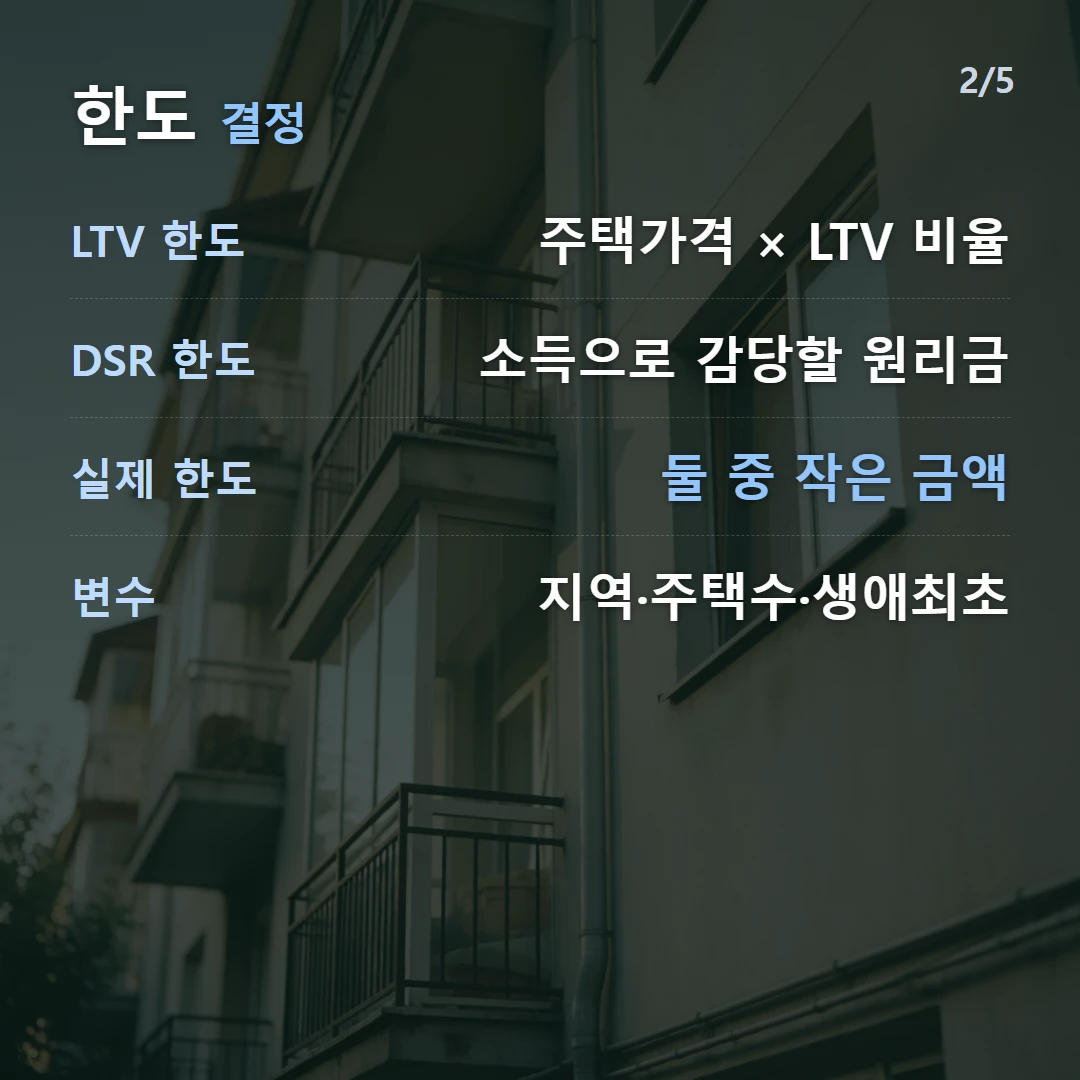
두 기준을 각각 계산해 작은 쪽을 적용합니다.
- LTV 한도 = 주택가격 × LTV 비율
- DSR 한도 = 소득으로 감당 가능한 원리금 기준 대출액
- 실제 한도 = 둘 중 작은 금액
- 규제지역·주택수·생애최초 등에 따라 비율이 달라짐
← 밀어서 넘기기 →
LTV란?
담보(주택) 가치 대비 대출 한도 비율입니다.
| 구분 | 특징 |
|---|---|
| 비규제지역 | 상대적으로 높은 LTV |
| 규제지역 | 낮은 LTV |
| 무주택·생애최초 | 우대(높은 LTV) |
| 다주택 | 제한 |
LTV 비율은 정책에 따라 자주 바뀌므로 실행 시점 기준을 확인해야 합니다.
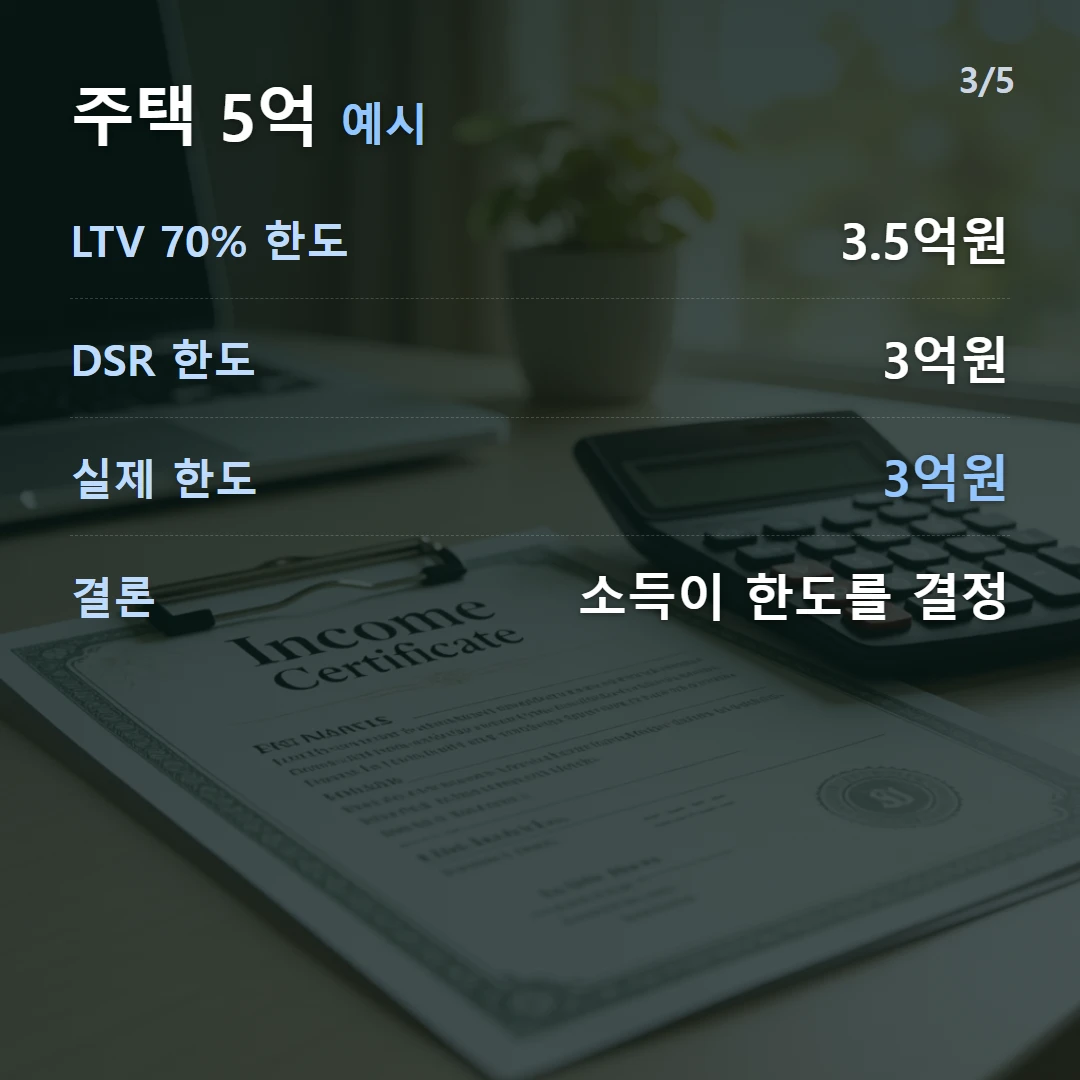
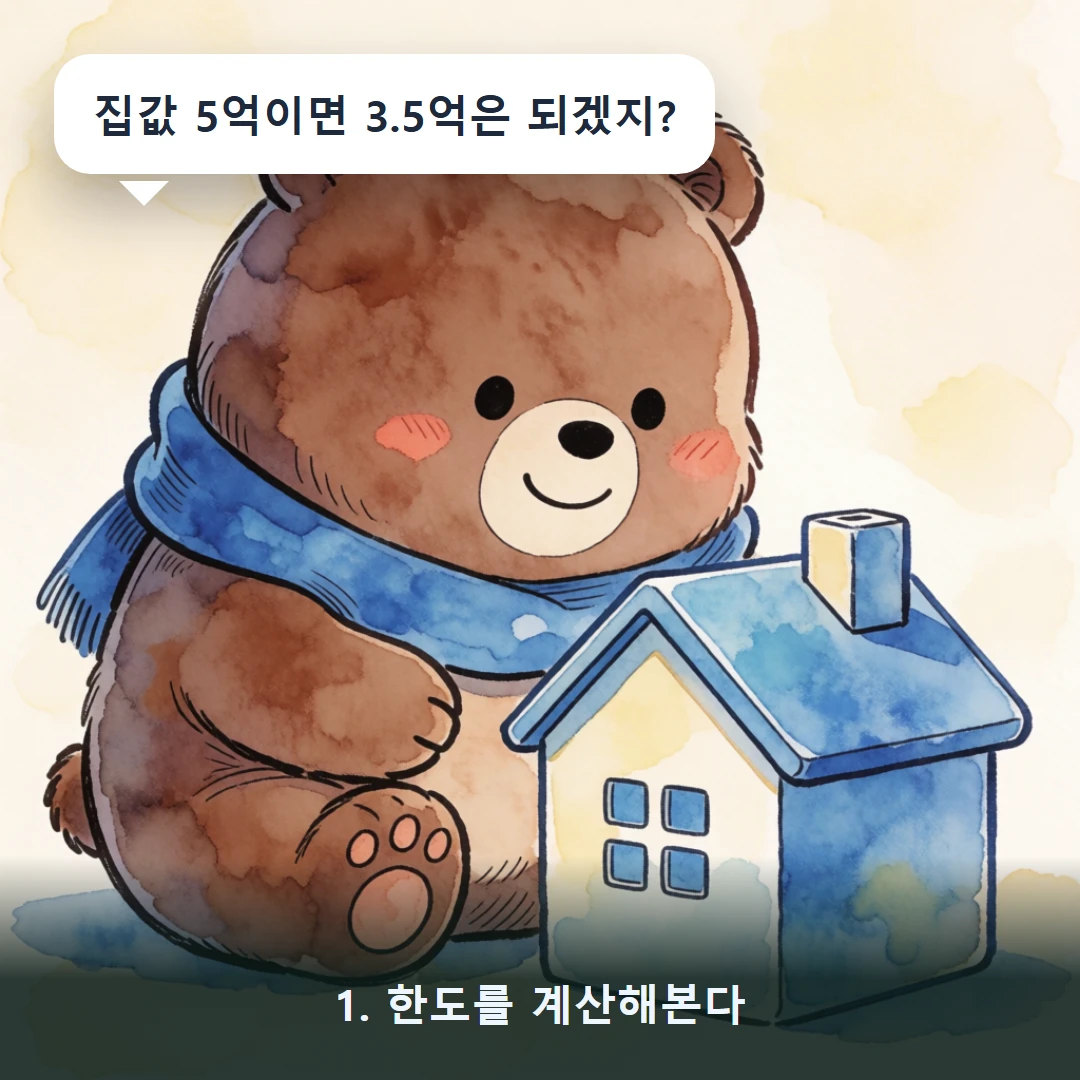
계산 예시 (주택 5억, LTV 70%, 소득 제약)
- LTV 한도 = 5억 × 70% = 3.5억 원
- 소득 기준 DSR 한도 = 예: 3억 원
- 실제 한도 = 작은 쪽 = 3억 원
- 담보는 충분해도 소득(DSR)이 한도를 결정
여기서 DSR 한도를 좁히는 것은 새 주담대만이 아닙니다. 신용대출·카드론까지 원리금이 합산되므로, 무엇이 들어가는지는 DSR에 포함되는 대출에서 확인하세요.
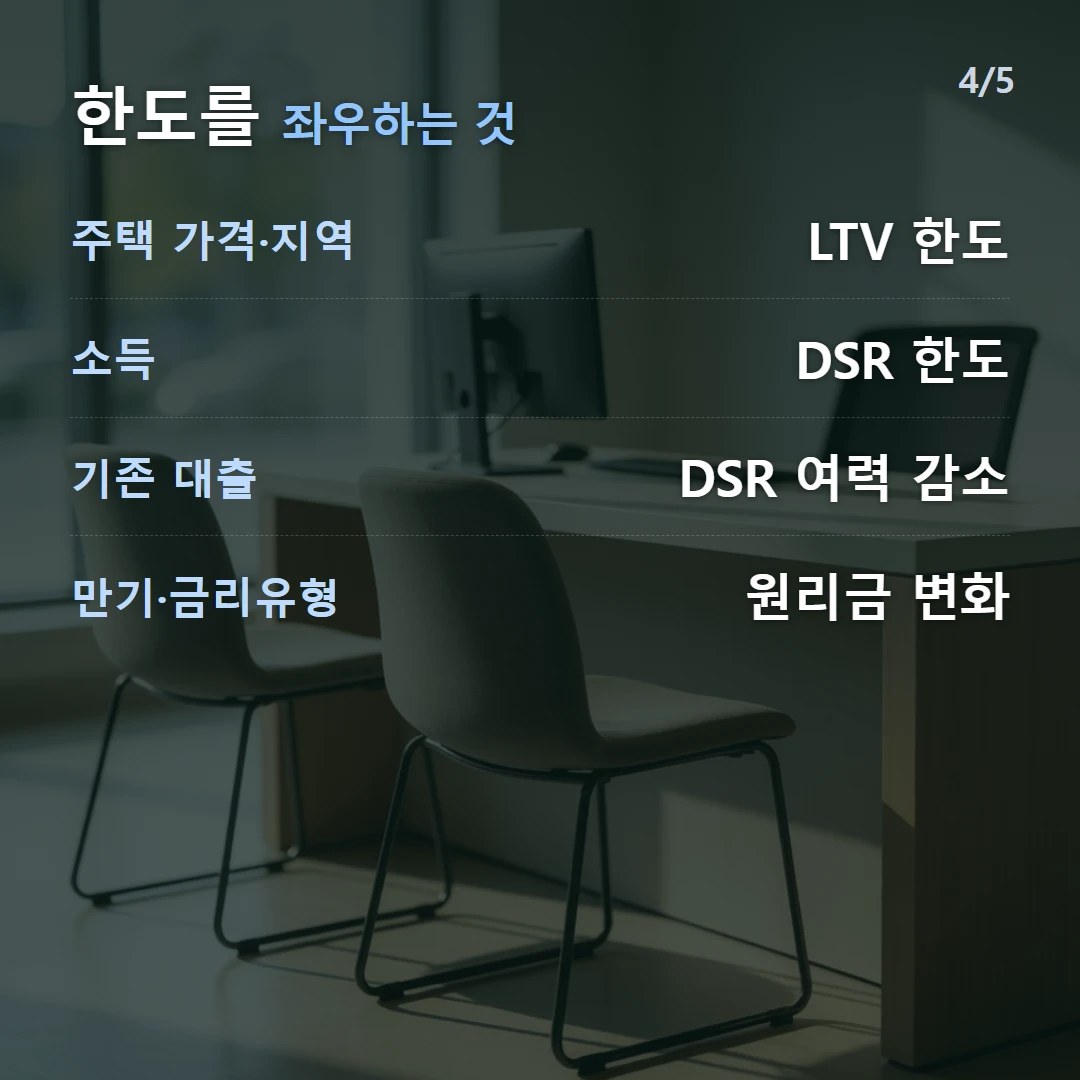
한도를 좌우하는 요인
| 요인 | 영향 |
|---|---|
| 주택 가격·지역 | LTV 한도 |
| 소득 | DSR 한도 |
| 기존 대출 | DSR 여력 감소 |
| 만기·금리유형 | DSR 원리금 변화 |
기존 대출이 많아 여력이 모자란다면 만기를 늘리거나 소득 인정 범위를 넓히는 쪽으로 DSR 한도를 늘리는 방법을 먼저 따져볼 수 있습니다.
주택가·소득으로 한도를 계산하려면 주택담보대출 계산기를 이용하세요.
자주 묻는 질문
주담대 한도는 무엇으로 정해지나요?
담보가치 대비 한도인 LTV와 소득 대비 상환능력인 DSR이 함께 결정합니다. 두 기준으로 각각 계산한 한도 중 더 작은 금액이 실제 대출 한도가 됩니다.
LTV가 70%면 얼마까지 빌리나요?
주택가격에 LTV 비율을 곱한 금액이 담보 측면의 한도입니다. 5억 주택에 LTV 70%면 3.5억이지만, DSR 한도가 그보다 작으면 DSR 한도까지만 대출됩니다.
소득이 적으면 담보가 충분해도 한도가 줄어드나요?
네. DSR은 소득 대비 원리금 부담을 보므로, 담보가치가 높아 LTV 한도가 커도 소득이 적어 DSR에 막히면 그만큼만 대출됩니다.
출처
본 내용은 일반 정보이며 금융 자문이 아닙니다. 실제 조건은 금융기관·전문가와 상담하세요. 정책·금리 변동으로 실제와 다를 수 있습니다.