주담대 중도상환수수료 구조 (3년·체감)
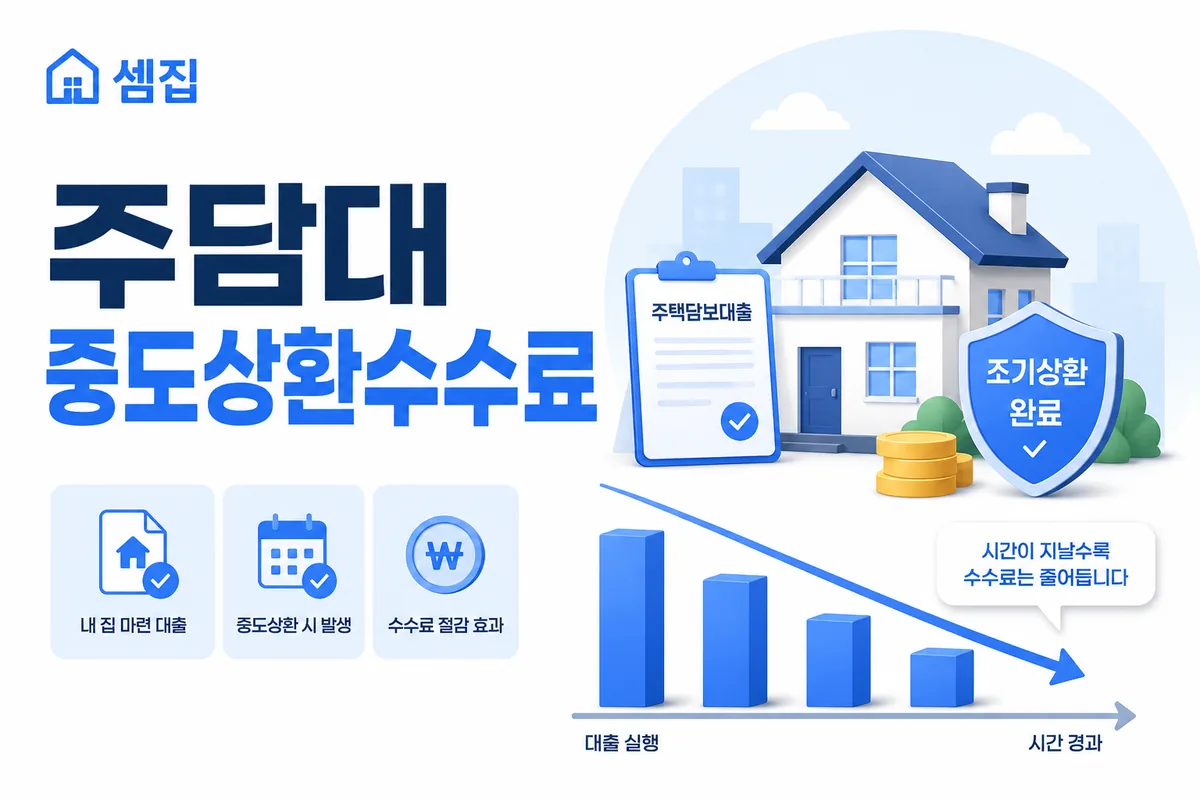
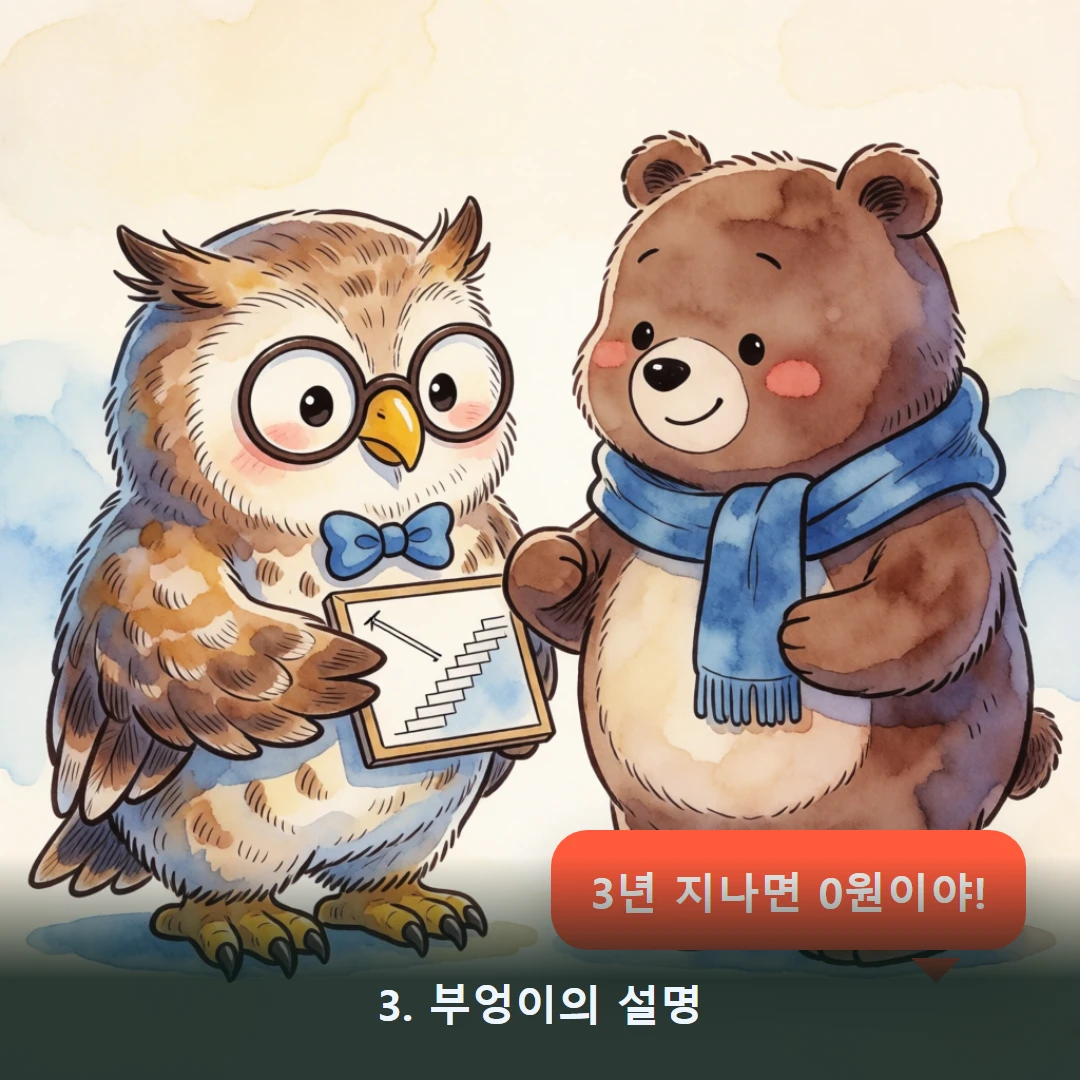
중도상환수수료는 주택담보대출을 만기 전에 갚을 때 내는 수수료입니다. 보통 대출 후 3년 이내에 부과되고 3년이 지나면 면제되며, 시간이 지날수록 줄어드는 슬라이딩(체감) 구조입니다. 대환·조기상환을 계획할 때 꼭 따져야 할 비용입니다.
← 밀어서 넘기기 →
중도상환수수료는 왜 내나요?
금융기관이 약정 기간 이자 수익을 기대하고 자금을 빌려줬는데, 일찍 갚으면 그 손실 일부를 보전하기 위해 부과합니다. 대신 일정 기간이 지나면 면제됩니다.
← 밀어서 넘기기 →
어떻게 계산하나요?
보통 다음 식을 씁니다.
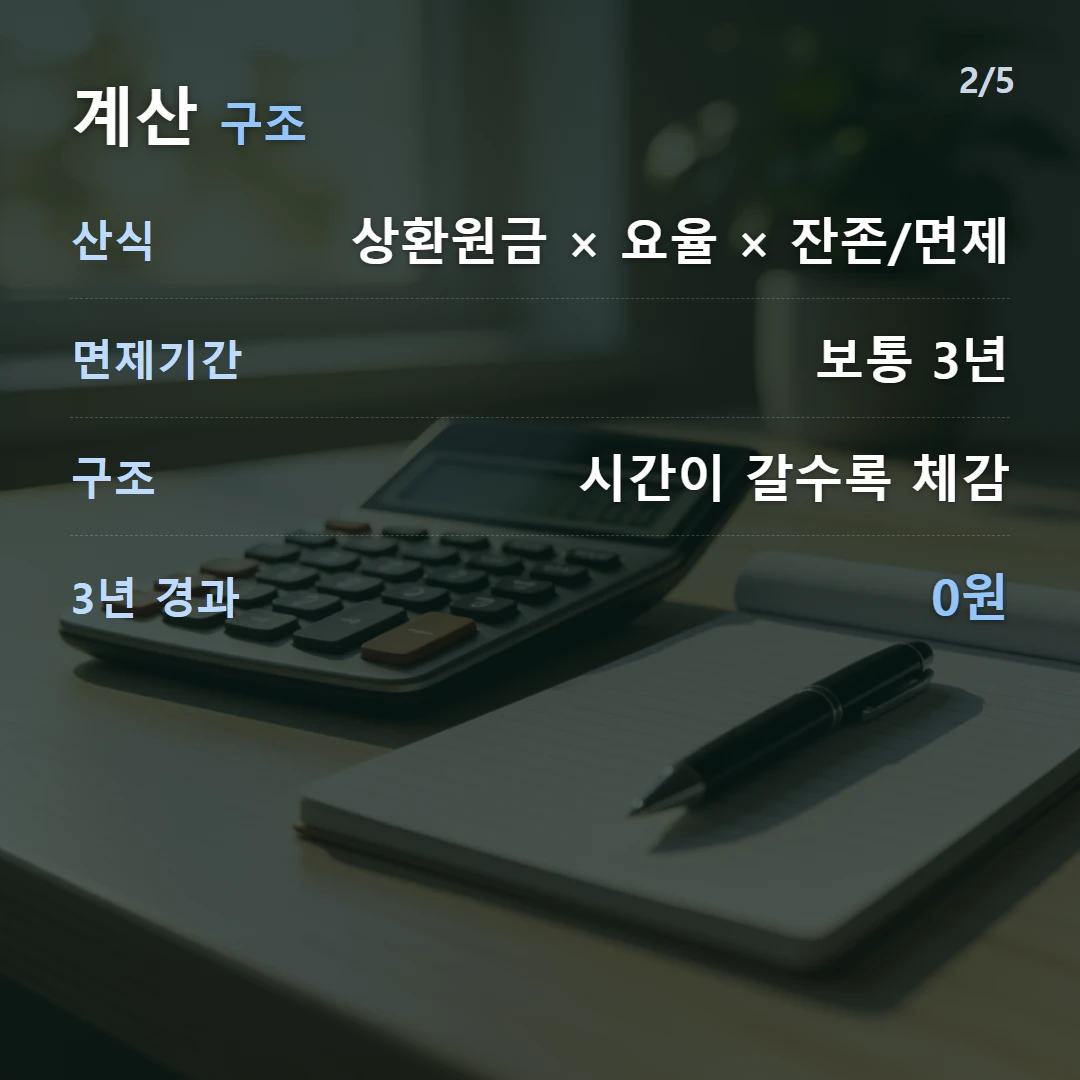
- 수수료 = 상환원금 × 수수료율 × (잔존기간 ÷ 면제기간)
- 면제기간은 보통 3년
- 시간이 지날수록 잔존기간이 줄어 수수료↓
- 3년이 지나면 0원
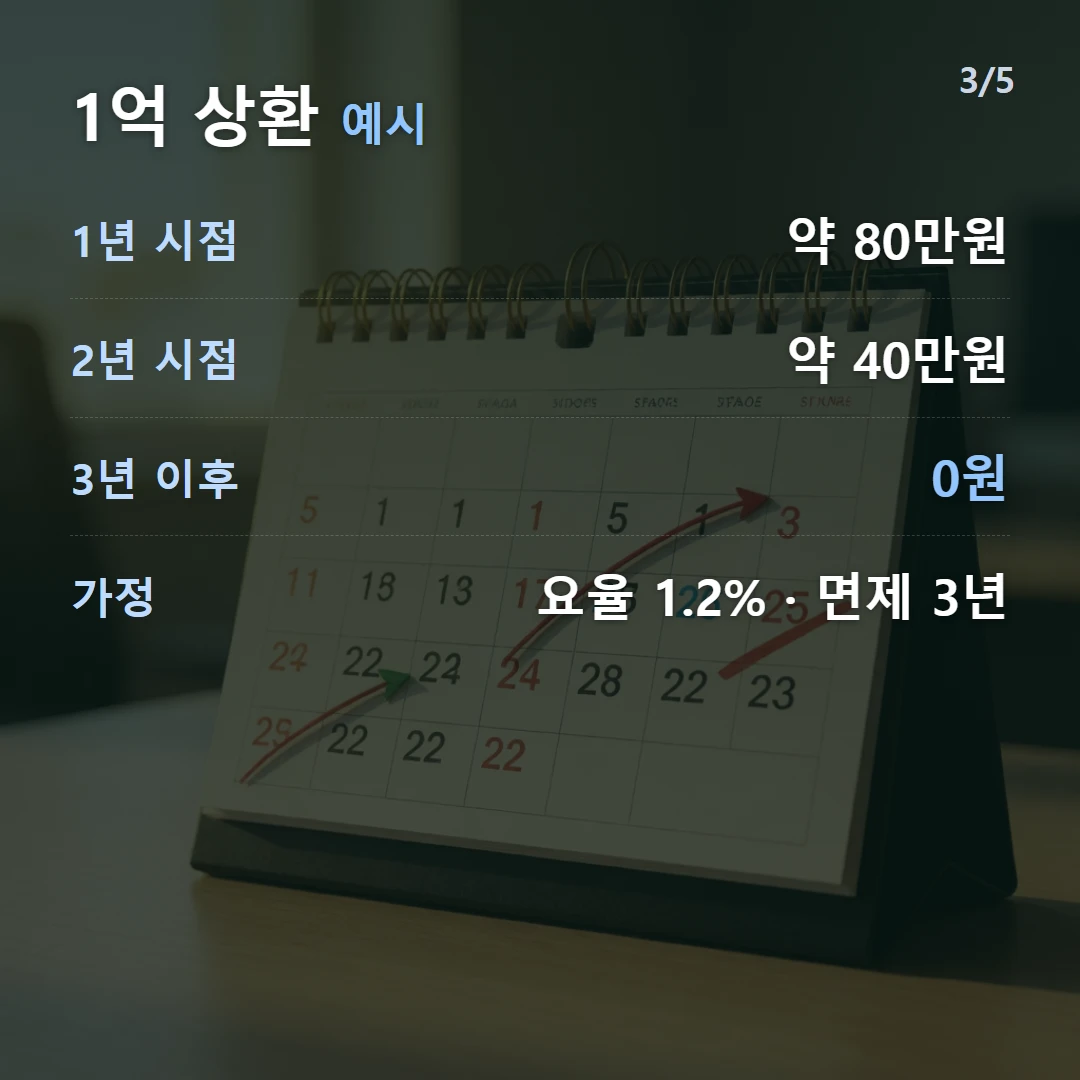
계산 예시 (1억 중도상환, 수수료율 1.2%, 면제 3년)
대출 후 1년 시점에 1억을 갚는 경우입니다.
- 잔존기간 = 3년 − 1년 = 2년
- 수수료 = 1억 × 1.2% × (2년 ÷ 3년)
- = 120만 × (2/3) ≈ 80만 원
- 2년 시점이면 ≈ 40만 원, 3년 후면 0원
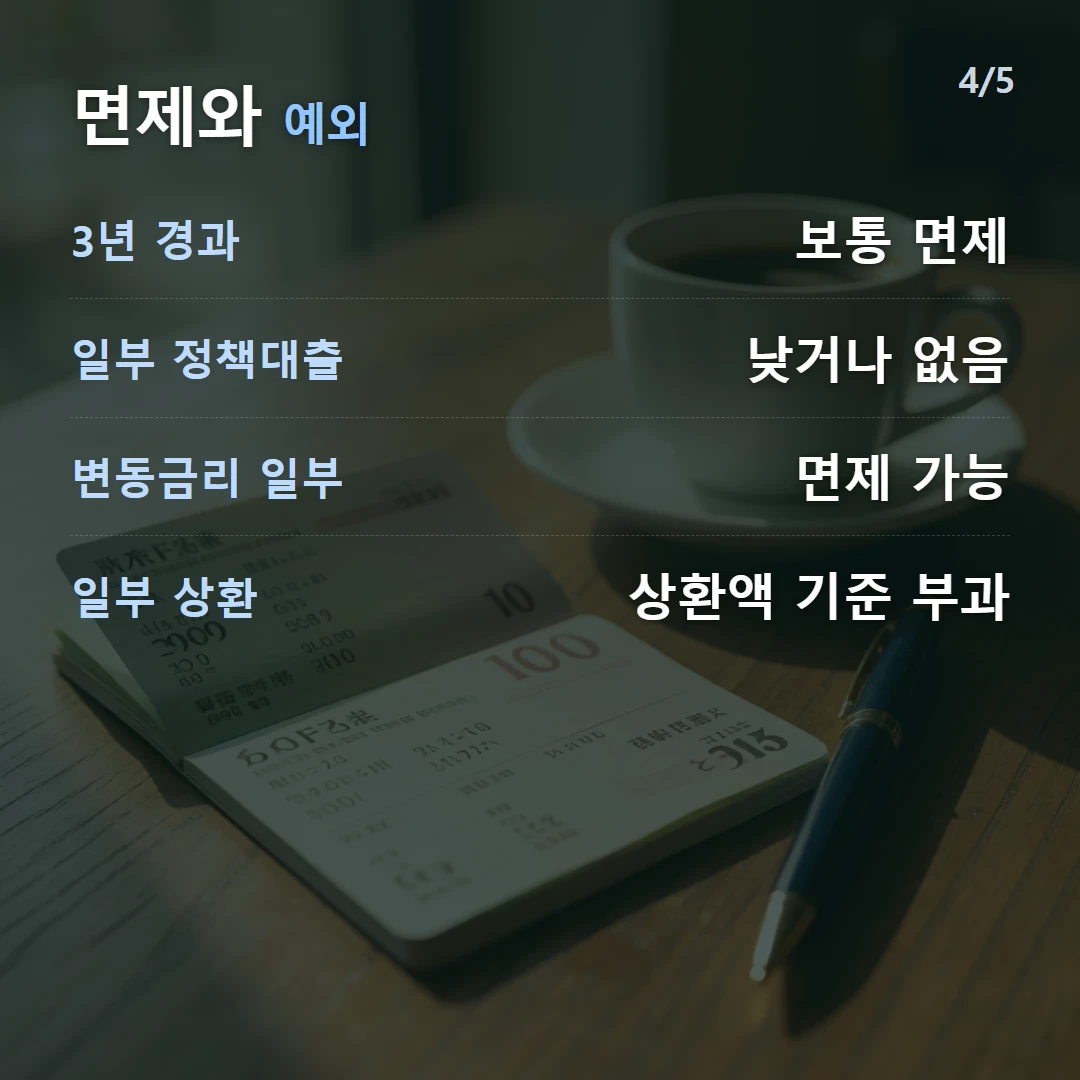
면제·예외
| 상황 | 처리 |
|---|---|
| 대출 후 3년 경과 | 보통 면제 |
| 일부 정책대출 | 수수료 낮거나 없음 |
| 변동금리 일부 | 면제 가능 |
| 일부 상환 | 상환액 기준 부과 |
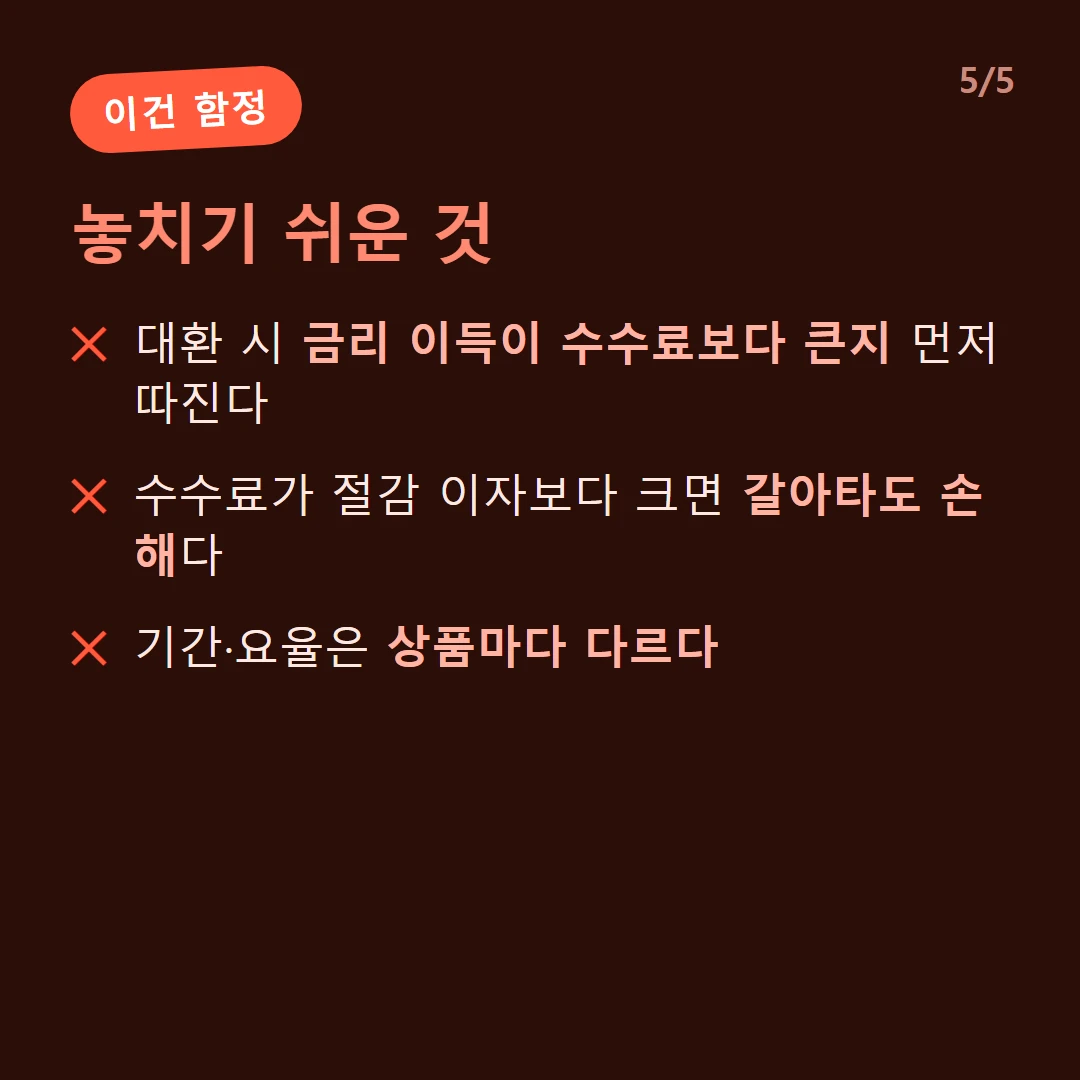
대환 전 꼭 확인
대환대출로 갈아탈 때 새 대출의 금리 이득이 중도상환수수료보다 큰지 비교해야 합니다. 수수료가 절감 이자보다 크면 갈아타도 손해일 수 있습니다. 절감액과 비용을 실제 숫자로 맞춰보는 방법은 주담대 대환대출 갈아타기에 손익 예시로 정리했습니다.
중도상환수수료를 반영해 비교하려면 주택담보대출 계산기를 이용하세요.
자주 묻는 질문
중도상환수수료는 언제 내나요?
대출을 만기 전에 갚을 때 부과됩니다. 보통 대출 실행 후 3년 이내에 갚으면 부과되고, 3년이 지나면 면제되는 경우가 많습니다. 상품마다 기간·요율이 다릅니다.
수수료는 어떻게 계산하나요?
보통 상환원금 × 수수료율 × (잔존기간 ÷ 면제기간)으로 계산합니다. 시간이 지날수록 잔존기간이 줄어 수수료도 점점 작아지는 슬라이딩(체감) 구조입니다.
중도상환수수료가 없는 경우도 있나요?
대출 후 일정 기간(보통 3년)이 지나면 면제됩니다. 또 일부 정책대출·상품은 수수료가 없거나 낮고, 변동금리 일부도 면제될 수 있습니다. 대환 시에는 이 수수료를 함께 따져야 합니다.
출처
본 내용은 일반 정보이며 금융 자문이 아닙니다. 실제 조건은 금융기관·전문가와 상담하세요. 정책·금리 변동으로 실제와 다를 수 있습니다.